分期乐临时额度:2025新规则与用户体验
2025年分期乐临时额度的调整,本质上是对消费金融生态的结构性重构。随着央行对消费贷利率上限的进一步规范,平台不得不通过额度机制的精细化运营来平衡风险与收益。临时额度的弹性空间成为连接用户需求与风控模型的关键节点,其设计逻辑已从单纯的信用评估转向对用户生命周期的动态预测。例如,通过整合消费场景数据,系统能在用户出现收入波动时提前释放额度,这种预判能力直接提升了资金周转效率。

技术迭代正在重塑临时额度的底层逻辑。基于联邦学习的隐私计算框架,平台可安全聚合多维度数据,构建更精准的额度模型。某头部机构的实践显示,引入行为经济学中的"心理账户"理论后,临时额度的转化率提升了17%。这种技术与认知科学的结合,使得额度发放不再局限于传统征信维度,而是形成了覆盖用户消费习惯、社交关系网络的立体评估体系。
用户对临时额度的使用呈现明显的场景分化。在Z世代消费群体中,额度的即时性与灵活性成为核心诉求,他们更倾向于通过临时额度应对突发性消费需求。但这种需求背后潜藏着结构性矛盾——当临时额度成为日常消费的标配,其边际效益正在递减。某调研数据显示,过度依赖临时额度的用户,其还款违约率比常规用户高出23%,这揭示了额度机制在刺激消费与防范风险之间的微妙平衡。
监管框架的完善正在重塑临时额度的边界。2025年实施的《消费金融公司管理办法》明确要求,临时额度不得超过基础授信额度的50%,且需设置明确的使用期限。这种制度设计既保障了用户获得短期资金支持的权利,又防止了额度滥用带来的系统性风险。值得注意的是,部分平台正在探索"额度熔断"机制,当用户连续三次未按时还款时,系统会自动冻结临时额度,这种预防性措施有效降低了坏账率。
未来临时额度的演进将深度绑定金融科技的创新。区块链技术的应用使得额度使用过程可追溯,智能合约则能实现额度使用的条件化绑定。例如,用户可将临时额度与特定消费场景(如教育支出)绑定,这种场景化额度管理既满足了消费分层需求,又强化了资金使用的合规性。这种技术赋能下的额度体系,正在重新定义消费金融的风险控制范式。
相关文章
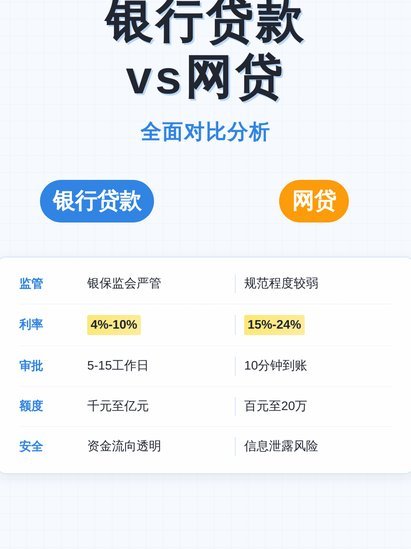
全面解析网贷平台生态体系
## 解锁财务新机遇:深度解析“最全”网贷平台生态 “最全”网贷平台并非简单的“聚合”,而是在精细化运营、风险控制、以及用户体验的综合考量下形成的生态系统。当前市场上的平台各有侧重,其核心差异体现...
鹿优选额度提取指南:掌握提升活跃值的核心技巧
鹿优选的额度提取,对于许多 提取额度的核心在于理解鹿优选平台的“活跃值”体系。这种体系并非公开透明,而是根据用户的行为和社区互动进行动态调整。浏览精选内容、参与讨论、分享有价值的信息、甚至积极反馈问...
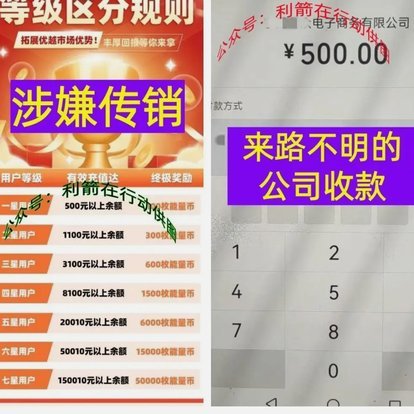
揭秘花呗套现平台的陷阱与风险
花呗转现平台,表面上是帮助用户将花呗额度转化为现实现金的中介服务,实则暗藏诸多风险。这类平台的出现,反映了部分用户对花呗功能的误解与滥用,同时也暴露出蚂蚁借呗在风控上的局限性。许多用户误以为花呗可以随...
花呗套额度风险揭秘
近年来,随着互联网金融的发展,“花呗”作为一种消费信贷工具受到广泛欢迎。但一些用户可能好奇或尝试“套花呗”,即利用各种手段提前获得信用额度。然而,这种方法并不被官方认可,并且存在法律风险和道德问题。...
自动回款:码支付新趋势
二维码自动回款平台在现代商业活动中扮演着越来越重要的角色。它不仅简化了支付过程,还为企业和消费者提供了更加便捷、安全的支付解决方案。这种平台背后的运作机制是基于二维码技术,通过智能算法实现交易款项的自...
得物分期额度如何恢复
得物分期额度的波动往往与平台风控模型的动态调整密切相关。当用户发现额度异常时,首要任务是排查是否触发了系统风控规则。例如,短期内高频次的分期申请可能被判定为风险行为,导致额度临时冻结。平台算法会基于用...