揭秘花呗套现平台的陷阱与风险
花呗转现平台,表面上是帮助用户将花呗额度转化为现实现金的中介服务,实则暗藏诸多风险。这类平台的出现,反映了部分用户对花呗功能的误解与滥用,同时也暴露出蚂蚁借呗在风控上的局限性。许多用户误以为花呗可以随意套现,但实际上,花呗本质上是一种消费信贷工具,而非现金提取服务。转现平台的存在,正是利用了这种认知偏差,通过收取高额手续费的方式,将用户的资金需求转化为利润来源。这种模式看似便捷,实则埋下了巨大的金融风险隐患。
转现平台的运作机制往往披着合法的外衣,通过虚假宣传吸引用户参与。平台通常会承诺快速到账、低手续费等诱人条件,但实际上,这些所谓的“低费用”往往隐藏着高额的隐藏条款。例如,部分平台会在用户提现后收取远超预期的手续费,甚至通过强制绑定其他高息贷款产品,进一步榨取用户的资金。更令人担忧的是,许多转现平台缺乏金融资质,其操作流程完全不符合监管要求,用户的资金安全根本无法得到保障。
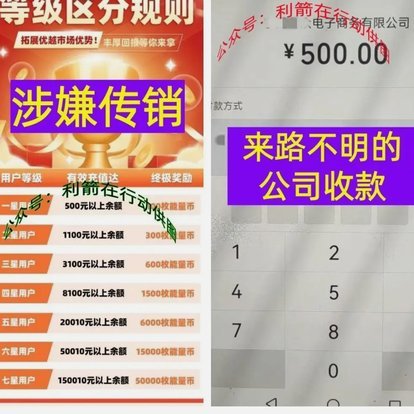
除了高额费用,转现平台还常采用“钓鱼式”营销手段,诱导用户陷入更深的金融陷阱。例如,平台可能会包装成“兼职赚钱”项目,吸引用户参与资金周转业务,并承诺高额回报。一旦用户上钩,便可能被卷入庞氏骗局或传销模式。更严重的是,部分转现平台会通过伪造身份、冒用资质等方式,骗取用户的信任和资金,最终导致用户血本无归。这种骗局不仅侵害了用户的经济利益,还严重扰乱了金融市场的秩序。
监管层面的漏洞,使得转现平台得以在灰色地带游走。目前,针对这类平台的监管政策尚不完善,许多平台利用监管的滞后性,规避法律风险。同时,用户在使用过程中往往缺乏足够的风险意识,容易陷入被动局面。因此,监管部门亟需加强对第三方支付平台及类似服务的规范管理,建立完善的资金流向追踪机制,确保用户的资金安全。
对于用户而言,识别转现平台的套路是防范风险的关键。首先,用户应明确花呗的使用边界,避免将其用于套现行为。其次,应选择正规的金融机构或持牌平台进行资金周转,避免因贪图便利而陷入骗局。最后,用户应提升自身的金融素养,学会辨别虚假宣传和非法操作,保护自己的合法权益。只有在个人、平台与监管三方共同努力下,才能有效遏制转现平台的乱象,维护健康的金融生态。
相关文章
得物额度取现现金用不了
近年来,得物App因其独特的商品审核机制和社区互动模式,在年轻消费者中享有盛誉。然而,一些用户反映在使用“额度取现”功能时遇到问题——提取的现金无法正常使用,这背后的原因复杂多样。 首先,需要明确的...
拍拍贷取现:流动性风险与市场博弈
## 拍拍贷取现:深挖背后的流动性和风险 拍拍贷平台的“取现”功能,表面上是为用户提供资金灵活性的手段,实则折射出其独特的金融运作模式以及由此带来的复杂流动性问题。理解“取现”的机制,需要从平台的核...
白条取现当天到账吗?安全陷阱早知道
白条取现的到账时间受多重因素影响,通常需1-3个工作日。平台需完成风控审核、资金清算及银行系统对接等流程,部分场景下可能缩短至24小时。但需注意,"当天到账"并非普遍承诺,尤其在额度较高或用户信用评估...
分期乐还款是否还能免
支付义务的本质并非随时可以被环境因素所取代的口号式概念。当我们讨论“分期乐现在是不是不用还了”这样的疑问时,其核心焦点已从简单的“是否需要付款”跃升至对财务合同约束力、金融政策变动周期以及消费者自身理...

如何在分期乐申请暂停还款?
面对突如其来的经济压力,许多分期乐用户可能会考虑暂停还款。然而,在采取行动之前,了解如何正确申请以及可能产生的影响至关重要。首先,用户应登录个人账户,并点击“我的”选项进入个人信息页面。在该页面中寻找...
自动回款:码支付新趋势
二维码自动回款平台在现代商业活动中扮演着越来越重要的角色。它不仅简化了支付过程,还为企业和消费者提供了更加便捷、安全的支付解决方案。这种平台背后的运作机制是基于二维码技术,通过智能算法实现交易款项的自...