微信分期逾期会有大后果吗?
在探讨微信分期逾期是否会导致封号这一问题时,必须从底层金融机制和平台运营风险管理的角度进行深层次解构。首先,我们不能将“封号”视为一个单一的、绝对化的结果,而应将其视作平台风险控制体系中的冰山一角。微信支付的核心功能是转账和交易结算,它与用户的个人信用记录(Credit Score)存在着强烈的关联性。当分期付款逾期发生时,平台首要关注的永远是资金流的回溯和损失最小化,而非单纯的用户行为惩戒。因此,初期阶段的处理机制更偏向于多重维度的提醒、催收通知以及功能限制警告。这种机制设计的目的,是为了促使用户自主还款和修复财务信用记录,而不是为了简单地剥夺用户的基本社交使用权。只有在逾期达到极长期限、或出现多次恶意逃避的重大行为时,平台才会考虑升级到更高程度的干预措施。

深入分析微信支付的服务限制与账户风控之间的逻辑链条,会发现处罚手段是分级递进且目标明确的。短期内,当您只是轻微逾期时,系统只会通过限制关键功能来发挥压力:例如,可能暂时禁用支付给商家的能力、收单限额大幅下降,甚至收到特定的警告通知,这些行为目的都是为了让用户感受到交易链条受阻带来的直接不便和经济损失。更进一步,如果欠款金额较大且处于长期违约状态,平台可能会采取锁定资金或限制关联卡片使用权限等措施。需要明确的是,这类限制并非封号本身,而是将用户的“支付能力”降级处理。一旦多个关键功能(如小额收款、大额支付)同时被系统判定为高风险行为体,用户才可能遭遇账号级别的实质性功能障碍,这是比单纯的“警告”更具威慑性的金融后果。

当逾期状况升级到需要介入外部信用体系时,问题的复杂性会瞬间提升一个层级。微信分期的风控模型是建立在支付数据和背书合作方(如银行、消费金融机构)的数据池之上。如果用户不仅无法履行微信的内嵌债务,同时其财务行为模式持续不稳定,系统就会将这种信息传递给更广泛的征信生态链。虽然直接关联到“个人央行信用记录”的可能性仍有讨论空间,但可以肯定的是,平台会在其私有的高维风险评分模型中标记该账户为高风险用户(High Risk)。这一内部评级会影响到您在微信支付平台上的每一次交易审批流程——无论是能否获得大额资金的垫付、能否与新的金融服务合作,还是能享受优惠活动。这种信用降级比单纯的“封号”更具隐蔽性和持久性。
因此,用户需要建立的是一种危机预警机制的认知:处理逾期债务的核心战场,从来都不是社交层面的账号功能,而是支付交易背后的资金流和信誉层面的信任体系。如果一次逾期事件仅仅是技术或流程上的失误,及时通过官方渠道沟通补交信息即可解决;但若属于持续性、缺乏交代记录的恶意拖欠,系统会倾向于收紧所有与金钱往来的接口。从专业角度看,平台封禁账户带来的社会舆情和法律合规风险,远大于依靠单纯的功能限制来实现债务回收的目标。所以,微信采取的“非直接封号但功能深度受限”的方式,是一种更巧妙、也更具压迫性的综合性风控策略,核心始终围绕着对用户财务信誉度的永久记录与修正上来。
相关文章
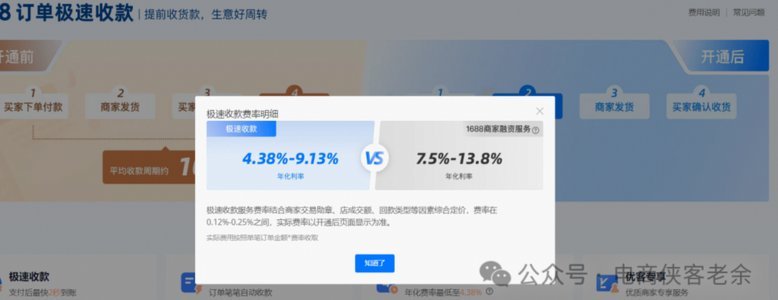
1688先采后付如何操作
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时...
分期乐额度:如何影响和提升?
分期乐额度,看似简单的一串数字,实则蕴含着复杂的金融逻辑和消费策略。它并非单纯的信贷额度,而是基于用户信用评估和风险偏好,结合平台自身对消费场景的预测,量身定制的一种灵活的支付方式。理解分期乐额度的核...
得物余额提现到支付宝多久?详解影响到账速度的因素
得物余额提现到支付宝的时间,并非一个固定的数值,而是受到多种复杂因素的综合影响,需要具体情况具体分析。最初得物推出余额功能,旨在提升用户体验,鼓励消费和分享,但其提现机制的设计也引入了一系列控制机制,...
拼多多:0元下单,微信裂变新机遇
## 拼多多0元下单套现微信:从社交裂变到电商生态的新机遇 在当今互联网时代,拼多多作为国内领先的团购平台,其独特的社交属性为电商运营带来了全新的可能性。其中,"0元下单套现微信"这一概念堪称是该平...
得物分期额度如何安全转现金?
近期,有关“得物分期额度怎么套现”的话题在网络上引起了不小的讨论。作为资深的内容创作者,我认为有必要对此进行深入分析和探讨。首先,需要明确的是,任何形式的套现行为都存在法律风险,且通常违反了金融服务平...
携程“拿去花”:如何灵活使用?
携程旅行网推出的“拿去花”服务,为用户提供了灵活便捷的消费贷款选项。首先,用户可通过携程官网或相关APP申请“拿去花”,并选择适合自己的贷款额度与期限。值得注意的是,“拿去花”的最大特点是其覆盖范围广...