花呗取现算套现吗?真相揭秘
将花呗额度用于获取等值的现金,从经济行为学的角度来看,它天然地带有高度的变相贷款属性。这种操作绕过了直接的现金借贷流程,而是利用了消费信贷平台提供的“支付能力”来完成资金周转。核心问题不在于资金流向,而在于交易的本质:当购货的接收方并不是实际需要消费的商品或服务,而只是充当了资金的“过路站”,那么从逻辑结构上看,这种行为已经极大地贴近了信贷资金的直接提取。这并非简单的消费,而是利用信用额度进行了一种结构性的资金置换,具备与传统意义上的套现行为在目的和路径上的高度相似性。
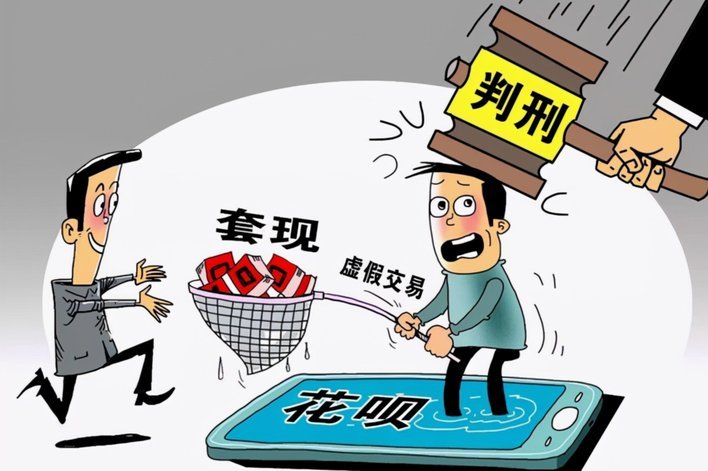
这种行为的争议焦点,在于我们是否应该单纯从交易的表象(即“支付了一笔款项”)来判断,还是应该穿透其经济实质(即“筹集到了现金”)来看待。从金融风控和监管的视角来看,真正的套现通常指利用信用工具进行违规转账以获取现金,其法律性质是灰色或明确违规的。而花呗换现金,虽然没有触及直接的监管红线,但在运行机制上,它实质上是创造了一个“虚拟商品”来支撑资金的提取。平台方接受了这种通过“购物场景”包装的资金转移,本质上是将其定性为一种高风险的信贷周转,超出了其设定的“消费场景”边界。
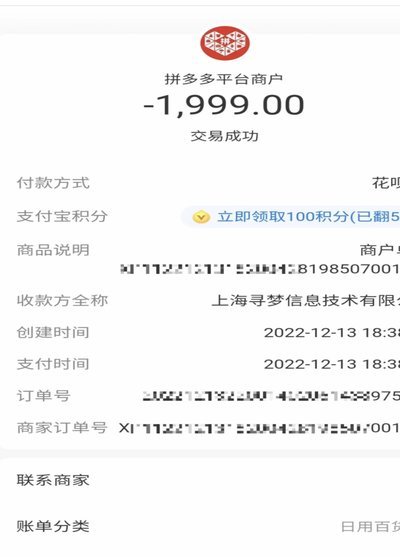
更深入地分析其风险,核心问题指向的是债务结构的恶化。用户通过套取现金的方式,并没有解决实际的资金缺口,而只是将原本应由“消费用途”承担的债务,转变成了直接的、高利率的“周转债务”。这种操作的周期性依赖,极易形成债务陷阱。一旦资金流转的节奏被打断,用户将面临巨大的还款压力,因为这笔资金的成本,是建立在信用高额度、高复利计算的基础上的。这使得用户对自身信贷的评估,从基于“购买力”转向了基于“挪用能力”,这对个人的信用画像和财务稳健性构成了极大的潜在冲击。
从更宏观的信贷管理角度审视,任何利用非目标用途的信贷工具进行资金提取的行为,都应被归类为信用滥用(Credit Misuse)。这不一定等同于法律意义上的“非法套现”,但它违背了信用机构设定的资金用途边界,动摇了信用体系的稳健性。优秀的财务管理和信贷使用,要求资金流的闭环性,即“花出去的钱,必须对应获得价值”。一旦这个闭环被打破,资金就失去了原始的消费支撑,其价值便成了纯粹的负债,这种利用平台信任漏洞进行周转的操作,其本质与套取资金的风险属性是高度一致的。
相关文章
分期额度秒提现的真相:这背后的秘密是什么?
### 额度秒提现,背后的秘密竟然是这个? 你是不是也遇到过,明明在分期乐上申请了额度,却迟迟等不到提现到账?甚至有人告诉你,他们的额度可以秒提现,这到底是怎么回事?其实,所谓的“秒提现”并不是说你...
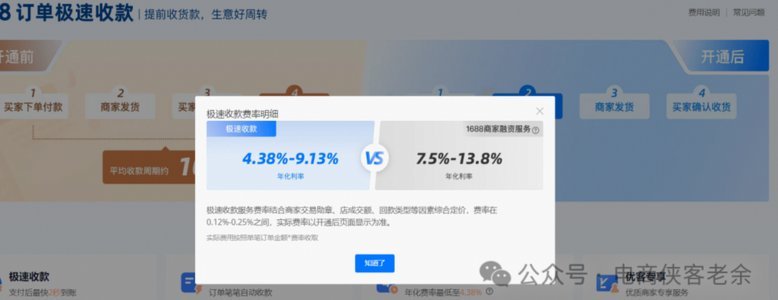
1688先采后付如何操作
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时...
白条套现背后的双重风险
数字信用工具的普及催生了“白条套出来”的高频实践。用户通过技术接口将信用额度即时变现,满足短期资金缺口,这一行为在消费信贷场景中日益普遍。它本质上是数字信用与现实消费需求的深度耦合——当用户习惯于将信...
得物余额提现到微信?最新解答来了
近期,有关得物APP余额提现至微信的问题引起了广泛关注。从技术与政策的双重角度出发,我们可以深入探讨这一话题。 首先,需要明确的是,得物APP作为一款专注于潮流商品购买和分享的应用,其内部支付体系主...
揭秘花呗额度管理的隐形技巧与风险
花呗的信用评估机制本质上是基于用户消费行为的动态建模,其额度调整逻辑与传统信贷产品存在显著差异。平台通过分析用户近3个月的账单周期、分期比例、还款稳定性等维度,构建多维评分体系。当用户频繁使用大额分期...
怎么算的
当我们谈论“怎么算的”时,实际上是在探讨一种思维方式和解决问题的方法论。计算不仅仅是简单的数学运算,它涉及逻辑推理、模式识别以及数据处理等多种技能。在这个数字时代,“怎么算的”背后隐藏的是算法设计与优...