携程积分2000元能套现吗?
### 携程积分套现2000元:可行性与风险分析
携程的积分系统作为用户忠诚度计划的核心,长期以来被许多人视为一种“隐性现金”。然而,当有人提出“拿去花2000能套吗”时,问题的本质已经从单纯的积分使用转向了“套现”的可能性。这种操作看似简单,实则涉及多重风险,需要从平台规则、用户行为和市场环境三个维度进行剖析。
首先,携程积分的本质是“非货币化权益”。其设计初衷并非用于即时消费或现金提取,而是用于兑换特定商品或服务。2000元的套现需求,本质上是试图将积分转化为可自由支配的现金。然而,积分兑换机制通常有严格的限制,例
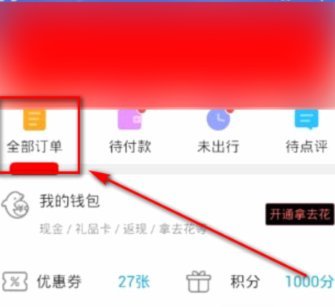
其次,所谓“套现”往往依赖于第三方中介或灰色渠道,这些操作存在极高的法律和安全风险。例如,部分平台声称可将积分兑换为支付宝或微信红包,但此类交易通常需要用户提供账户信息,极易引发账户被盗或资金损失。此外,携程对第三方套现行为始终保持高压打击,用户一旦被发现,轻则积分清零,重则账户被封禁。
再者,从经济成本的角度看,2000元的套现目标实际上并不划算。携程积分的获取成本远高于其兑换价值,例如通过入住酒店或机票累积的积分,其实际价值往往低于面值的10%。若用户通过高频率兑换或批量操作试图套现,反而会因手续费、折扣券消耗等隐性成本而降低实际收益。
最后,用户需要警惕“套现”背后的陷阱。某些营销话术可能夸大积分价值,例如声称“1元积分=1元现金”,但实际兑换时需扣除巨额手续费或限制兑换渠道。真正的积分套现,往往以“手续费”“税费”等名目消耗用户本金,最终得不偿失。
总之,携程积分的使用应以合规兑换为核心,而非试图套现。用户若
相关文章
白条套现背后的双重风险
数字信用工具的普及催生了“白条套出来”的高频实践。用户通过技术接口将信用额度即时变现,满足短期资金缺口,这一行为在消费信贷场景中日益普遍。它本质上是数字信用与现实消费需求的深度耦合——当用户习惯于将信...
得物余额提现到支付宝多久?详解影响到账速度的因素
得物余额提现到支付宝的时间,并非一个固定的数值,而是受到多种复杂因素的综合影响,需要具体情况具体分析。最初得物推出余额功能,旨在提升用户体验,鼓励消费和分享,但其提现机制的设计也引入了一系列控制机制,...
网贷里的信息陷阱
网贷生态中的信息套利,本质上是一种建立在数据非对称性基础上的掠夺性金融行为。它并非简单的借贷,而是一个精密的“信息捕捞网络”。这些平台和背后的利益链条,不会只关注传统的征信记录,而是将借款人生活、消费...
2021网贷平台推荐:合规与安全并重
2021年的中国网贷行业经历了重大的监管变革,合规与风险成为了投资者最为关注的焦点。这一年里,不少网贷平台纷纷退出市场或转型为其他形式的服务机构,留下的是更为严苛的审核标准和更少但更加规范的优质平台。...
揭秘花呗套现平台的陷阱与风险
花呗转现平台,表面上是帮助用户将花呗额度转化为现实现金的中介服务,实则暗藏诸多风险。这类平台的出现,反映了部分用户对花呗功能的误解与滥用,同时也暴露出蚂蚁借呗在风控上的局限性。许多用户误以为花呗可以随...
花呗如何安全高效提现
花呗提现并非简单的“转账”,其机制和流程与银行转账存在本质区别。理解这一差异是高效、安全提现的关键。花呗本质上是蚂蚁集团提供的消费信贷服务,用户的资金并非直接存放在花呗账户中,而是与支付宝账户关联,形...