如何正确关闭花呗功能
花呗作为支付宝生态中的信用支付工具,其关闭流程并非简单的账户注销。用户需通过支付宝App内「我的」页面进入花呗功能模块,点击「我的花呗」后选择「关闭花呗」选项。此操作需经过三重验证:首先确认当前无待还款账单,其次需输入支付宝支付密码,最后通过人脸识别技术完成身份核验。值得注意的是,关闭操作仅终止信用额度的使用权限,不会影响账户本身的存在,用户仍可继续使用支付宝的其他功能模块。
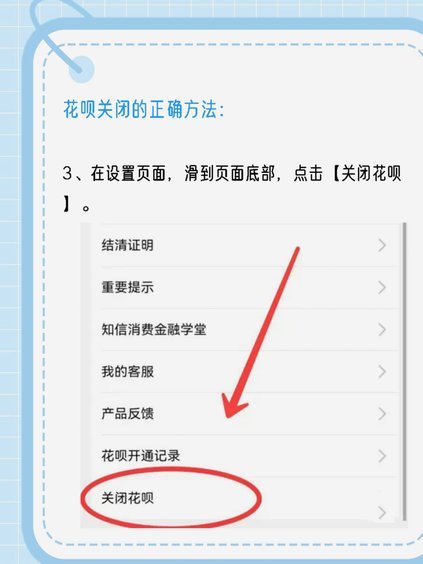
关闭花呗后,原有信用额度将被冻结,但支付宝账户的信用记录仍会保留。这种设计对用户后续使用支付宝的借呗、备用金等产品产生直接影响。若用户曾通过花呗进行过分期付款,系统会自动将未结清账单转移至支付宝余额宝账户,形成新的还款计划。这种账单迁移机制既保障了资金安全,也避免了用户因关闭花呗而产生逾期风险,但需注意新还款计划的利息计算规则可能与原花呗存在差异。
针对有长期闲置需求的用户,支付宝提供了「暂停花呗」功能作为替代方案。该功能可将信用额度暂时冻结,但不会影响账户状态。与直接关闭相比,暂停状态下的花呗仍保留信用记录,适合短期内不再使用但
在操作过程中,用户需特别注意关闭花呗与注销支付宝账户的区别。前者仅终止信用支付权限,后者则会彻底清除账户信息。若用户计划长期不再使用支付宝,建议先完成所有账单清算,再通过「我的」页面的「设置」选项进行账户注销。此过程需经过多重安全验证,确保账户安全后才可完成最终注销。
对于已关闭花呗的用户,仍可通过支付宝的「信用管理」模块查看历史信用记录。这些数据包括消费频次、还款表现等,可作为未来申请其他信用产品的参考依据。同时,支付宝还提供信用修复服务,用户可通过按时还款、增加优质消费记录等方式逐步提升信用评分。这种动态管理机制体现了平台在信用体系建设上的持续优化。
相关文章
商户责任:边界与界限
消费者权益与商户责任的边界,本质上是契约精神与商业伦理的碰撞。在交易关系中,商户作为服务提供方,需承担合同约定的义务,但责任的界定往往取决于具体情境。当消费者遭遇商品质量问题时,商户需依据《消费者权益...
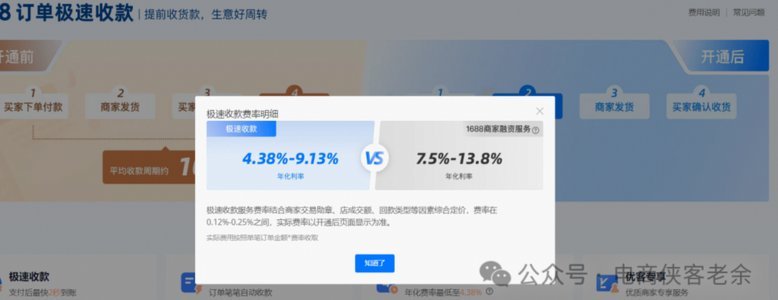
1688先采后付如何操作
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时...
得物先用后付额度如何查看与调整
了解得物先用后付额度的关键在于掌握账户中的详细信息。登录得物官方App或网站,进入个人中心页面后,首先点击“我的钱包”,这里会显示你的所有支付方式和可用的先用后付额度详情。通过此入口,你可以查看当前的...
鹿优选额度提取指南:掌握提升活跃值的核心技巧
鹿优选的额度提取,对于许多 提取额度的核心在于理解鹿优选平台的“活跃值”体系。这种体系并非公开透明,而是根据用户的行为和社区互动进行动态调整。浏览精选内容、参与讨论、分享有价值的信息、甚至积极反馈问...
分期乐还款是否还能免
支付义务的本质并非随时可以被环境因素所取代的口号式概念。当我们讨论“分期乐现在是不是不用还了”这样的疑问时,其核心焦点已从简单的“是否需要付款”跃升至对财务合同约束力、金融政策变动周期以及消费者自身理...
白条使用指南:机制与风险
随着互联网金融的快速发展,各类消费信贷产品应运而生。阿里巴巴旗下的“花呗”服务之一——“白条”,成为了许多消费者熟知的一种便捷支付方式。所谓“白条”,本质上是一种先消费后付款的产品,它允许用户在确认收...