1688先采后付如何操作
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时,系统会自动匹配可承受的账期范围,这决定了“套出”资金的可行性边界。值得注意的是,平台对供应商的资质审核同样严格,要求提供营业执照、税务登记、银行账户等实名信息,这种双向验证机制大幅压缩了虚假交易的空间。
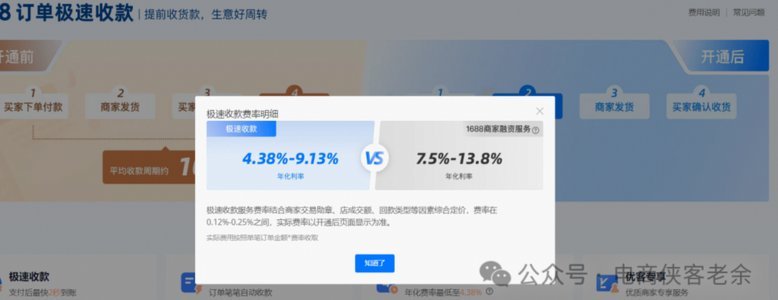
从资金流动视角观察,先采后付并非简单的“先拿货后付款”,而是嵌套了多重金融工具。平台通常与第三方金融机构合作,将买家的应付账款转化为可拆分的电子凭证,允许供应商通过质押融资提前获取部分资金。这种结构化设计使得资金流转既符合账期约定,又规避了直接透支的风险。但这也意味着,任何试图通过伪造贸易背景或虚增交易规模来“套出”资金的行为,都会触发平台的智能风控系统,导致授信额度被冻结甚至账户被封禁。
供应链金融的底层逻辑决定了先采后付的可操作性上限。当供应商将货物交付至指定仓库后,平台会启动资金托管流程,此时买家的付款义务转化为对物流节点的监控责任。若货物在运输途中出现异常,系统会自动触发资金冻结机制,这使得任何试图通过“空单操作”或“虚假验收”来套取资金的尝试都面临极高失败率。平台通过物联网设备与区块链技术的结合,实现了对货物全生命周期的数字化追踪,这种技术穿透力大幅提升了资金安全边际。
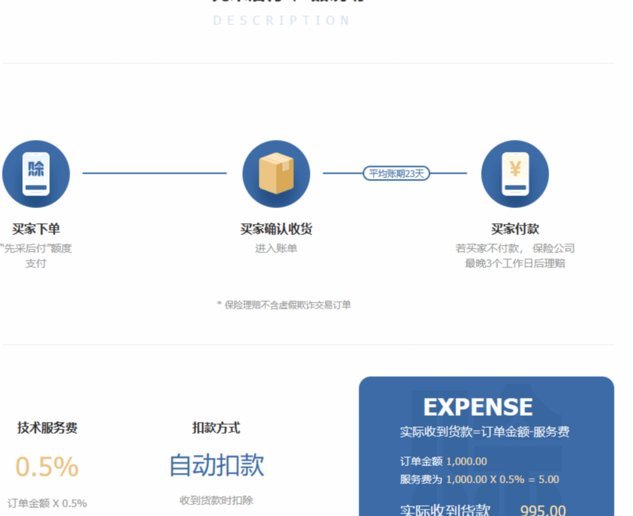
合规性始终是先采后付模式的隐形门槛。平台对交易真实性实施“三查”机制:查合同文本的法律效力、查物流轨迹的完整性、查资金流向的合规性。任何试图通过关联交易、虚开发票或伪造验收单据来“套出”资金的行为,都会在数据交叉验证中暴露。平台风控部门运用机器学习模型,能实时识别异常交易模式,例如同一买家在短时间内频繁更换收货地址、同一供应商的交易对手存在关联企业等,这些都会触发人工复核流程。
相关文章
花呗里的钱怎么转出来?
关于如何将花呗里的资金提现,首先需要明确的是,花呗本质上是一种消费金融工具,用户通过申请获得信用额度,在淘宝、天猫等电商平台进行购物时可先用后付。因此,花呗本身并不直接持有用户的资金,而是一个虚拟账户...
拿去花卡如何使用
拿去花卡,这个名字本身就带有一种误导性,它经常被误解为一种可以自由支配的现金替代品。实际上,拿去花卡(Virgin Money Pot)并非传统的银行卡或借记卡,它更像是一种设定目标并自动储蓄的工具,...
分期乐额度:如何影响和提升?
分期乐额度,看似简单的一串数字,实则蕴含着复杂的金融逻辑和消费策略。它并非单纯的信贷额度,而是基于用户信用评估和风险偏好,结合平台自身对消费场景的预测,量身定制的一种灵活的支付方式。理解分期乐额度的核...
商家套现:风险与警示
商家套现,这一概念常出现在商业活动中,并且由于其涉及的复杂性和潜在的风险而备受关注。简单来说,它是指通过非正常手段将原本应存于企业账户的资金以现金或其他形式提取出来的行为。这种行为往往违反了金融监管的...
如何有效提取和利用鹿优选商城额度?
鹿优选商城额度,是许多用户关注的焦点。毕竟,积累了宝贵的积分和奖励,想把它转化为实际收益,提现是直观而便捷的方式。然而,关于“鹿优选商城额度怎么提现出来”这个问题,却并非简单易答。 不同于传统电商平...
网贷里的信息陷阱
网贷生态中的信息套利,本质上是一种建立在数据非对称性基础上的掠夺性金融行为。它并非简单的借贷,而是一个精密的“信息捕捞网络”。这些平台和背后的利益链条,不会只关注传统的征信记录,而是将借款人生活、消费...