分期乐还款是否还能免
支付义务的本质并非随时可以被环境因素所取代的口号式概念。当我们讨论“分期乐现在是不是不用还了”这样的疑问时,其核心焦点已从简单的“是否需要付款”跃升至对财务合同约束力、金融政策变动周期以及消费者自身理解机制的深刻探究。从资深分析的角度看,任何涉及分期付款的免除,都必然有其基于合同层面或宏观经济周期的明确触发机制。脱离了这份原始的、具有法律效力的协议书,任何口头传闻、平台表面的促销调整,都无法从根本上改变你既有的、已经达成的财务承诺。我们需要将支付行为的关注点,从“是否可以免除”,转移到“了解免除的前提条件是否依然存在,且是否改变了原始的资金成本结构”。
理解分期支付是否可以“不用还”,首先必须对信贷成本的构成进行精细拆解。所谓的“免除还款”,极大概率不是一次性的全额豁免,而是指向某项成本的减免,例如免除利息(Interest Waiver)或减免手续费(Handling Fee)。真正需要审视的是原始合同中包含的年化利率(APR)和总账期成本。如果当前的免还传闻仅仅是针对某期某笔支出进行补贴或延期支付,那么后续的资金流转和利息计算机制,极有可能会采用一个新的、甚至更高的加权系数来填补这一空隙。因此,盲目听信“不用还了”的传言,而没有核对平台是否同时修改了背后的资金成本结构,是极其危险的金融行为。
从宏观经济和金融监管的角度切入,支付周期内是否出现“无需还款”的情况,通常与极度特殊的系统性金融事件挂钩,例如大规模的政府主导的刺激计划、系统性的流动性枯竭预警,或是特定的行业性危机。在正常的市场运作周期内,平台方或金融机构不会随意、无偿地大规模解除消费者的合同负债。平台所做的调整,更像是对用户的“风控优化”或“流量激励”,其本质是一种成本转移。它通过降低用户的短期支付压力,换取用户在未来其他商品或服务上的高粘性和高消费额度,形成一个持续的、以增量消费为驱动的循环链条。这种周期性调控,比单纯的“免还”更值得深入警惕。
最终,将支付责任的主体意识重新回归到使用者自身。无论外部环境和市场如何变动,每一笔分期款项都与一套精确的、可追溯的支付凭证挂钩。缺乏主动核查,任何看似放松的支付环境,都可能成为用户掉入“延迟支付陷阱”的温床。消费者必须掌握一套标准化的验证流程:第一,查阅协议的最新版本,重点关注“支付义务”和“违约后果”章节;第二,通过官方指定的渠道获取财务结算报告,而不是依赖任何第三方渠道的通知;第三,理解当前的“不用还”是否改变了你的信用评分模型。一个负责任的财务决策者,永远不会将支付的最终责任,外包给模糊的口号和突发性的市场情绪。
相关文章
得物秒杀怎么参与?
得物秒杀并非一个固定的地点,而是一个高度依赖算法、社区运营和商家实时的“价格发现”机制,其核心在于其庞大的用户群体和基于数据的实时竞价体系。要真正理解“得物秒杀在哪”,首先要摒弃传统电商的“商家定价”...
携程“拿去花”:如何灵活使用?
携程旅行网推出的“拿去花”服务,为用户提供了灵活便捷的消费贷款选项。首先,用户可通过携程官网或相关APP申请“拿去花”,并选择适合自己的贷款额度与期限。值得注意的是,“拿去花”的最大特点是其覆盖范围广...
网贷里的信息陷阱
网贷生态中的信息套利,本质上是一种建立在数据非对称性基础上的掠夺性金融行为。它并非简单的借贷,而是一个精密的“信息捕捞网络”。这些平台和背后的利益链条,不会只关注传统的征信记录,而是将借款人生活、消费...
羊小咩额度商家:小额信用如何重塑消费体验
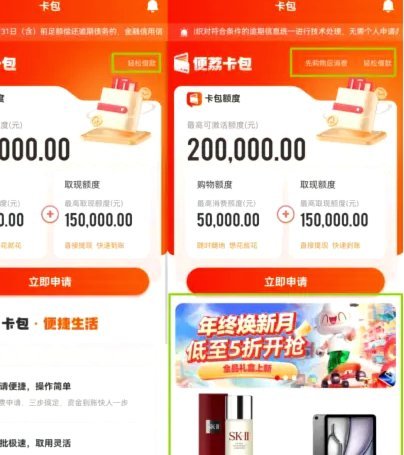
在互联网金融与消费升级的双重浪潮下,"羊小咩额度商家"作为一种新兴的商业形态,正在悄然改变着消费者的购物体验和商家的运营模式。这种以小额信用额度为切入点的商业模式,不仅为消费者提供了便捷的支付方式,更...
分期乐额度提现:全攻略详解
分期乐的额度体系本质上是平台基于用户信用评估后发放的虚拟货币,其核心逻辑在于通过分期消费行为积累信用数据,从而提升额度上限。用户在购物时消耗的额度并非直接等同于现金,而是需要通过特定流程转化为可提现资...
羊卡提现:小心“羊小咩”陷阱
近日,关于“羊小咩便荔卡额度提现出来”的讨论热度持续攀升。这背后反映的是金融产品使用中常见的问题和挑战。所谓“羊小咩便荔卡”,实际上是一种虚拟信用卡服务,这类服务往往基于用户信用评估提供资金支持或优惠...