花呗套现行为的识别机制
花呗的“套现”问题,并非简单的资金流动,而是与风险管理体系的微妙交互,需要从多个维度进行深入剖析。传统意义上的套现,是指利用金融工具进行短期、频繁的资金变现,目的是为了规避监管或者进行短期投机,通常涉及高风险和潜在的法律风险。而花呗的“套现”,则更接近于利用花呗的“消费分期”功能,来实现短期资金需求,本质上是一种透支行为。关键在于,花呗允许用户通过消费分期的方式,将原本一次性支付的金额分割成若干笔,并在每个周期按期还款。如果用户利用这种功能,在还款周期内,将资金转移到其他账户,再进行其他消费或投资,这便可以被视为一种套现行为。重要的是,花呗本身并没有明确禁止这种行为,而是通过监控用户的消费行为、还款情况以及账户交易的异常波动来识别潜在风险。

花呗套现的触发点,主要体现在用户消费行为和还款模式上。如果用户频繁地进行高额消费,并且在还款周期内,频繁地将资金转移到其他账户,同时这些账户的资金来源不明或活动异常,那么花呗系统会高度警惕。花呗的风险控制系统并非单纯地判断交易金额,而是基于行为模式的异常性进行评估。例如,用户在正常消费基础上,突然增加大量消费,且都集中在几个交易周期内,同时还款账户的交易过于频繁,这便会触发预警。更进一步,系统还会与用户的征信信息进行比对,如果发现用户有不良信用记录或者资金来源有问题,那么花呗会立刻采取限制措施,例如限制消费金额、冻结账户等。这种多维度监控,使得花呗的套现风险控制比传统金融机构更为严密,也更具针对性。
然而,花呗的套现并非一蹴而就,而是需要用户在一定程度上违背了花呗的设计初衷。用户需要具备一定数量的消费记录,才能获得更高的消费分期额度,进而可以进行更大的资金流动。同时,花呗也并非完全没有监管,它会根据用户的信用评分、交易记录以及账户余额等因素,动态调整消费额度,从而限制用户的套现空间。如果用户能够保持良好的还款记录,并且在合理范围内进行消费,那么花呗会提供更便捷的支付服务。相反,如果用户频繁违规操作,或者账户余额过低,那么花呗系统会逐渐收紧控制,甚至可能全面冻结账户,从而切断用户的套现渠道。

值得注意的是,花呗套现的定义并非绝对,它依赖于具体情况的判断。简单的消费分期本身并没有问题,只要用户能够按时还款,并且消费行为符合监管要求,那么就不能被归类为套现行为。但如果用户利用花呗进行频繁的资金变现,并且存在欺诈、洗钱等违法犯罪行为,那么花呗系统会立即采取措施进行干预,并可能向相关监管部门举报。因此,用户在使用花呗时,需要遵守相关规定,理性消费,避免过度透支,才能避免被系统识别为风险用户,从而失去使用花呗的权利。 最终,花呗套现的风险控制,核心在于持续监测用户的行为模式,并根据风险程度采取相应的应对措施。
相关文章
鹿优选并非传统网贷平台
鹿优选并非传统意义上的“网贷平台”,它更准确地定位为一个“金融科技服务平台”,其核心业务围绕“信用社交”展开,并提供一系列与金融相关的服务。理解鹿优选的本质,首先需要抛开“网贷”的固有印象。传统的网贷...
秒花花:快速信贷的新选择?
秒花花作为近年来兴起的消费金融产品,其核心竞争力在于对用户需求的精准捕捉与技术手段的深度融合。不同于传统信贷模式,该产品通过大数据分析实现快速授信,将用户画像与场景化消费需求结合,形成差异化的服务路径...
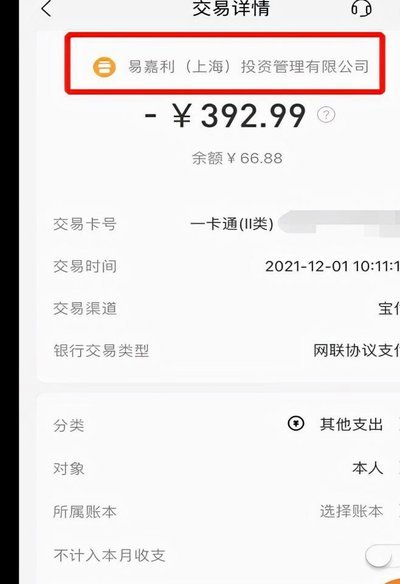
鹿优选宝付取消指南:全攻略
鹿优选宝付的取消并非一个简单直接的过程,它涉及多个环节,且不同取消方式的成功率和后续影响有所差异。理解这一现实是有效解决问题的关键。首先,鹿优选宝付实际上是其服务的一部分,而非独立的支付平台。因此,取...
揭秘花呗额度管理的隐形技巧与风险
花呗的信用评估机制本质上是基于用户消费行为的动态建模,其额度调整逻辑与传统信贷产品存在显著差异。平台通过分析用户近3个月的账单周期、分期比例、还款稳定性等维度,构建多维评分体系。当用户频繁使用大额分期...
羊小咩额度商家:小额信用如何重塑消费体验
在互联网金融与消费升级的双重浪潮下,"羊小咩额度商家"作为一种新兴的商业形态,正在悄然改变着消费者的购物体验和商家的运营模式。这种以小额信用额度为切入点的商业模式,不仅为消费者提供了便捷的支付方式,更...
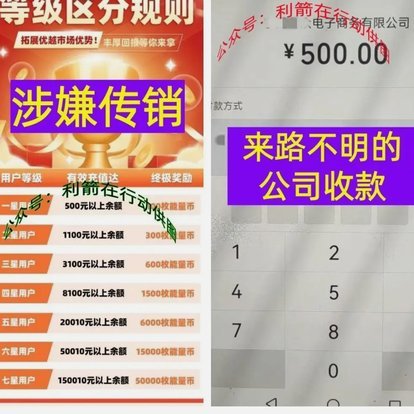
揭秘花呗套现平台的陷阱与风险
花呗转现平台,表面上是帮助用户将花呗额度转化为现实现金的中介服务,实则暗藏诸多风险。这类平台的出现,反映了部分用户对花呗功能的误解与滥用,同时也暴露出蚂蚁借呗在风控上的局限性。许多用户误以为花呗可以随...