分期乐一次性还款全攻略
分期乐的一次性还款操作需结合平台规则与用户实际需求综合判断。通过APP内的“提前还款”功能可直接发起操作,系统会自动计算剩余本金及可能产生的手续费。值得注意的是,部分分期方案可能包含“提前还款违约金”条款,用户需在借款协议中确认相关细则。若存在多期未还记录,建议优先结清当前期数后再处理历史账单,避免因逾期记录影响征信。

平台在设计还款路径时通常设置双重验证机制,包括短信验证码与人脸识别,以确保资金安全。用户完成还款后,系统会生成电子凭证,建议截图保存作为凭证。对于大额资金需求用户,可考虑通过绑定的银行卡进行批量还款,但需注意部分银行对单日转账额度的限制。若遇操作异常,平台客服可提供实时指导,但需避免在非工作时间频繁咨询。
提前全额还款可能涉及利息差额计算,用户应关注账单详情页的“剩余本金”与“已计利息”数据。部分分期乐合作金融机构提供“提前还款利息减免”政策,但通常以“满X期后可申请”为前提条件。建议在还款前通过客服确认具体规则,避免因误解产生额外支出。同时需注意,部分分期产品在签约时已约定“不可提前还款”,此类条款需在借款协议中明确标注。
用户在完成一次性还款后,应主动查询征信报告确认记录更新情况。若发现逾期记录未及时消除,可向平台提交书面说明并附上还款凭证。对于长期使用分期乐的用户,建议建立“还款日历”管理账单,通过设置还款提醒降低误操作风险。平台虽提供自动扣款服务,但手动操作更有利于用户掌握资金流动情况,尤其在大额消费场景中更具风险控制价值。
相关文章
支付宝花呗里的钱怎么套现
花呗是支付宝推出的一款消费信贷产品,它为用户提供了一种便捷的分期付款方式。但是,在使用过程中,有用户可能会遇到需要将花呗额度暂时转化为可用资金的需求。面对这种情况,不少人会寻求各种途径试图实现“套现”...
分期乐额度也能提现?
近年来,随着互联网金融的快速发展,“分期乐”凭借其灵活便捷的特点,在年轻消费群体中迅速走红。然而,部分用户发现,购物额度可以转换为现金提取,这一功能引发了广泛的关注和讨论。 首先,从消费者的角度来...
得物APP提现攻略与注意事项
得物App的提现机制本质上是平台资金流转的闭环设计,其核心逻辑围绕用户账户余额与外部支付渠道的对接展开。用户需先完成实名认证与银行卡绑定,系统通过央行清算通道实现资金划转。值得注意的是,平台对提现额度...
微信分付套现怎么用
在探讨微信分付套现后的资金使用时,首先要明确的是,微信分付本质上是一种消费信贷服务,而非直接提现功能。用户通过微信分付获取的资金主要用于消费而非直接提现到银行账户。因此,将其套现行为视为不合规操作,可...
色彩与交互的秘密
网贷平台的视觉呈现往往承载着品牌信任度与用户决策逻辑的双重密码。在100个平台的图片集合中,UI/UX设计的差异化策略显而易见——部分平台采用扁平化极简风格强化专业感,另一些则通过动态信息图构建场景化...
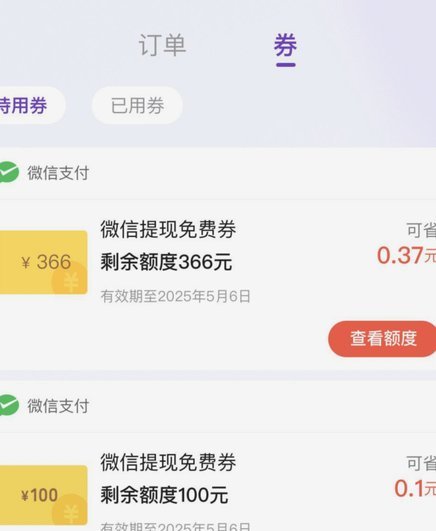
得物余额提现到微信?最新解答来了
近期,有关得物APP余额提现至微信的问题引起了广泛关注。从技术与政策的双重角度出发,我们可以深入探讨这一话题。 首先,需要明确的是,得物APP作为一款专注于潮流商品购买和分享的应用,其内部支付体系主...