花呗模式下的隐性风险与用户陷阱
信用卡消费行为与“花呗”模式的深度结合,核心问题并非单纯的利率成本,而更在于其对用户消费心智的重塑与对信用风险的系统化管理。这种金融工具的便捷性,提供了一种心理上的“延迟满足感”,使消费者在购买的瞬间与实际的资金支付行为之间形成了一个认知脱节。用户习惯性地将“花呗额度”视为可调动的日常收入补充,而不是一个有时间限制的信贷额度。这种行为的隐形陷阱,是让用户容易陷入购买冲动与消费惯性的循环。它使得消费者难以清晰区分当前的支出压力与实际的偿还能力,从而在高频次、低门槛的触达下,极易放大个人的财务风险敞口,最终将信贷透支转化为一种难以察觉的财务习惯,这是产品设计最值得警惕的心理学误区。
其深层的结构性问题体现在资金成本与账期机制的复杂模型中。虽然宣传侧重于“免息体验期”的吸引力,但实际的费用计算模型往往基于模糊的循环利息和滞纳金机制,使得用户对总体的资金成本产生认知偏差。信贷产品的本质在于时间差的贩卖,用户在最短的时间周期内完成购买,但却必须在更严格的账期压力下,确保按时回款。一旦用户未能掌握完整的现金流规划,或者遭遇突发变故,系统自动触发的循环计息就会迅速成为雪球式的债务增量,大大超出用户最初的风险预估。缺乏透明、直观的成本展示,使得用户在享受信贷便利的同时,也同时接受了更高的信息不对称风险。
从宏观的风险管理角度来看,花呗模式对过度信贷扩张的隐患折射出行业层面的系统性漏洞。当消费者群体普遍形成一种“先消费、后付费”的消费心智时,市场信贷的体量和速度都会远超消化债务的实际经济体承载力。这促使借贷行为从必要的消费升级,蜕变为一种维持生活状态的刚性支出,甚至构成潜在的“刚需信贷”。如果整个用户群体的负债率和信贷依赖度持续攀升,一旦经济环境出现任何系统性波动,将面临难以通过传统利率调控解决的集中性违约潮。这不仅是个人财务问题,也上升为对金融稳定性和消费理性度的结构性考验。
此外,数据的维度和信用评估的外部延伸,构成了另一个亟待审视的痛点。每一次花呗的用额、还款行为、乃至欠款的催收记录,都被系统捕获、记录并汇集成高度精细化的用户信用画像。虽然这是现代信贷体系的基础,但一旦用户信用画像被描绘成一个缺乏弹性、难以修正的“既定事实”,它将产生强大的路径依赖效应。对于部分使用习惯尚不成熟的群体,即使只是偶尔的短期资金周转,也会在信用体系中留下永久性的“瑕疵标签”,影响其未来的金融获取能力,形成一道难以跨越的信用门槛。解决之道,必须在算法的精准性与用户财务修复的弹性之间,建立一个更人性化、更具有修正机制的平衡点。
相关文章
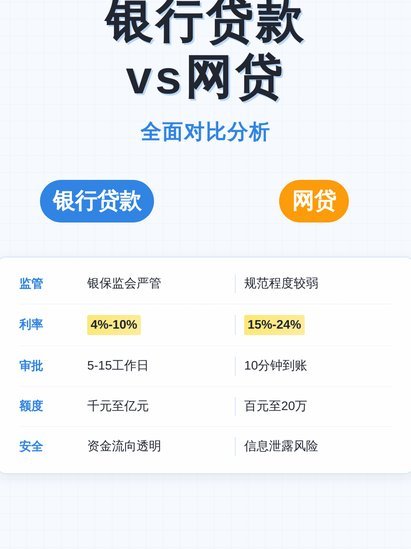
全面解析网贷平台生态体系
## 解锁财务新机遇:深度解析“最全”网贷平台生态 “最全”网贷平台并非简单的“聚合”,而是在精细化运营、风险控制、以及用户体验的综合考量下形成的生态系统。当前市场上的平台各有侧重,其核心差异体现...
得物余额提现到支付宝多久?详解影响到账速度的因素
得物余额提现到支付宝的时间,并非一个固定的数值,而是受到多种复杂因素的综合影响,需要具体情况具体分析。最初得物推出余额功能,旨在提升用户体验,鼓励消费和分享,但其提现机制的设计也引入了一系列控制机制,...
提现未秒拒并不等于稳了
便荔卡包提现流程中未遭遇秒拒的现象,往往被用户视为系统信任度的直观体现。但需警惕的是,这种"未被拦截"的表象可能仅反映初步审核阶段的通过,而非最终资金到账的确定性。金融系统的风控机制通常包含多层验证,...
微信分付能否被刷出?风险揭秘
“微信分付可以刷出来吗”这个问题,表面上看似简单,实则涉及到一个更为复杂的金融监管和用户行为的领域。简单回答是:可能可以,但风险极大,且极有可能触犯法律。要理解这个问题,首先需要明确“刷”的含义。在这...
如何有效提取和利用鹿优选商城额度?
鹿优选商城额度,是许多用户关注的焦点。毕竟,积累了宝贵的积分和奖励,想把它转化为实际收益,提现是直观而便捷的方式。然而,关于“鹿优选商城额度怎么提现出来”这个问题,却并非简单易答。 不同于传统电商平...
怎么算的
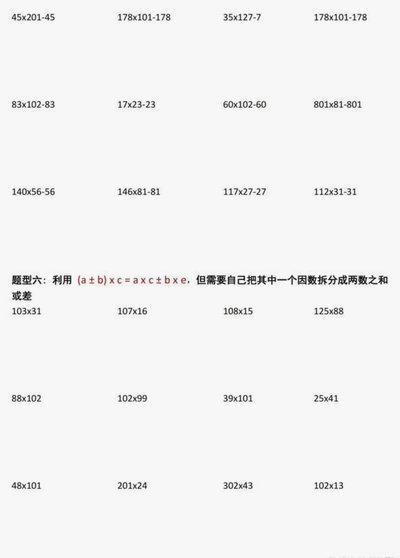
当我们谈论“怎么算的”时,实际上是在探讨一种思维方式和解决问题的方法论。计算不仅仅是简单的数学运算,它涉及逻辑推理、模式识别以及数据处理等多种技能。在这个数字时代,“怎么算的”背后隐藏的是算法设计与优...