羊小咩临时额度:如何轻松获取
羊小咩的临时额度机制本质上是信用资源的动态调配。当用户出现消费缺口时,系统通过算法评估其信用画像,将未使用的授信额度进行临时释放。这种机制的核心在于风险控制与资金流动的平衡,既满足用户短期资金需求,又避免过度授信带来的潜在风险。实际操作中,临时额度的获取往往与用户的还款记录、消费频率、账户活跃度等多维度数据挂钩,形成一个动态调整的信用评估模型。
平台在额度分配时采用分层策略,优先向信用评分稳定且消费行为规律的用户倾斜。例如,连续三个月按时还款的用户,其临时额度释放比例通常高于存在逾期记录的用户。同时,系统会根据用户的实时资金流水进行智能校准,当检测到账户存在大额还款或资金周转压力时,可能主动降低临时额度上限。这种动态调整机制既保障了资金安全,也提升了用户体验的灵活性。
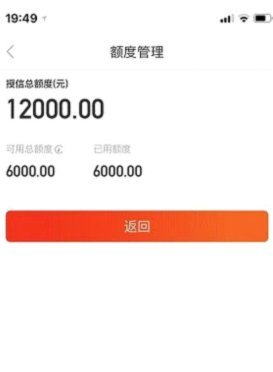
获取临时额度的关键在于建立良好的信用资产组合。用户可通过优化账单结构、增加多元化消费场景来提升信用评分。例如,合理使用信用卡分期、绑定第三方支付工具等行为,都能在数据维度上强化信用画像。值得注意的是,临时额度的使用需遵循"先用后还"原则,避免因过度依赖短期资金导致负债率攀升,这可能反向影响长期信用评级。
平台风控系统会持续监控临时额度的使用轨迹,当检测到异常消费模式时,可能触发额度冻结或还款计划调整。用户应关注账户的信用健康指标,如负债率、还款及时性等,这些数据直接影响临时额度的可持续性。同时,定期查询信用报告,及时纠正负面记录,有助于维持较高的信用评分,从而获得更稳定的临时额度支持。
在实际操作中,用户可通过优化消费行为来提升临时额度获取概率。例如,保持每月固定还款日、避免频繁申请新额度、合理分配信用卡账单等策略,都能在信用数据中形成积极信号。但需警惕过度依赖临时额度带来的隐性成本,如利息支出或征信记录的影响。建议将临时额度视为应急工具,而非长期资金解决方案,这样才能在保障资金安全的同时,最大化信用资源的使用效率。
相关文章
如何从得物提现到微信
近期,得物平台的用户对于如何将余额提现到微信账户表现出浓厚的兴趣。本文旨在提供一个详尽的指南,帮助您顺利完成这一操作。 首先,需要明确的是,得物并没有直接支持将余额转出至第三方支付工具(如微信、支付...
花呗套现背后的四大风险
花呗作为一种便捷的线上支付工具,为消费者提供了多种便利和优惠。然而,在享受其服务的同时,一些用户可能会尝试通过不正当的方式套现来获取现金,这种行为背后隐藏着严重的风险与后果。首先,任何形式的套现都是违...
花呗套现风险与防范全解析
花呗作为互联网信用支付工具的典型代表,其设计初衷是为用户提供消费场景下的信用支持。然而在实际应用中,部分用户通过虚构交易、虚增商品价格等手段实现资金套现,这种行为本质上是对信用体系的滥用。平台风控系统...
羊小咩额度使用技巧
在羊小咩额度系统中,用户往往面临如何最大化利用这一资源的挑战,这不仅仅是简单的提款问题,而是涉及战略性的资金分配。首先,理解额度的“套出来”机制需要从风险与收益平衡的角度切入。羊小咩额度通常设计为分散...
美团月付取现陷阱揭秘
### 美团月付取现套路骗局是真的吗? 美团月付作为美团集团旗下的一款信用支付产品,主打“先消费、后付款”,为用户提供了便捷的分期付款和信用支付服务。然而,随着其普及,一些所谓的“美团月付取现套路...
先采后付的风险与防范技巧
### 先采后付的陷阱与应对策略 先采后付模式的出现,表面上为中小企业提供了更灵活的资金流转方式,但其背后隐藏的风险却鲜为人知。这种模式的核心在于通过信用评估和分期付款机制,帮助企业在采购时缓解短期...