羊小咩15000元手续费计算详解
羊小咩平台的手续费计算逻辑通常嵌套在交易链条的多个环节,而非单一固定比例。以15000元交易为例,需拆解为平台服务费、支付渠道手续费、资金托管成本三部分。其中支付渠道手续费受银行卡类型与交易时间影响,跨行转账可能触发0.15%-0.3%的附加费率;平台服务费则与用户等级挂钩,新用户常面临1.5%-2%的基准费率,而高频交易者可通过阶梯折扣降至0.8%。值得注意的是,部分隐藏成本如夜间交易的流动性补偿金,可能使总手续费波动0.2%-0.5%。
手续费的动态调整机制往往与市场波动率相关联。当标的资产价格波动超过阈值时,平台可能通过算法自动上调风控费率,这在加密货币交易场景中尤为常见。以15000元套单为例,若标的资产24小时波动率突破12%,系统可能触发附加0.3%的波动风险对冲费用。这种非线性定价策略要求用户在交易前必须调取历史费率曲线,通过回归分析预判潜在成本区间,而非依赖静态费率表。
行业对比数据显示,羊小咩的手续费结构在同类平台中处于中游位置。传统金融交易平台普遍采用0.5%-1%的固定费率,而部分新兴平台通过双边补贴模式将费率压低至0.3%以下。但需注意,低费率常伴随隐性成本,如资金占用利息或强制平仓触发的流动性成本。以15000元套单为例,若选择0.3%费率的平台,实际资金使用效率可能因强制清算条款降低15%-20%,这在杠杆交易中尤为显著。
手续费的边际效益分析揭示出规模经济的临界点。当单笔交易金额超过8000元时,羊小咩的阶梯费率体系开始显效,此时手续费占比从2.1%降至1.3%。但这一临界点并非绝对,受交易频率影响显著:日均交易5次
相关文章
取现之路:轻松还是曲折?
拿去花取现的门槛取决于平台风控体系的精细化程度。头部机构普遍采用多维数据交叉验证,除基础征信外,会调取用户手机定位、消费轨迹、社交网络等动态信息。例如某平台要求用户连续三个月在特定商圈消费,才能触发取...
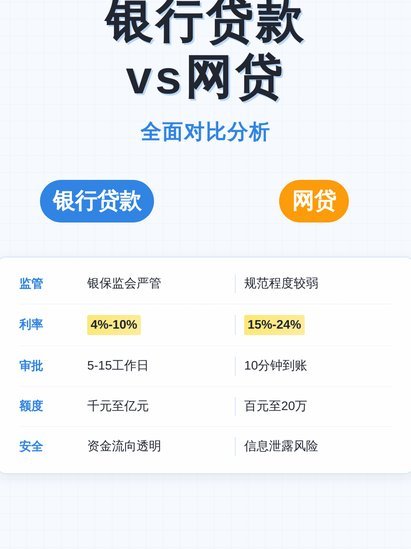
全面解析网贷平台生态体系
## 解锁财务新机遇:深度解析“最全”网贷平台生态 “最全”网贷平台并非简单的“聚合”,而是在精细化运营、风险控制、以及用户体验的综合考量下形成的生态系统。当前市场上的平台各有侧重,其核心差异体现...
色彩与交互的秘密
网贷平台的视觉呈现往往承载着品牌信任度与用户决策逻辑的双重密码。在100个平台的图片集合中,UI/UX设计的差异化策略显而易见——部分平台采用扁平化极简风格强化专业感,另一些则通过动态信息图构建场景化...
分期乐现在合规吗?解读背后的法律与技术支撑
近期,关于“分期乐”的讨论热度持续攀升。从电商平台到社交媒体,各种声音交织在一起,让人不禁疑问:“分期乐现在合法吗?”为了给用户一个准确的答案,我们需要从多个角度进行深度剖析。 首先,法律合规性是首...
羊小额度:玩转风险,解锁额度技巧
羊小额度的分配机制本质上是基于多维数据建模的动态评估体系。平台通过采集用户行为轨迹、还款记录、资产状况等维度数据,构建出复杂的信用评分模型。额度释放并非简单的数值叠加,而是通过算法对用户风险偏好、资金...
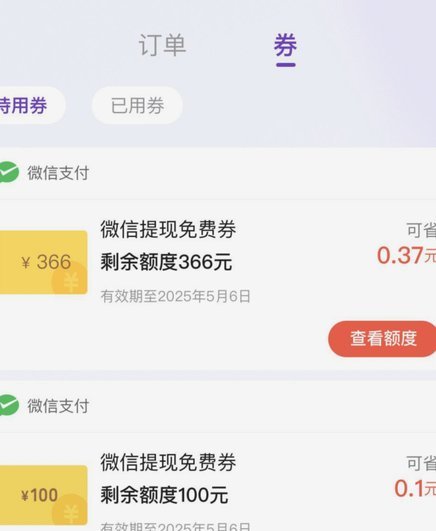
得物余额提现到微信?最新解答来了
近期,有关得物APP余额提现至微信的问题引起了广泛关注。从技术与政策的双重角度出发,我们可以深入探讨这一话题。 首先,需要明确的是,得物APP作为一款专注于潮流商品购买和分享的应用,其内部支付体系主...