微信分付:一天能套几次?背后有何玄机
“微信分付一天能套几次”这个看似简单的问题,实际上涉及到一个复杂且动态的金融生态,远比表面上看起来的要深刻得多。它与微信支付的风险控制机制、用户行为模式、以及整个金融监管的考量息息相关。要准确回答这个问题,不能仅仅从“套利”的定义出发,而必须将其理解为一种利用微信支付系统差异性收费的潜在行为模式。微信支付为了防范恶意套利,实施了诸多限制措施,例如单笔交易额限制、交易频率限制、以及对用户账户的监控。这些措施并非为了阻止所有潜在的“套利”,而是为了防止大规模的资金流动和操控,从而维护支付系统的稳定运行。因此,“套几次”这个数字本身并不重要,重要的是能否在这些限制下,通过巧妙的资金调度和交易模式,获得非正常的收益。
目前,微信支付对分付的限制主要集中在几点:单个用户在同一时间段内,分付的次数、总金额、以及涉及的账户数都有上限。 此外,微信支付还会记录用户的交易历史,分析其交易模式,如果发现用户存在频繁、高额的分付行为,系统会自动限制其交易能力,甚至冻结账户。这种动态的监控机制使得“套利”的难度越来越高。 重要的是,用户本身的行为也至关重要。 如果用户仅仅是正常的社交分付,即使在允许的范围内,也难以形成有效的套利行为。 真正的套利机会往往需要在对微信支付系统理解的基础上,结合自身账户的特征,进行精细化的操作和控制,才能尽可能地提高收益。
实际上,“微信分付一天能套几次”的数字,更多的是一个理论上的指标,而非一个实际可操作的上限。 微信支付的风险控制系统是动态的,会根据市场情况、用户行为、以及监管部门的指令进行调整。 过去,由于微信支付早期存在一些监管漏洞,用户可以通过一些技巧,在一定程度上进行套利。 然而,随着监管的加强和技术手段的完善,这些漏洞被逐一堵塞。 因此,即使某个用户在特定的一天,通过某种方法成功地进行了多次分付,也可能很快被系统识别并限制其交易能力。 关键在于,用户要时刻保持对微信支付系统的敏感性,并根据实际情况调整自己的操作策略。
更深层次的思考,是关于“套利”本身的概念。 微信支付系统并非是存在套利机会的场所,而是为了提供便捷、安全的支付服务而设计的。 任何试图通过其机制获得非正常收益的行为,都属于对系统的不负责任使用,并且可能导致严重的后果。 从监管角度来看,微信支付的风险控制体系,体现了金融监管的必要性和重要性。 它不仅保障了支付系统的稳定运行,也保护了用户的资金安全。 因此,与其纠结于“微信分付一天能套几次”这个数字,不如关注如何正确、合理地使用微信支付,遵守相关规定,并为维护金融秩序贡献力量。
相关文章
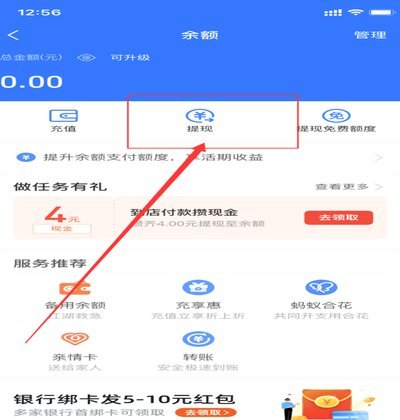
如何将平台余额转移到支付宝?得物app提现操作指南
得物资金流转的底层逻辑,实际上是交易结算闭环的最后一道工序。当一件商品完成鉴别并结算至用户账户时,这笔资金在得物体系内处于“平台余额”状态,属于平台受托管理的待结算款项。将这部分资金转移至支付宝,本质...
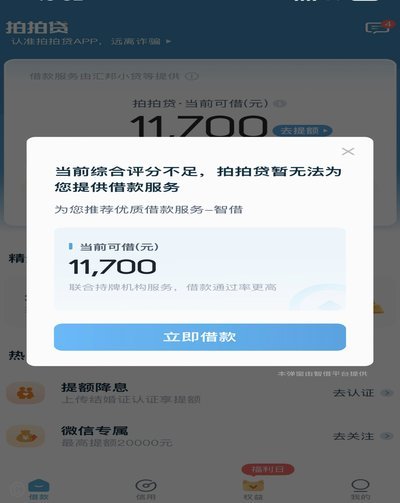
拍拍贷借款步骤详解
拍拍贷作为一种以互联网技术为基础的融资方式,近年来在中国市场逐渐崛起。它结合了传统金融与新兴P2P(人对人)借款模式,通过在线平台实现资金的流动与投资。这类服务通常以较低的门槛和灵活的还款条款吸引用户...
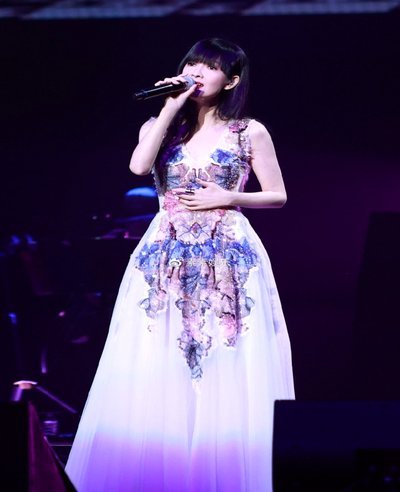
周慧敏:上海音乐盛典的时光对话
周慧敏的登场,绝非一次简单的怀旧巡演。在充满电子脉冲和流量激荡的上海音乐盛典舞台上,她的存在本身构成了一场深刻的时代对话。它并非仅仅是情感层面的共鸣,而是一种关于时间打磨的艺术品位展示。当她步入聚光灯...
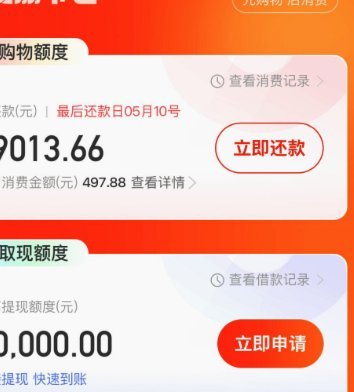
便荔卡包取现为何两天未到账?
便荔卡包取现额度在提现状态下停留两天,首先需要从其底层逻辑——风控系统入手进行分析。这类平台,尤其涉及到资金变现的,必然对提现流程设置多重审核。单纯的两天时间,可能并不构成异常,但需要细致拆解提现流程...
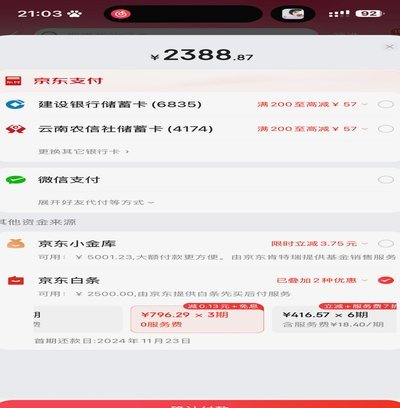
京东白条几点提现最好
京东白条的提现时间,与其说有“最佳时间”,不如说是受到多个因素影响的动态调整。单纯从成功率的角度来看,早上的9:00-11:00以及晚上的21:00-23:00,通常是提现压力相对较小的时段。这是因为...
分期乐会员取消流程详解:如何不浪费会员权益?
取消分期乐会员资格,并非简单的删除按钮点击,它本质上涉及对一个订阅生命周期(Subscription Lifecycle)的精确干预。初次尝试的用户往往只看到了“取消”二字,却忽略了其背后的付费模型和...