花呗免息额度怎么用?3步教你玩转
花呗免息转出,这看似简单的一句话,背后却隐藏着许多值得深思的金融逻辑和使用技巧。很多人误以为这是一种“白送”的资金获取方式,但实际上,这更像是一种将信用额度转化为短期理财工具的操作。
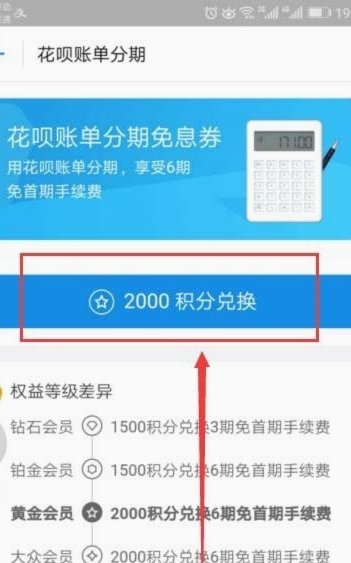
从本质上看,花呗免息转出并不意味着免费使用分期免息额度后剩余的资金可以无成本地转移到账户中,而是一种特定条件下对账单日后的债务转移或重新规划操作。它背后涉及的是如何利用蚂蚁微金宝(现已整合到余额宝)等产品的短期收益来优化个人资金的时间价值。
很多人在实际操作时经常忽略一个关键点:花呗免息额度通常只能用于支付宝内的消费支付,而非直接“转出”现金存款至银行卡或外部账户。真正的免息使用应当是在享受分期免息优惠期间,避免产生利息和违约金即可。
要实现有效的“变相免息使用”,最核心的三步操作是:1. 确定当前是否有可用的免息额度;2. 选择一个能接受花呗还款的目标产品(如余额宝);3. 合理规划消费时间,将免息额度用于计划内的支出,并确保在免息期内完成转账或还款。
然而,在实际操作中还需要注意几个关键细节:首先确认是否有足够的信用资金进行转出操作;其次了解所选产品的收益率是否足够覆盖可能产生的利息成本;最后分析自身消费习惯,避免因频繁使用而影响长期信用记录。
相关文章
羊小花靠谱吗?看平台背后的风险评估
当前线上金融市场的流量洪流之下,“羊小花”这类名称的借贷平台,其背后的风险评估远比一个简单的“是”或“否”要复杂得多。我们不能将判断其正规性归结于其宣传的层级或用户反馈,真正的风控核心在于其运行机制的...
得物分期教程:轻松搞定购物
得物APP作为一个知名的潮流电商平台,其分期付款功能极大地提升了用户的购物体验。这款服务不仅方便了消费者,在一定程度上也促进了平台销售的增长。那么,得物的分期使用方式究竟如何操作?又有哪些需要注意的地...
羊小咩额度使用技巧
在羊小咩额度系统中,用户往往面临如何最大化利用这一资源的挑战,这不仅仅是简单的提款问题,而是涉及战略性的资金分配。首先,理解额度的“套出来”机制需要从风险与收益平衡的角度切入。羊小咩额度通常设计为分散...
微信分期为何扫不了码?
微信分期,作为商家拓展新客流、提升客单价的利器,看似简单,实则背后隐藏着诸多“黑盒”问题。商家无法正常扫码,并非单纯设备故障或网络问题,而是涉及支付链路、商户资质、数据对接、以及微信支付自身机制等多重...
得物个人商家如何高效卖货
得物个人商家的选品逻辑需建立在平台文化基因之上。潮流文化消费具有强烈的圈层属性,用户对稀缺性与独特性需求远超普通电商平台。个人商家需深度挖掘垂直领域的小众款式,例如限量球鞋、设计师联名款或冷门潮玩,通...
白条取现能即时还款吗
白条取现的即时性取决于平台的风控策略与资金流转效率。以京东白条为例,其取现功能通常依托于银行资金池,而银行端的清算周期普遍在T+1至T+3个工作日之间。即便用户在当日完成取现操作,资金实际到账仍需依赖...