重塑消费与金融的新模式
## 微信分期付:支付生态的又一次进化
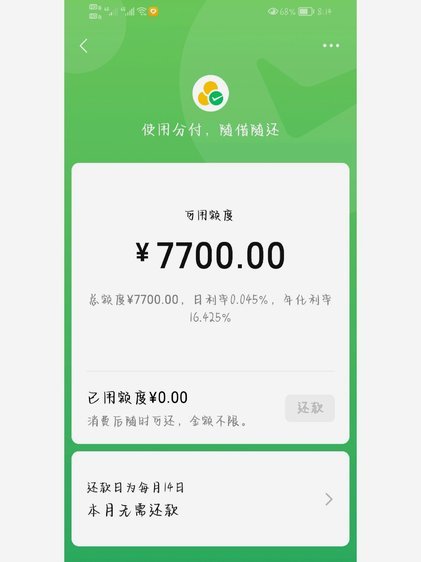
微信分期付的推出,标志着中国支付行业正在经历一场静悄悄的革命。这款产品并非简单地将传统信用卡分期业务照搬到移动端,而是创造性地将消费、支付与金融分期服务进行了深度整合。
在移动支付领域,微信分期付实现了几个关键突破:首先,它完美解决了商家资金周转期与消费者支付能力之间的矛盾;其次,通过灵活的分期方案设置,显著提升了商家订单转化率和用户粘性。这种创新不仅优化了消费体验,更重新定义了商家、银行与消费者的多方关系。
从消费者行为的角度来看,微信分期付降低了购物决策门槛,让消费者可以更从容地进行大额消费。这种支付方式的普及正在改变中国消费者的购物习惯,在提升消费力的同时,也培养了用户的金融分期意识。
然而,这种创新模式也带来了新的挑战:如何平衡商家与金融机构的利益分配?如何防范过度授信引发的金融风险?这些问题将决定微信分期付能否在长期市场中持续健康发展。
支付生态的竞争本质上是场景、技术和用户体验的全方位较量。微信分期付的成功不仅在于技术创新,更在于其精准把握了中国消费市场的痛点和趋势。未来,随着更多创新支付工具的出现,整个行业必将进入一个更加多元化的竞争格局。
相关文章
羊小咩临时额度:如何轻松获取
羊小咩的临时额度机制本质上是信用资源的动态调配。当用户出现消费缺口时,系统通过算法评估其信用画像,将未使用的授信额度进行临时释放。这种机制的核心在于风险控制与资金流动的平衡,既满足用户短期资金需求,又...
放款中不等于马上到账
# 放款中并不等于资金到账 在拍拍贷的借款流程中,"放款中"这一状态常常让借款人产生误解,认为资金即将到账,但实际情况并非如此简单。很多人在看到"放款中"的提示后便认为资金很快会进入账户,但实际上...
白条逾期如何协商延期还款
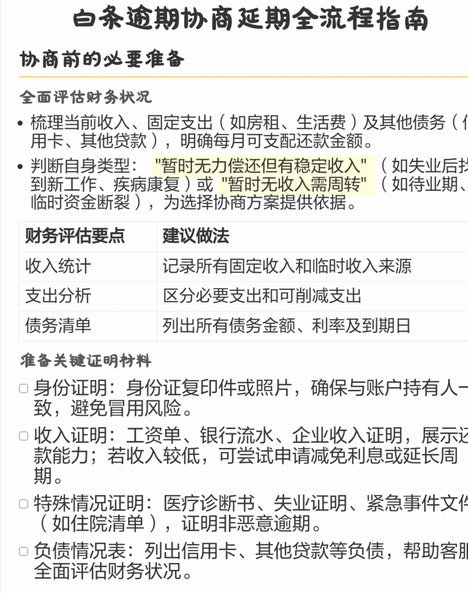
面对白条逾期的情况,很多用户可能会担心会面临高额的滞纳金和罚款。实际上,与平台协商延期支付是一种有效的方法。首先,了解自己的逾期情况是至关重要的。在确认了具体的欠款金额之后,及时联系客服进行沟通,说明...
羊小咩亨花卡额度开通指南
羊小咩亨花卡的额度开通机制本质上是金融信用体系的具象化呈现。该产品通过多维度数据交叉验证用户资质,其核心逻辑在于建立风险可控的授信模型。申请者需在官方渠道提交身份认证、收入证明及消费行为数据,系统将基...
微信分期为何扫不了码?
微信分期,作为商家拓展新客流、提升客单价的利器,看似简单,实则背后隐藏着诸多“黑盒”问题。商家无法正常扫码,并非单纯设备故障或网络问题,而是涉及支付链路、商户资质、数据对接、以及微信支付自身机制等多重...
白条取现能即时还款吗
白条取现的即时性取决于平台的风控策略与资金流转效率。以京东白条为例,其取现功能通常依托于银行资金池,而银行端的清算周期普遍在T+1至T+3个工作日之间。即便用户在当日完成取现操作,资金实际到账仍需依赖...