微信分期付款码是怎么回事
微信分期付款码的出现并非简单的技术升级,而是在支付方式、风险控制和用户体验之间形成的复杂平衡。其背后的逻辑并非仅仅是“分割支付”,而是对支付链条的精细化管理。传统单笔支付模式下,商家与用户之间存在着信任关系,一旦发生违约情况,涉及的损失巨大且追踪困难。分期付款码的引入,在本质上是对这种信任关系的替代,它通过一系列编码和实时验证机制,将支付风险分散到多个环节。这些编码不仅仅是简单的金额标识,更是包含了用户身份、交易信息、还款计划、以及商户信用等多维度数据。当用户点击“确认支付”时,系统会基于这些数据进行验证,确认双方信息一致并达成协议,同时生成独特的二维码,这个二维码不仅仅代表着支付指令,更承载着整个还款过程的法律和技术约束。
进一步理解这个机制的关键在于观察到微信支付在风险控制上的策略转变。传统支付的延迟监管意味着商户可能在违约行为发生后很久才被发现,导致用户损失巨大。分期付款码的出现,引入了“实时监控”的概念。一旦交易产生异常,例如支付金额超出预设范围、还款逾期等,系统会立即触发预警,并向用户和商户发出通知。这种实时监控不仅提高了风险预警的效率,也增强了监管透明度。更重要的是,由于涉及多个还款节点,每个节点都有相应的责任和义务,违约行为的影响范围相对可控,降低了单个用户的风险。微信支付的商业模式也因此得以支撑,通过对风险的精细化管理,吸引了大量商户和用户。
值得注意的是,分期付款码的生成和验证并非单一环节完成,而是由支付网关、商户端、用户端以及微信支付的服务器共同参与。每个环节都执行着特定的校验逻辑,确保信息的一致性和准确性。例如,用户端验证二维码时,不仅仅是对二维码本身进行扫描,还会根据二维码信息与自身账户信息进行核对。商户端则需要提供详细的交易信息,并接受微信支付的实时监控。这种多方参与的机制,构成了分期付款码的安全保障体系。 微信支付在技术层面并没有创造“零风险”的支付方式,而是通过构建复杂的风险控制机制,将风险尽可能地分散和控制,为用户和商户都提供了相对安全的支付环境。
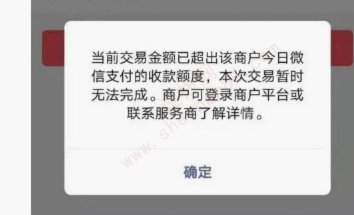
最后,要理解微信分期付款码的意义,还需要认识到它对支付生态的影响。它的出现加速了支付方式的普及,也推动了支付领域的创新。越来越多的商家开始采用分期付款方式,以满足不同消费者的需求。同时,也涌现出了一批专注于分期服务的第三方机构,为用户提供更加便捷和个性化的还款方案。虽然当前的分期付款模式仍存在一些挑战,例如还款体验不够流畅、监管政策尚未完善等,但分期付款码作为一种新兴的支付方式,无疑将继续在支付领域发挥重要作用,并推动整个支付生态的持续发展和完善。
相关文章
得物余额提现遇阻怎么办
面对得物余额提现不出来的问题,用户首先需要冷静下来,仔细核对平台的提现规则。常见的问题包括但不限于账户验证状态是否已确认,交易记录是否有误以及提现金额是否达到最低限额等。通过逐一排查这些问题,往往可以...
美团月付余额秒换现金
美团月付作为一种便捷的支付方式,近年来受到越来越多用户的青睐。它允许用户在消费后选择分期付款的方式进行还款,从而实现无需一次性支付全部费用的需求。不过,有时候用户可能会遇到紧急情况, 首先,美团月...
携程拿去花怎么拿取攻略
携程的拿去花通常在特定时间发放,比如促销季、节假日或者用户完成某些预订操作后。它们本质上是一种促销优惠券,但不同于常规的满减或折扣,拿去花往往有更复杂的使用规则和限制。理解其生成机制和使用逻辑是“套出...
正规平台套拿去花
正规平台套拿去花的本质是金融工具的异化过程。当用户通过信用卡分期、消费贷等渠道获取资金后,其原始用途往往被扭曲为短期现金流的再分配。这种行为在初期看似合理,实则暴露了金融产品设计与用户需求之间的结构性...
花呗提现的方法与风险
很多用户在搜索“花呗怎么提现”时,首先需要厘清一个核心逻辑:花呗的本质是消费信贷,而非现金贷。其产品设计的底层逻辑在于构建一个封闭的消费生态圈,通过限制资金的流动方向来精准控制风险。从金融监管的角度来...
便荔卡包取现为何两天未到账?
便荔卡包取现额度在提现状态下停留两天,首先需要从其底层逻辑——风控系统入手进行分析。这类平台,尤其涉及到资金变现的,必然对提现流程设置多重审核。单纯的两天时间,可能并不构成异常,但需要细致拆解提现流程...