白条提额2960能否取现
京东白条的核心定位在于消费信贷,而非现金存取渠道。用户询问提额至两千九百六十元能否取现,本质上是对产品功能边界的试探。从产品规则来看,白条资金仅能在合作商户及指定场景进行消费支付,不存在直接转换为银行卡余额的操作路径。一旦尝试将信用额度变现,极易触发风控系统的异常交易监测。所谓的额度调整,反映的是平台对用户还款能力的重新评估,而非放宽现金提取的权限。因此,试图通过提额来获取现金流的想法,与产品设计初衷背道而驰,用户需明确资金使用的合规边界,避免触碰违规红线。
提升额度至两千九百六十元,更多体现的是平台对账户历史交易记录的认可。系统依据用户的消费频次、还款及时性以及关联资产状况动态调整信用上限。这种额度的增长意味着在合规消费场景下拥有了更高的购买力储备,而非解锁了取现功能。用户若强行寻求非消费用途的资金流转,不仅无法改变产品属性,反而会给信用记录留下不良标签。金融信用体系的核心在于资金周转的良性循环,一旦行为偏离既定轨道,原本便利的消费工具可能瞬间变成导致财务风险的导火索,对未来的金融活动产生连锁负面效应。
许多用户存在误解,认为只要额度到账即可随意支配。事实上,每一笔白条交易背后都有严格的风控模型在监控资金流向。高频的转账、快进快出等行为会被系统判定为套现嫌疑,进而导致账户被冻结或限制使用。即便短期内未收到惩罚,长期违规操作也会降低整体信用评分,影响后续其他金融产品的申请资格。对于这笔新增额度的资金,最明智的策略是将其用于购买生活必需品或服务类商品。只有在产生实际消费行为并完成分期还款后,才能完成一次完整的信贷周期。
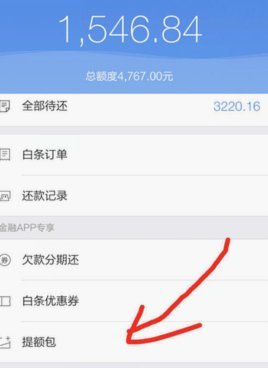
将信用额度视为备用金并非不可,但必须建立在严格的资金规划之上。如果用户有紧急用款需求,应当优先考虑正规渠道的短期借贷服务,而非依赖白条进行变相取现。利息成本与潜在的违约金远高于普通储蓄收益,且无法像现金那样灵活支配。在合规范围内使用两千九百六十元的额度,不仅能维持账户活跃度,还能通过良好的消费记录积累信用资产。这比盲目追求资金变现更能保障个人财务安全,确保每一笔支出都产生实际价值,避免陷入债务陷阱的被动局面。
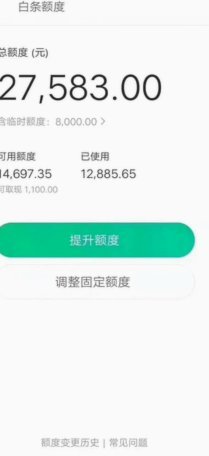
总结而言,京东白条的功能属性决定了其无法直接支持现金提取操作。无论额度数字如何增长,产品底层逻辑始终围绕消费场景展开。用户应当摒弃“提额即等于有钱可取”的错误认知,转而关注如何通过合理消费管理资金流。保持对平台规则的敬畏,遵守使用协议中的条款,是维护良好信用的前提。在数字经济环境下,信用资源的稀缺性要求使用者具备更高的金融素养。只有尊重产品设计的初衷,才能在享受便利支付的同时,规避潜在的资金风险与合规隐患,实现个人资产的稳健增长。
相关文章
羊小咩额度使用技巧
在羊小咩额度系统中,用户往往面临如何最大化利用这一资源的挑战,这不仅仅是简单的提款问题,而是涉及战略性的资金分配。首先,理解额度的“套出来”机制需要从风险与收益平衡的角度切入。羊小咩额度通常设计为分散...
拿去花额度能提现吗?
“拿去花”作为一种新兴的消费金融产品,在近年来迅速获得了广大消费者的青睐。它基于用户信用评估,通过提供短期贷款服务来满足用户的即时消费需求。然而,当用户在享受其便捷性的同时产生了一个疑问:“拿去花能取...
鹿优选分期政策升级,延长还款期
在电商行业快速发展的背景下,营销策略的灵活性和创新性显得尤为重要。鹿优选作为一家致力于为消费者提供高性价比商品的企业,在市场环境不断变化中展现出了独特的调整能力与敏锐的市场洞察力。“六期改12期”这一...
钱花出去还能套出来吗?深度解析资金流动性与风险
当我们谈论“拿去花的钱能套出来吗”这一话题时,其实是在探讨资金的流动性与再利用的问题。无论是个人财务管理还是企业运营层面,都面临一个共同的核心问题:如何在确保消费或投资的同时保证资金不会被锁定,从而能...
便荔卡包取现为何两天未到账?
便荔卡包取现额度在提现状态下停留两天,首先需要从其底层逻辑——风控系统入手进行分析。这类平台,尤其涉及到资金变现的,必然对提现流程设置多重审核。单纯的两天时间,可能并不构成异常,但需要细致拆解提现流程...
羊小咩提现需多久?这里有答案
近期,关于“羊小咩”提现时间的问题引起了部分用户关注。这背后反映了用户对于平台资金流转速度的期待和担忧。首先,“羊小咩”作为一个提供金融增值服务的平台,其提现流程通常涵盖验证身份、确认提现信息等多个环...