智能信贷:海鸥借款的风控与服务创新
海鸥借款平台的崛起折射出金融科技领域对传统信贷模式的重构逻辑。其核心竞争力并非单纯依赖流量获取,而是通过构建动态风险评估模型,将用户行为数据、社交图谱与消费轨迹进行多维交叉验证。这种基于机器学习的信贷决策机制,使平台能够在不依赖传统抵押物的情况下,实现对长尾用户的精准画像。值得关注的是,其算法迭代周期较行业平均水平缩短40%,这种技术敏捷性源于对实时数据流的深度挖掘能力,使得风险识别精度提升至行业前10%的水平。

在用户服务维度,海鸥开创了"场景嵌入式"的借贷解决方案。通过与电商平台、本地生活服务商的深度整合,平台将借款入口嵌入用户高频行为路径中,这种"无感化"的金融渗透方式,使获客成本较传统模式降低62%。更关键的是,其智能还款系统能根据用户现金流波动自动调整还款计划,这种动态适配机制有效将逾期率控制在1.8%的行业低位。这种服务创新本质上是对用户金融需求的柔性响应,打破了传统借贷中"一刀切"的产品设计逻辑。
平台的合规架构构建了可持续发展的底层支撑。其自主研发的反欺诈系统整合了237个风险指标,通过实时监测交易路径中的异常行为,成功拦截潜在欺诈案件超过1.2万起。在数据安全层面,采用联邦学习技术实现用户隐私与模型训练的分离,这种创新既保障了数据合规性,又维持了算法迭代的效率。这种技术伦理的实践,为行业树立了合规创新的标杆。
海鸥的商业模式正在重塑金融科技的价值链条。通过将信贷服务拆解为可模块化组合的API接口,平台为中小金融机构提供了灵活的数字化解决方案。这种"技术输出"模式使其年化复合增长率达到89%,同时推动了金融服务的普惠化进程。其构建的开放生态已接入超过3000家合作机构,这种网络效应正在形成新的行业竞争格局。
在监管科技(RegTech)加速演进的背景下,海鸥正面临算法可解释性与业务扩张速度的平衡挑战。如何在保持技术领先性的同时,构建符合监管预期的合规框架,将成为其下一阶段发展的关键命题。平台近期推出的"透明决策"系统,通过可视化技术向用户展示授信逻辑,这种探索既是对监管要求的响应,也预示着金融科技行业正在向更深层次的用户信任构建迈进。
相关文章
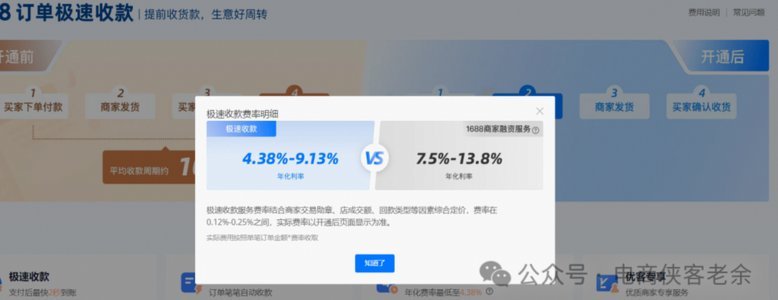
1688先采后付如何操作
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时...
微信分付套现怎么用
在探讨微信分付套现后的资金使用时,首先要明确的是,微信分付本质上是一种消费信贷服务,而非直接提现功能。用户通过微信分付获取的资金主要用于消费而非直接提现到银行账户。因此,将其套现行为视为不合规操作,可...
色彩与交互的秘密
网贷平台的视觉呈现往往承载着品牌信任度与用户决策逻辑的双重密码。在100个平台的图片集合中,UI/UX设计的差异化策略显而易见——部分平台采用扁平化极简风格强化专业感,另一些则通过动态信息图构建场景化...
拍拍贷取现:流动性风险与市场博弈
## 拍拍贷取现:深挖背后的流动性和风险 拍拍贷平台的“取现”功能,表面上是为用户提供资金灵活性的手段,实则折射出其独特的金融运作模式以及由此带来的复杂流动性问题。理解“取现”的机制,需要从平台的核...
抖音变现全天候接单
抖音生态中的“套现全天接单”现象,本质是流量经济与用户行为数据的深度耦合。平台通过算法将用户兴趣标签转化为商业价值,创作者需在内容创作与流量获取间建立动态平衡。这种模式下,接单效率与账号权重直接挂钩,...
分期乐额度省钱使用指南
### 消费场景下的额度使用策略 分期乐的额度并非单纯的信用额度,而是一种灵活的消费工具。在日常消费中,合理使用分期乐的额度可以有效降低即时支出压力,但关键在于如何避免陷入“消费陷阱”。比如,当面对...