拍拍贷款如何套现技巧解析
拍拍贷款的运作逻辑建立在社交关系的信用背书之上,资金流动往往呈现非线性特征。平台通过算法对用户社交网络进行拓扑分析,将熟人关系转化为可量化的借贷额度。当用户发起借款请求时,系统会动态评估其社交圈层的信用分值,这种评估机制本质上是将人际关系转化为金融资产。值得注意的是,部分用户通过构建多层级社交网络,实现资金的跨圈层流转,这种操作在技术层面属于合法范畴,但需警惕社交资本的过度集中可能引发的系统性风险。
拆分贷款额度是常见套现手法,通过创建多个账户分散资金需求,每个账户的借贷行为都在平台风控阈值内。这种操作依赖于用户对平台算法的理解,例如利用不同账户的信用分差异,或通过调整借款时间戳制造资金周转空间。但需注意,平台的反作弊系统会监测账户间的关联性,高频次的借贷行为可能触发风控模型,导致账户被暂时冻结。这种博弈需要精确把握平台规则的漏洞,同时规避系统检测。
资金套现的核心在于时间差价值的挖掘,用户常通过短期借贷实现资金的跨周期流转。例如利用平台的还款期限弹性,将一笔贷款拆解为多笔短期借款,通过利息差获取套利空间。这种操作需要精准计算资金的时间成本,同时考虑平台的利率浮动机制。值得注意的是,部分用户通过引入第三方担保或资产抵押,将信用风险转移至其他方,这种操作在法律层面存在灰色地带,但实际操作中常被用于规避平台的风控限制。
社交借贷模式正在重构传统金融的信用评估体系,用户通过关系链构建的信用资产,正在形成新型的金融生态。这种模式降低了传统信贷的准入门槛,但也催生了新的套利空间。当资金在社交网络中形成闭环流转时,平台的风控系统面临前所未有的挑战。这种现象本质上是数字信用体系与传统金融逻辑的碰撞,其长期影响或将重塑金融市场的信用评估标准。

高频借贷行为正在改变用户的金融行为模式,部分用户通过技术手段实现资金的持续周转,这种操作在提升资金使用效率的同时,也放大了系统性风险。当社交借贷的信用体系与传统金融体系产生共振时,监管框架需要重新定义信用资产的边界。这种演变不仅影响平台的风控策略,更可能推动整个金融生态向更加开放和复杂的形态发展。
相关文章
花呗转现:信用额度的灰色操作与潜在风险
### 花呗转现:信用体系下的资金流转与风险 花呗,作为蚂蚁集团推出的信用支付工具,本质上是基于用户信用额度的资金预支。其核心逻辑是通过算法评估用户的消费能力和信用记录,允许用户在未直接持现的情况...
花呗套现背后的四大风险
花呗作为一种便捷的线上支付工具,为消费者提供了多种便利和优惠。然而,在享受其服务的同时,一些用户可能会尝试通过不正当的方式套现来获取现金,这种行为背后隐藏着严重的风险与后果。首先,任何形式的套现都是违...
鹿优选分期政策升级,延长还款期
在电商行业快速发展的背景下,营销策略的灵活性和创新性显得尤为重要。鹿优选作为一家致力于为消费者提供高性价比商品的企业,在市场环境不断变化中展现出了独特的调整能力与敏锐的市场洞察力。“六期改12期”这一...
得物余额提现遇阻怎么办
面对得物余额提现不出来的问题,用户首先需要冷静下来,仔细核对平台的提现规则。常见的问题包括但不限于账户验证状态是否已确认,交易记录是否有误以及提现金额是否达到最低限额等。通过逐一排查这些问题,往往可以...
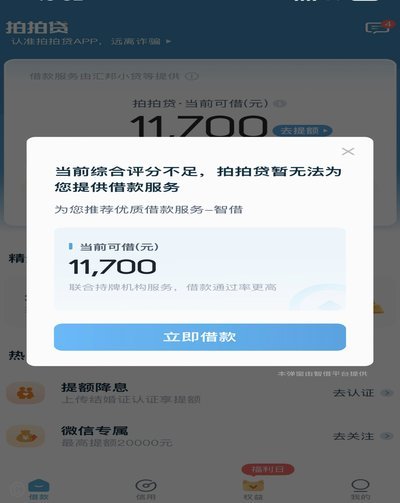
拍拍贷借款步骤详解
拍拍贷作为一种以互联网技术为基础的融资方式,近年来在中国市场逐渐崛起。它结合了传统金融与新兴P2P(人对人)借款模式,通过在线平台实现资金的流动与投资。这类服务通常以较低的门槛和灵活的还款条款吸引用户...
避孕套:保护双重安全
避孕套是一种广泛使用的人工避孕方法,它的基本原理是通过物理屏障阻止精子与卵子结合。作为一种外部避孕工具,它通常由乳胶、聚氨酯或羊肠制成,具有良好的弹性和韧性,能够适应阴茎的形状并紧密贴合。 历史上,...