微信分付:开通、使用和额度管理的全面指南
微信分付的开通流程与基础设置是用户首次接触该功能时的核心环节。用户需通过微信App进入“我”页面,依次点击“服务”-“分付”入口,根据系统提示完成身份验证与信用评估。这一阶段的关键在于用户需提供真实、完整的个人信息,包括但不限于银行卡信息与消费记录,系统将基于大数据分析生成初始额度。值得注意的是,开通后用户可自行设置单日支付上限与账单提醒阈值,这种灵活的配置机制既保障了资金安全,又为高频消费用户提供便利。部分用户可能忽略的是,初始额度并非固定值,后续将根据还款行为与信用表现动态调整,这一特性与传统信用卡的额度管理存在本质差异。
在具体使用场景中,微信分付的支付逻辑与常规信用卡存在显著区别。用户在支持分付的商户端进行支付时,系统会优先扣除绑定银行卡的余额,仅当余额不足时才触发分付额度。这种“余额优先”的规则有效降低了用户误触分付的风险,但同时也要求用户必须保持账户内足够余额以避免触发额度。值得注意的是,分付账单生成后,用户可通过微信App的“分付账单”入口查看详细消费记录与还款计划,系统会根据用户历史还款数据智能推荐最优还款方案。这种基于AI的个性化服务在提升用户体验的同时,也对用户的财务自律性提出更高要求。
分付额度的管理涉及复杂的信用评估模型,其中用户行为数据的权重远高于传统征信指标。系统会综合分析用户的日常消费频率、单笔支付金额、账单还款准时率等维度,动态调整可用额度。例如,连续30天保持良好还款记录的用户,可能获得临时额度提升;而频繁触发分付支付且未及时还款的用户,则可能面临额度下调甚至冻结。这种动态评估机制虽然提高了风控精准度,但也导致部分用户对额度变化缺乏预期。建议用户定期查看信用报告,通过“分付信用中心”了解影响额度的关键因素,并针对性优化消费与还款行为。
分付的还款方式与计息规则构成其核心运营逻辑。用户可选择按月还款或提前结清,系统默认采用“最低还款额”策略,即每月偿还账单金额的10%加上利息部分。若用户选择全额还款,则可享受免息期,但需注意账单日与还款日的间隔通常为20天。利息计算采用复合计息方式,日利率约为0.03%-0.05%,具体数值根据用户信用等级浮动。值得注意的是,分付不支持账单分期,这一设计与信用卡的差异化竞争策略密切相关,既简化了还款流程,也避免了用户因分期手续费产生的额外支出。用户应特别关注账单日与还款日的关联性,合理规划资金以避免产生滞纳金。
在风险控制层面,微信分付通过多维度的技术手段构建防护体系。生物识别技术被应用于支付验证环节,用户需完成指纹或面部识别才能完成大额交易;AI算法实时监控异常消费行为,如单日高频支付或跨区域大额消费,系统将自动触发人工审核流程;区块链技术则用于账单数据的存证,确保交易记录不可篡改。这些技术的应用显著提升了风控能力,但也对用户的操作习惯提出新要求。例如,用户需在设置中开启“生物识别”功能才能享受更高额度,这一设计在提升安全性的同时,也增加了部分老年用户的使用门槛。
相关文章
黄金现货价:全球央行购金与机构投资新格局
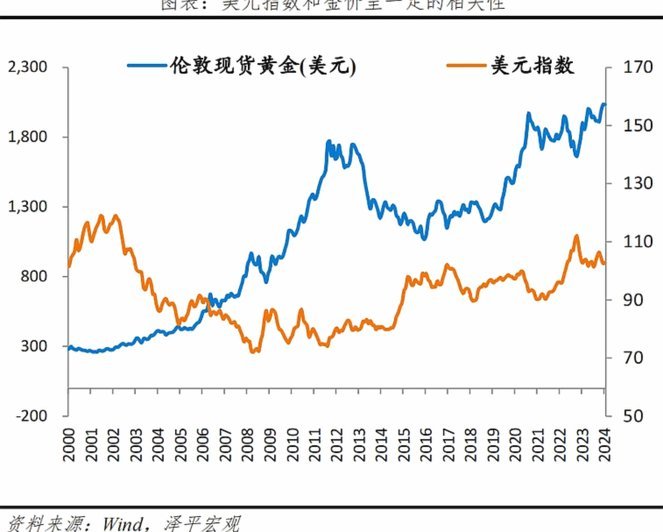
黄金现货价的波动往往与美联储的政策转向存在时间差。当市场预期降息周期启动时,美元指数通常出现阶段性承压,这为黄金提供技术性反弹空间。但实际价格走势往往受制于实际利率曲线的形态,例如2023年9月美联储...
鹿优选商家秒到快速入驻指南
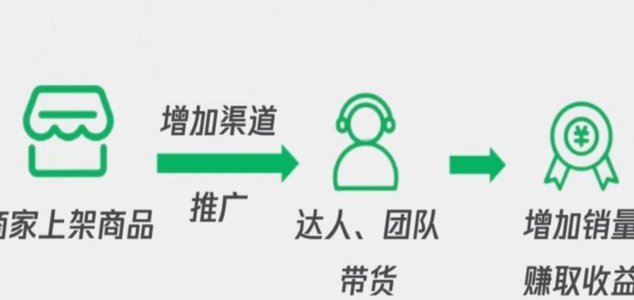
鹿优选商家秒到是电商平台提供的一种快速入驻方式,旨在为商家提供更便捷的入驻体验。申请这一服务并不复杂,但需要遵循一定的步骤和条件。 首先,商家需在鹿优选官方网站或其合作平台完成注册并登录账户。登录...
微信分付如何安全套现
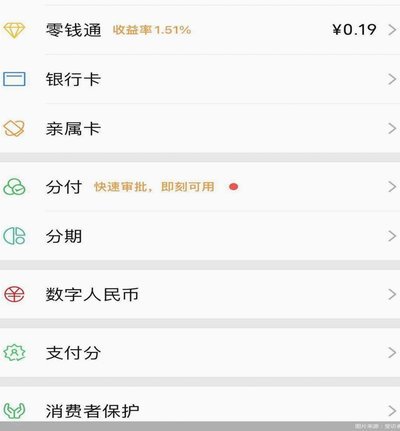
微信分付,本质上是一种基于微信群的资金流动模式,其可套现的能力源于其高度的信任感和相对便捷的运作机制。要理解“微信分付哪里可以套现”这个问题,首先要明白,没有绝对“安全”的套现途径,任何涉及资金运作都...
得物余额提现遇阻原因探析
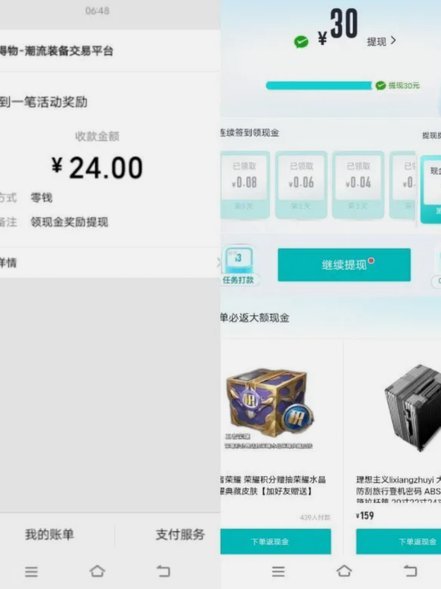
数字资产与流动性之间的断裂,往往发生在用户最急需资金周转的瞬间。当“得物余额提现不出来”这一现象出现时,用户眼前的数字资产实际上已经从“可支配现金”退化成了“账面数字”。这种现象并非简单的技术故障,而...
得物钱包提现全攻略
得物钱包内资金的本质,不能简单理解为一个随时可动的银行账户余额。它首先是一个高度集中的平台结算资金池,其流动性和提现流程受到平台风控模型与交易合规性的双重约束。深入分析提现,核心障碍点在于理解这笔资金...
花呗提现的方法与风险
很多用户在搜索“花呗怎么提现”时,首先需要厘清一个核心逻辑:花呗的本质是消费信贷,而非现金贷。其产品设计的底层逻辑在于构建一个封闭的消费生态圈,通过限制资金的流动方向来精准控制风险。从金融监管的角度来...