扫码套现背后的支付生态漏洞与商家警示
“扫商户二维码套现”现象的兴起,并非简单的资本逐利行为的体现,而是一个复杂生态系统背后力量的集中爆发。与其将此视为纯粹的欺诈,不如将其理解为对传统商业模式的早期、不成熟的探索和试错。核心在于,商家提供的“收款码”通常拥有高频次、高额度的交易数据,而这种数据在传统金融体系中难以获取。这些二维码,在某种程度上,成为了一个临时性的、非正式的支付通道。随着移动支付的普及,大量人群涌入,利用其便利性和匿名性,通过刷单、虚拟交易、甚至对商家账户的恶意篡改,将扫描数据转化为可变现的资金。这种模式并非全新,历史上存在类似“黄铜钱”的现象,但移动支付技术的普及加速了其发展速度和规模。更重要的是,它暴露了当前数字经济监管体系的弱点:对非正式支付渠道的监控和控制不足,以及对个人行为规范的有效引导缺失。 这种生态系统并非由少数人一手创造,而是由众多参与者共同驱动,包括那些利用技术漏洞寻求快速财富机会的个体,以及那些为了获得额外收入而愿意参与其中的人群。
然而,这种模式的内在逻辑存在固有的崩塌风险。扫描二维码本身并不能产生价值,其价值来源于与二维码关联的交易行为。如果交易行为被识别为“刷单”,或者被监管机构判定为“非法集资”,整个系统将崩溃。 值得注意的是,这种“套现”行为并非依赖于商家自身的欺诈,而是依赖于扫描者对商家账户的侵蚀。 商家,即便经营状况良好,也可能因大量的无效扫描、虚假交易,导致账户资金流失,甚至影响正常经营。 这也暗示了商家自身的责任, 并非完全的受害者,他们需要警惕这种模式的潜在风险,并采取相应的防范措施,例如限制扫描次数、设置交易额限额、加强账户安全管理等。 事实上,这种现象也反映出商家对数字支付生态的信任程度,以及对自身账户安全的重视程度。

从更深层次分析, “扫商户二维码套现”的流行,是对金融科技发展方向的一种反作用。传统金融体系的复杂流程、高额成本和严格监管,在一定程度上抑制了资金的自由流动和创新。 而“扫商户二维码套现”的出现, 似乎提供了另一种“快速赚钱”的途径, 模糊了传统金融和数字经济之间的界限。 但这种“快速”往往伴随着巨大的风险和不确定性。 此外,这种模式也对商业伦理和消费者的权益提出了挑战。 商家、消费者以及参与方的行为都应建立在诚信和公平的基础上,避免通过非法手段获取利益。 这种行为的蔓延, 也会削弱消费者对数字支付平台的信心,影响数字经济的健康发展。

解决 “扫商户二维码套现” 现象需要多方协同努力。一方面,监管部门需要完善相关法律法规,明确对非正式支付渠道的监管范围和标准,加大打击力度,对违法行为进行严厉惩处。另一方面,数字支付平台也需要承担起社会责任,加强安全技术研发,提升风险监控能力,积极配合监管部门的监管工作。 此外,教育和宣传也至关重要,需要提高公众对数字支付风险的认知,引导消费者理性消费,营造良好的数字经济生态环境。 最终,构建一个安全、透明、可信的数字支付生态系统,需要政府、企业和公众共同参与,形成合力,才能有效遏制这种现象,促进数字经济的健康发展。
相关文章
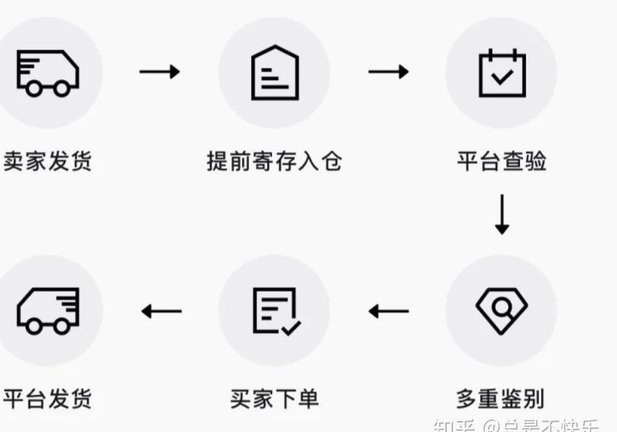
得物变现要多久?
得物平台的“立即变现”功能确实便捷,但它并非即刻完成交易的魔术。实际上,“立即变现”的过程包含多个步骤,每个步骤都可能因订单类型、商品情况和系统匹配程度而影响时间,最快情况下几分钟内完成,最慢则需要数...
分期乐额度:如何影响和提升?
分期乐额度,看似简单的一串数字,实则蕴含着复杂的金融逻辑和消费策略。它并非单纯的信贷额度,而是基于用户信用评估和风险偏好,结合平台自身对消费场景的预测,量身定制的一种灵活的支付方式。理解分期乐额度的核...
提现未秒拒并不等于稳了
便荔卡包提现流程中未遭遇秒拒的现象,往往被用户视为系统信任度的直观体现。但需警惕的是,这种"未被拦截"的表象可能仅反映初步审核阶段的通过,而非最终资金到账的确定性。金融系统的风控机制通常包含多层验证,...
揭秘花呗额度管理的隐形技巧与风险
花呗的信用评估机制本质上是基于用户消费行为的动态建模,其额度调整逻辑与传统信贷产品存在显著差异。平台通过分析用户近3个月的账单周期、分期比例、还款稳定性等维度,构建多维评分体系。当用户频繁使用大额分期...
怎么算的
当我们谈论“怎么算的”时,实际上是在探讨一种思维方式和解决问题的方法论。计算不仅仅是简单的数学运算,它涉及逻辑推理、模式识别以及数据处理等多种技能。在这个数字时代,“怎么算的”背后隐藏的是算法设计与优...
微信分付提现手续费那些事儿
微信分付作为一种信用支付工具,为用户提供了便捷的消费体验。然而,与之相关的提现服务却引发了用户的广泛关注和讨论。目前,关于微信分付提现手续费的问题,我们有必要进行深入探讨。 首先,微信分付在官方文...