揭秘花呗套现的步骤与风险
### 蚂蚁借呗与花呗的本质差异
蚂蚁借呗和花呗虽然同属蚂蚁集团旗下的信用支付工具,但它们的运作机制和风险控制方向却大相径庭。借呗本质上是短期信贷产品,而花呗则是消费信用支付服务。理解这一区别至关重要——前者有明确的资金成本和还款期限,后者则通过账单周期实现类似效果。
### 套现行为的风险评估

从技术层面看,“套现”操作需要同时突破多重防线:交易场景真实性验证、资金流向追踪系统、商家资质核查机制等。目前这些系统的协同效率足以让大多数尝试失效。更值得关注的是,这种行为本质上是在透支信用额度的容错空间。

### 风险成本与收益分析
任何套现方案都需要付出远高于表面利息的实际代价。例如:第三方支付平台会收取0.1%至0.6%的服务费;银行风控系统可能触发强制降额甚至封停账号;更隐蔽的是信用评分的持续损耗。从综合成本看,这些投入根本无法覆盖预期收益。
### 替代性解决方案探讨

与其冒险尝试套现技巧,不如关注合规的资金管理方案:1)蚂蚁借呗本身提供正规信贷渠道;2)银行信用卡分期产品具有更低的实际利率;3)理财通等产品能通过智能投顾系统实现资产增值。这些替代路径都更有保障。
### 长期信用策略建议
真正的资金运用智慧在于构建可持续的信用管理体系:建立稳定的还款周期、合理规划消费支出、定期评估信用评分影响因素。例如每月安排固定的“花呗健康检查日”,既能避免冲动消费,又能保持良好的信用记录。
相关文章
便利套装:现代生活的智能伴侣
随着现代科技的迅速发展,人们对于日常生活中的各种小工具和设备的需求也越来越多样化。便利套就是这样一个概念——它并不专指某一种具体的产品或功能,而是一个涵盖多种实用性和便捷性的集合体,旨在解决生活中遇到...
放款中不等于马上到账
# 放款中并不等于资金到账 在拍拍贷的借款流程中,"放款中"这一状态常常让借款人产生误解,认为资金即将到账,但实际情况并非如此简单。很多人在看到"放款中"的提示后便认为资金很快会进入账户,但实际上...
分期乐提现需审核?了解风控机制
分期乐额度提现的审核机制本质上是平台风控体系的延伸。当用户申请提现时,系统会自动调取账户绑定的银行卡信息与实名认证数据进行比对。这一过程并非简单的机械验证,而是通过多维度数据交叉核验来判断资金流向的合...
得物个人商家如何高效卖货
得物个人商家的选品逻辑需建立在平台文化基因之上。潮流文化消费具有强烈的圈层属性,用户对稀缺性与独特性需求远超普通电商平台。个人商家需深度挖掘垂直领域的小众款式,例如限量球鞋、设计师联名款或冷门潮玩,通...
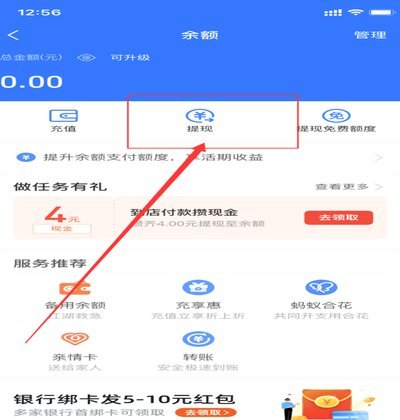
如何将平台余额转移到支付宝?得物app提现操作指南
得物资金流转的底层逻辑,实际上是交易结算闭环的最后一道工序。当一件商品完成鉴别并结算至用户账户时,这笔资金在得物体系内处于“平台余额”状态,属于平台受托管理的待结算款项。将这部分资金转移至支付宝,本质...
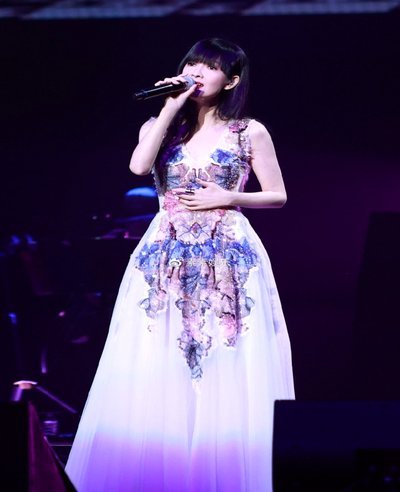
周慧敏:上海音乐盛典的时光对话
周慧敏的登场,绝非一次简单的怀旧巡演。在充满电子脉冲和流量激荡的上海音乐盛典舞台上,她的存在本身构成了一场深刻的时代对话。它并非仅仅是情感层面的共鸣,而是一种关于时间打磨的艺术品位展示。当她步入聚光灯...