花呗套现的风险与技术挑战
花呗作为互联网金融产品,其本质是信用额度的数字化延伸。套取花呗资金的行为本质上是对信用评估体系的侵蚀,通过虚构交易、虚假身份或利用平台漏洞,将信用额度转化为非法现金流。这种操作不仅扭曲了信用评分的底层逻辑,更导致平台风控模型的失真——当系统反复遭遇异常交易模式,原本用于识别欺诈的算法将被迫降低阈值,最终损害所有用户的使用体验。从金融生态角度看,这种行为相当于在信用货币体系中制造“空气货币”,透支的是整个平台的信用背书能力。
技术层面,套现者往往借助多重账户矩阵与自动化工具,通过拆分订单、跨平台流转等手段规避风控。例如利用虚拟支付通道将花呗额度转为现金,或通过境外电商平台完成虚假消费后退货套现。这类操作对平台构成双重挑战:一方面需要实时监测数以亿计的交易数据,另一方面要应对不断迭代的套现技术。某头部支付平台曾披露,其风控系统每天需处理超200万次异常交易识别请求,其中约35%与套现行为相关,这直接推高了平台的运营成本与技术投入。
从法律与合规维度,套花呗资金已触及多条红线。根据《支付机构网络支付业务管理办法》,任何通过虚假交易转移资金的行为均属于违规操作,可能面临账户冻结、信用降级乃至法律责任。更隐蔽的风险在于,部分套现者通过“资金池”模式将套取资金用于P2P借贷或非法集资,导致金融风险在灰色链条中扩散。某地曾发生过因套现资金链断裂引发的群体性事件,最终牵连数十家商户与平台,暴露出套现行为对实体经济的反噬效应。
平台方的应对策略正在从被动防御转向主动治理。通过引入区块链存证、AI行为建模等技术,部分平台已实现对套现行为的全链路追踪。例如某电商平台开发的“信用图谱”系统,能通过分析用户行为轨迹、设备指纹与地理位置数据,精准识别多账户协同作案的特征。与此同时,行业监管也在强化,2023年央行发布的《关于加强支付机构信用管理的通知》明确要求,对套现行为实施“黑名单”制度,并与征信系统实现数据互通。这种技术与制度的双重挤压,正在重塑套现行为的生存空间。

未来,随着联邦学习、隐私计算等技术在金融领域的应用深化,信用评估体系将向更精细化的方向演进。平台可能通过动态信用评分模型,实时调整用户的授信额度,使套现成本呈指数级上升。而对用户而言,信用价值的显性化趋势将倒逼其理性使用额度,避免因短期套现行为导致长期信用损耗。这场技术与人性的博弈,最终将推动整个互联网金融行业向更健康的方向发展。
相关文章
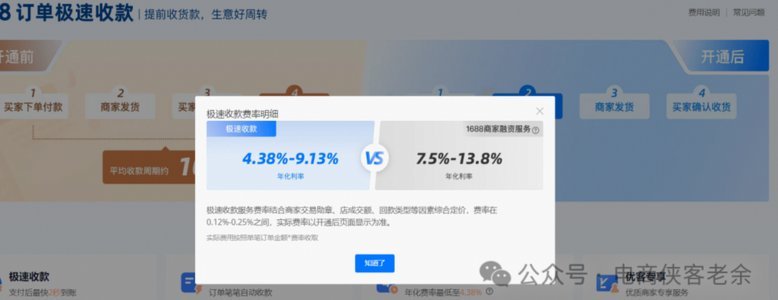
1688先采后付如何操作
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时...
得物APP提现攻略与注意事项
得物App的提现机制本质上是平台资金流转的闭环设计,其核心逻辑围绕用户账户余额与外部支付渠道的对接展开。用户需先完成实名认证与银行卡绑定,系统通过央行清算通道实现资金划转。值得注意的是,平台对提现额度...
商家套现:风险与警示
商家套现,这一概念常出现在商业活动中,并且由于其涉及的复杂性和潜在的风险而备受关注。简单来说,它是指通过非正常手段将原本应存于企业账户的资金以现金或其他形式提取出来的行为。这种行为往往违反了金融监管的...
网贷里的信息陷阱
网贷生态中的信息套利,本质上是一种建立在数据非对称性基础上的掠夺性金融行为。它并非简单的借贷,而是一个精密的“信息捕捞网络”。这些平台和背后的利益链条,不会只关注传统的征信记录,而是将借款人生活、消费...
羊小咩额度商家:小额信用如何重塑消费体验
在互联网金融与消费升级的双重浪潮下,"羊小咩额度商家"作为一种新兴的商业形态,正在悄然改变着消费者的购物体验和商家的运营模式。这种以小额信用额度为切入点的商业模式,不仅为消费者提供了便捷的支付方式,更...
携程积分兑换技巧:避开平台限制
携程“拿去花”活动本质是积分与消费场景的深度耦合,其核心逻辑在于通过用户行为数据重构价值交换链条。平台将积分转化为可抵扣现金的虚拟凭证,实质是将用户沉淀的消费能力重新定向至特定商户。这种模式突破了传统...