拍拍贷贷款攻略:从申请到还款全流程详解
拍拍贷款的核心逻辑在于信息对称与风险分摊。平台通过算法模型筛选借款人信用资质,将资金需求方与出借人进行精准匹配。这种模式突破了传统金融机构的地域与时间限制,使个人借贷行为具备了规模化运作特征。值得注意的是,平台方通常会设置多层风控机制,包括芝麻信用分、公积金缴存记录等辅助数据,这些维度共同构建起动态信用评估体系。用户在申请时需主动披露资产状况,系统会据此生成风险评级,最终决定授信额度与利率水平。
资料准备阶段需特别注意信息完整性与真实性。除基础身份证明外,收入流水、资产证明等材料能显著提升授信概率。部分平台会要求提供银行流水的近三个月明细,这不仅用于验证还款能力,更能通过消费习惯分析判断负债水平。值得注意的是,某些平台会要求借款人提供担保人信息,这种操作实质上是将风险转移至第三方,但需警惕担保人权益被过度利用的可能性。用户应仔细阅读协议中的责任划分条款,避免陷入连带债务陷阱。
放款流程中的利率透明度是关键考量点。优质平台会在合同中明确标注年化利率、服务费构成及还款计划表,但部分机构会通过"服务费""管理费"等名义隐藏实际成本。建议用户使用第三方利率计算器对比不同方案,尤其关注是否有隐性费用。还款方式选择上,等额本息与先息后本的差异不仅影响月供金额,更会改变负债结构。例如选择等额本息可能在前期支付更多利息,但能保持月供稳定,这对现金流管理更具优势。
风险防控需要贯穿贷款全周期。用户应警惕过度授信导致的债务滚雪球效应,建议将负债率控制在月收入的30%以内。部分平台会推送"额度提升"或"利率优惠"等诱导性信息,这类操作往往伴随二次授信或附加服务费。建议定期检查征信报告,关注是否存在异常查询记录。当遇到催收压力时,优先通过官方渠道协商还款计划,避免陷入暴力催收陷阱。同时注意保留所有沟通记录,这在后续维权中可能成为关键证据。
相关文章
白条取现当天到账有多快?为什么取不了?
白条取现当天能否到账,取决于多个因素,包括平台政策、用户信用状况以及具体的提现操作流程。作为一项依托于互联网的金融服务,白条取现的设计初衷是为用户提供灵活的资金周转渠道,但实际使用中可能会遇到各种限制...
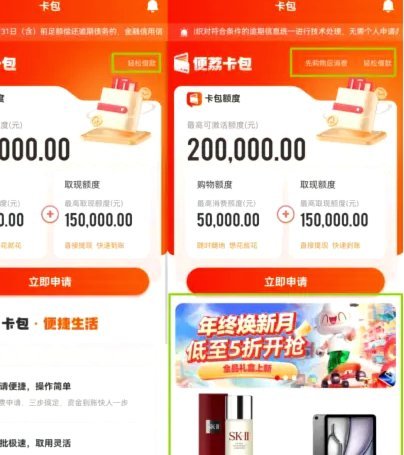
提现未秒拒并不等于稳了
便荔卡包提现流程中未遭遇秒拒的现象,往往被用户视为系统信任度的直观体现。但需警惕的是,这种"未被拦截"的表象可能仅反映初步审核阶段的通过,而非最终资金到账的确定性。金融系统的风控机制通常包含多层验证,...
拍拍贷取现:流动性风险与市场博弈
## 拍拍贷取现:深挖背后的流动性和风险 拍拍贷平台的“取现”功能,表面上是为用户提供资金灵活性的手段,实则折射出其独特的金融运作模式以及由此带来的复杂流动性问题。理解“取现”的机制,需要从平台的核...
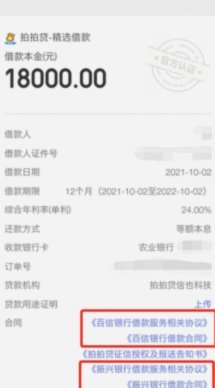
拍拍用借款入口变了?
近年来,在线借款行业经历了快速发展,也催生了一些新的平台和服务。 “拍拍用”作为一个热门的名称,一直被用户讨论着,尤其是在关于其借款入口变化的消息传出后。 “拍拍用”的借款入口变化可能是为了更好地...
羊小咩额度商家:小额信用如何重塑消费体验
在互联网金融与消费升级的双重浪潮下,"羊小咩额度商家"作为一种新兴的商业形态,正在悄然改变着消费者的购物体验和商家的运营模式。这种以小额信用额度为切入点的商业模式,不仅为消费者提供了便捷的支付方式,更...
2021网贷平台推荐:合规与安全并重
2021年的中国网贷行业经历了重大的监管变革,合规与风险成为了投资者最为关注的焦点。这一年里,不少网贷平台纷纷退出市场或转型为其他形式的服务机构,留下的是更为严苛的审核标准和更少但更加规范的优质平台。...