分付额度如何提现
分付额度的提现机制本质上是信用工具与资金流动性的耦合过程。当用户通过分付功能获得临时资金支持时,系统需在风险控制与资金效率间建立动态平衡。这种平衡体现在提现额度的计算逻辑中——平台通过多维数据模型评估用户信用画像,将额度转化为可提现资金时,会依据还款能力、负债结构、消费行为等参数进行动态调整。例如高频次小额提现可能触发额度压缩机制,而稳定还款记录则会提升资金可提取比例,这种设计既保障了资金安全,又激励用户形成良性信用循环。
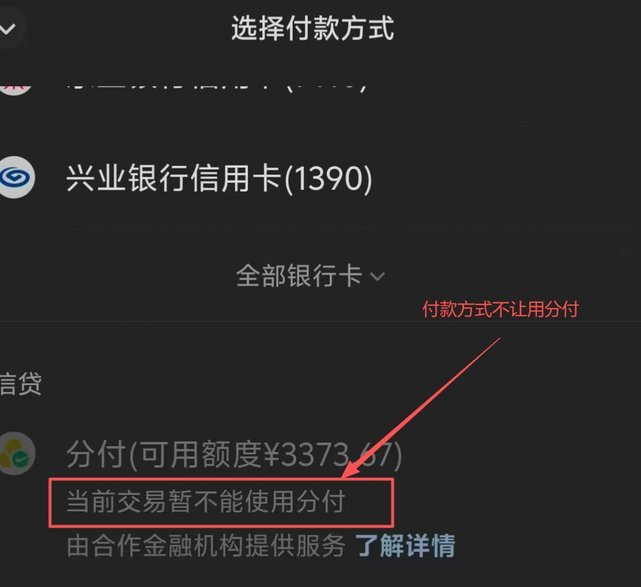
提现额度的波动性往往反映在用户行为与平台策略的博弈中。当用户频繁申请提现时,系统会通过风控模型识别潜在风险,进而调整可提现金额。这种调整并非简单的额度削减,而是基于用户资金周转周期的智能预测。例如,若用户在月初集中提现,系统可能预判其还款压力,从而降低当期提现额度;而若用户在月末集中还款,系统则可能释放部分额度作为奖励。这种动态调节机制本质上是平台对资金流的精细化管理,通过算法模型实现资源分配的最优解。
提现行为对个人财务结构的影响远超表面的资金获取。当用户将分付额度转化为可支配资金时,实质上是在进行信用杠杆的操作。这种操作会直接影响负债率指标,进而影响未来信用资质的评估。例如,过度依赖分付提现可能导致资产负债表的失衡,增加违约风险。平台通过设置提现限额和还款提醒机制,实质上是在引导用户建立健康的资金管理思维,避免将分付功能异化为无约束的消费工具。
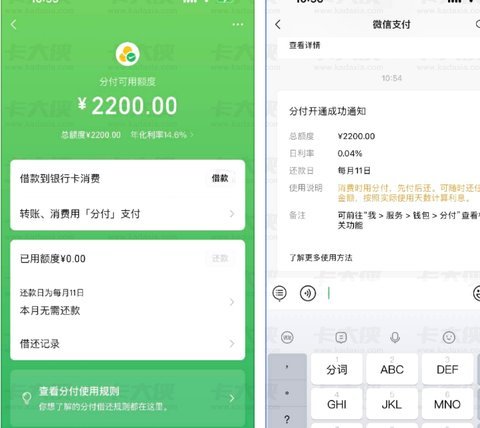
分付额度的提现逻辑还涉及资金时间价值的计算。平台在确定可提现金额时,会综合考虑资金使用成本与用户还款能力。例如,对于短期周转需求,系统可能提供较高的提现比例,但会附加更高的资金使用费率;而对于长期资金规划,平台则可能通过分期还款方案降低资金成本。这种设计反映了金融工具的定价逻辑,即通过风险溢价和时间价值的平衡,实现资金使用的效率最大化。
提现额度的管理本质上是信用资源的再配置过程。当用户通过分付功能获取资金时,平台实际上是在进行信用额度的再分配。这种分配遵循着复杂的算法逻辑,包括用户信用评分、资金使用场景、还款历史等多维度参数。例如,针对电商消费场景,平台可能提供更高的提现额度,但会设置更严格的还款期限;而对于应急资金需求,系统则可能通过降低提现门槛来满足用户需求。这种精细化的额度管理,体现了金融科技在信用经济中的核心价值。
相关文章
支付宝花呗里的钱怎么套现
花呗是支付宝推出的一款消费信贷产品,它为用户提供了一种便捷的分期付款方式。但是,在使用过程中,有用户可能会遇到需要将花呗额度暂时转化为可用资金的需求。面对这种情况,不少人会寻求各种途径试图实现“套现”...
得物靠谱吗?潮流玩家的避坑指南
与其将得物单纯视为一个电商平台,不如将其理解为一个通过“标准化信任”来重构交易秩序的垂直化生态。在潮流单品、球鞋及奢侈品这一高度依赖真伪辨识度的细分市场中,信息的极度不对称是消费者的核心痛点。得物的崛...
分期额度秒提现的真相:这背后的秘密是什么?
### 额度秒提现,背后的秘密竟然是这个? 你是不是也遇到过,明明在分期乐上申请了额度,却迟迟等不到提现到账?甚至有人告诉你,他们的额度可以秒提现,这到底是怎么回事?其实,所谓的“秒提现”并不是说你...
拿去花能套出信息吗?购买指南
“拿去花”现象,无论是网络上的“送花梗”还是现实生活中的送礼形式,其核心并非简单的送礼行为,而是一种带有强烈情感色彩的表达和试探。从社会心理学角度来看,这种行为背后蕴含着复杂的意图,远非单纯的表达好感...
如何查看得物微信先用后付的额度上限
信用额度并非一个静止的数字,而是基于大数据算法实时生成的动态信用画像。在得物使用微信先用后付,本质上是利用微信支付的信用评估体系为潮流消费场景提供即时流动性。用户所关注的“额度”,实际上是系统根据消费...
微信分付套现怎么用
在探讨微信分付套现后的资金使用时,首先要明确的是,微信分付本质上是一种消费信贷服务,而非直接提现功能。用户通过微信分付获取的资金主要用于消费而非直接提现到银行账户。因此,将其套现行为视为不合规操作,可...