便名卡新玩法
便名卡,看似琐碎的纸片,实则承载着社交关系的微妙平衡。长期以来,便名卡被视为一种礼貌的补充,在邮件、通讯录、社交场合等处都有其存在的价值。然而,在数字时代,随着智能手机、社交媒体的普及,便名卡的重要性被严重低估,甚至被视为一种过时或不必要的物品。这其中隐藏着更深层次的社会现象——即我们对人际关系的认知、维护方式以及信息呈现的偏好发生了改变。简单地“便名卡怎么办”这个问题,实际上涉及到如何重新审视个人品牌,以及如何在人际网络中建立和巩固连接。频繁的线上社交活动,往往导致了信息过载和关系肤浅化,而便名卡作为一种简单直接的身份标识,能够有效地切断这种噪音,提醒自己和他人对信息的过滤与筛选进行更精细的思考。更重要的是,它能减少对他人期望的产生,降低社交压力,从而提升交流质量。
问题在于,便名卡本身的功能并未随着时代的发展而消失,它只是呈现形式发生了变化。传统意义上的纸质便名卡,可以作为一种低成本的身份验证工具,尤其是在商务场合或需要建立新联系时。但现代的“便名卡”可以泛指任何能够代表个人或团队身份信息的呈现方式,例如社交媒体账号、个人网站、专业目录等。因此,“便名卡怎么办”的关键在于优化和管理这些信息渠道。 必须明确自己的核心身份,并将其以清晰、简洁、有针对性的方式呈现给他人。这意味着,我们需要对自己的社交媒体账号进行精简,删除冗余信息,专注于展示专业能力和个人特质。同时,要建立一个结构化的信息体系,方便他人查找和了解自己,避免信息混乱和形象失真。一个精心打造的“便名卡”体系,能够极大地提升个人或团队的品牌影响力,并为建立更深层次的人际关系奠定基础。
更进一步来说,“便名卡”的意义不仅仅在于信息的呈现,更在于建立信任和连接。在复杂的社交环境中,人们往往依赖于共同的知识、经验和关系来建立信任。便名卡作为一种身份的象征,能够帮助他人快速识别和理解自己,从而开启对话和交流。而一个真诚、专业的“便名卡”,能够传递积极的信息,建立良好印象,为未来的合作奠定基础。因此,我们需要在塑造个人品牌的过程中,注重细节,确保自己的信息准确、完整、一致。同时,要积极参与社交活动,维护人际关系,并不断更新和完善自己的“便名卡”体系。 值得注意的是,过度强调便名卡带来的“效率”可能会适得其反,让社交关系变得机械化和缺乏温度。保持真诚,尊重他人,才是构建良好人际关系的关键。
最后,应对“便名卡怎么办”的根本在于重新思考“身份”的价值。在信息爆炸的时代,个人身份的价值不再仅仅取决于其职业、学历,更取决于其独特的个性和价值观。一个具有鲜明个性和价值观的“便名卡”,能够吸引志同道合的人,并建立基于共同价值观的连接。因此,我们应该积极挖掘自身的优势,明确自己的定位,并将其以真诚、自信的态度呈现给他人。而便名卡仅仅是这个过程中的一个工具,更重要的是要建立起一个积极、开放、互信的人际网络。 这需要我们不断学习,积极适应社会的变化,并持续地维护和拓展人际关系。 真正的“便名卡”不是一纸纸片,而是我们对自身价值的坚守与实践。
相关文章
商户责任:边界与界限
消费者权益与商户责任的边界,本质上是契约精神与商业伦理的碰撞。在交易关系中,商户作为服务提供方,需承担合同约定的义务,但责任的界定往往取决于具体情境。当消费者遭遇商品质量问题时,商户需依据《消费者权益...
花呗套线费:拆分陷阱与优化策略
花呗套线手续费的构成逻辑基于支付宝的费率体系与商家分账机制。标准费率通常为交易金额的0.6%,但实际执行中会因商户类型、交易规模及合作模式产生差异。例如,电商类商户可能享受0.4%的优惠费率,而线下零...
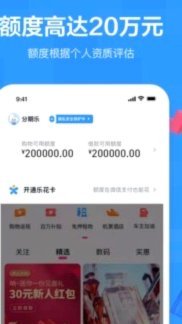
分期乐额度:如何影响和提升?
分期乐额度,看似简单的一串数字,实则蕴含着复杂的金融逻辑和消费策略。它并非单纯的信贷额度,而是基于用户信用评估和风险偏好,结合平台自身对消费场景的预测,量身定制的一种灵活的支付方式。理解分期乐额度的核...
网贷里的信息陷阱
网贷生态中的信息套利,本质上是一种建立在数据非对称性基础上的掠夺性金融行为。它并非简单的借贷,而是一个精密的“信息捕捞网络”。这些平台和背后的利益链条,不会只关注传统的征信记录,而是将借款人生活、消费...
分期乐额度提现:全攻略详解
分期乐的额度体系本质上是平台基于用户信用评估后发放的虚拟货币,其核心逻辑在于通过分期消费行为积累信用数据,从而提升额度上限。用户在购物时消耗的额度并非直接等同于现金,而是需要通过特定流程转化为可提现资...
不只是支付工具:解锁花呗背后的盈利与运营潜力
花呗的真正价值并非仅仅是提供便捷的消费支付,它更像是一个庞大的流量池,以及一个潜在的收益分配机制。要“套花呗的钱”,并非指非法操作或违反协议,而是要理解花呗的商业逻辑,并利用其特性,通过巧妙的运营策略...