借钱不还的后果很严重
法律层面的连锁反应往往比想象中更复杂。当资金流转出现断层时,合同关系的法律效力会成为关键变量。根据民法典相关规定,借贷关系成立需满足要约承诺、标的明确等要素,若存在口头约定或模糊表述,可能被认定为未成立有效合同。此时主张权利方需承担举证责任,证明资金交付与借贷合意的对应关系。若对方主张资金已用于其他用途,举证责任将双向转移,形成证据博弈。司法实践中,法院倾向于审查资金流向的直接性,而非单纯依赖当事人陈述,这导致争议解决存在较大不确定性。
信任机制的崩塌往往引发更深层的社会关系危机。当资金承诺未兑现时,人际网络中的权力平衡会被打破。熟人社会中,这种失信行为可能演变为群体性排斥,甚至引发名誉损害。研究显示,人际信任的修复成本是经济赔偿的数倍,因为情感账户的透支需要长期重建。在商业合作场景中,违约方可能面临合作方的连锁抵制,形成商业信誉的级联衰减。这种信任危机往往超出经济范畴,演变为社会关系网络的结构性损伤。
心理防御机制的启动会催生复杂的认知矛盾。当个体意识到失信行为可能带来的后果时,大脑会自动构建心理缓冲带。部分人通过合理化解释降低焦虑,如将违约归因于不可抗力;另一些人则陷入自我否定,产生道德焦虑。神经科学研究表明,失信行为会激活前额叶皮层与边缘系统的交互,引发决策偏差。这种心理博弈可能导致行为失控,形成"破窗效应"式的恶性循环,最终加剧矛盾升级。
经济系统的蝴蝶效应可能波及多个关联领域。信用记录的污点会直接影响个人金融生态,导致贷款审批受阻、保险费率上浮等连锁反应。在数字经济时代,资金流转的可追溯性使失信行为更容易被记录和传播,形成永久性信用污点。更严重的是,当违约行为涉及第三方担保或连带责任时,可能引发债务重组、资产冻结等法律程序,将个人债务转化为系统性风险。这种经济后果往往具有不可逆性,需要付出远超预期的成本进行补救。
风险防控体系的构建需要多维度的预防机制。现代金融体系中,电子合同、区块链存证等技术手段已能有效固化交易证据。但民间借贷场景中,书面协议的签署率仍不足三成,这为纠纷解决埋下隐患。建议引入第三方见证机制,通过公证处、律所等专业机构进行交易确认。同时,建立资金托管账户能有效隔离风险,确保资金流转的可追溯性。这些措施虽增加交易成本,却能显著降低违约风险,实现风险收益的平衡。
当失信行为跨越法律与道德的双重边界时,其后果将呈现多维渗透特征。从法律程序到社会关系,从心理机制到经济系统,每个层面都可能产生连锁反应。这种复杂性要求当事人在决策时必须进行全维度评估,而不仅仅是关注表面的经济得失。现代风险社会中,任何看似微小的失信行为都可能演变为系统性危机,这正是需要建立预防性思维的根本原因。
相关文章
鹿优选商家秒到快速入驻指南
鹿优选商家秒到是电商平台提供的一种快速入驻方式,旨在为商家提供更便捷的入驻体验。申请这一服务并不复杂,但需要遵循一定的步骤和条件。 首先,商家需在鹿优选官方网站或其合作平台完成注册并登录账户。登录...
分期乐额度查询指南
分期乐是国内知名的消费金融平台,为用户提供便捷的购物分期服务。用户注册后通常会获得一定的信用额度,以支持其在线上的消费需求。但是,有不少初次使用分期乐的消费者对于如何查看自己的可用额度感到困惑。实际上...
微信分付如何安全套现
微信分付,本质上是一种基于微信群的资金流动模式,其可套现的能力源于其高度的信任感和相对便捷的运作机制。要理解“微信分付哪里可以套现”这个问题,首先要明白,没有绝对“安全”的套现途径,任何涉及资金运作都...
得物个人商家如何高效卖货
得物个人商家的选品逻辑需建立在平台文化基因之上。潮流文化消费具有强烈的圈层属性,用户对稀缺性与独特性需求远超普通电商平台。个人商家需深度挖掘垂直领域的小众款式,例如限量球鞋、设计师联名款或冷门潮玩,通...
安逸花提示明天再来原因解析
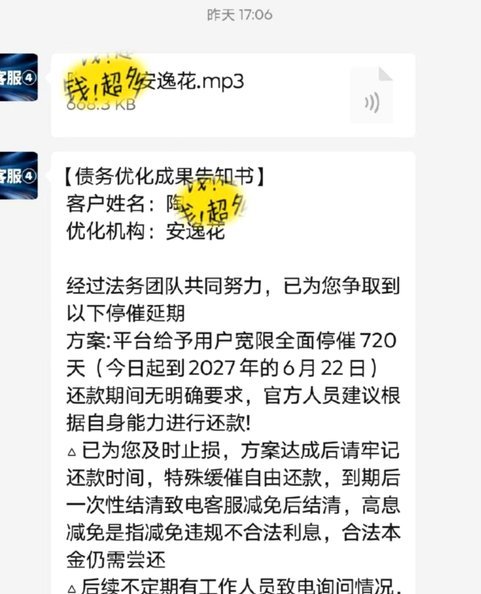
面对用户频繁遇到的“安逸花一直提示明天再来”这一问题,我们不妨从技术与用户体验的角度深入分析。这个问题本质上是由于系统后台限制了用户的使用频率或是风控策略导致的结果。每个金融科技应用都有自己的风险控制...
得物余额提现遇阻原因探析
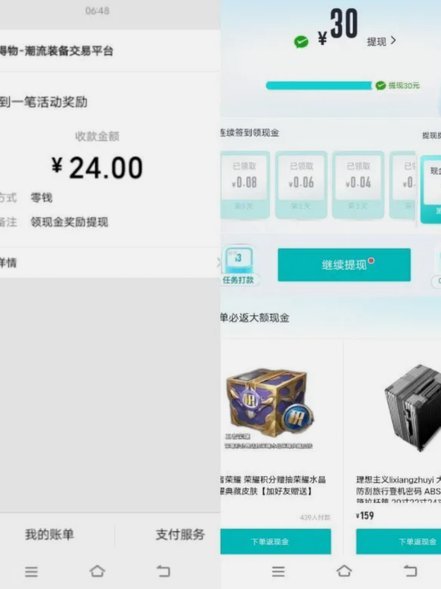
数字资产与流动性之间的断裂,往往发生在用户最急需资金周转的瞬间。当“得物余额提现不出来”这一现象出现时,用户眼前的数字资产实际上已经从“可支配现金”退化成了“账面数字”。这种现象并非简单的技术故障,而...