揭秘花呗转现平台的利与弊
近年来,随着移动支付和在线消费的普及,“花呗”作为一种灵活便捷的小额信贷服务受到了广泛欢迎。然而,在实际使用中,部分用户出于特定需求可能会寻求将“花呗”的账单转现,即提前获取未到期的消费额度。这种行为的背后,是多样化的市场需求以及由此产生的灰色地带。
在这样的背景下,所谓的“花呗转现平台”应运而生。这些平台通常通过中介服务帮助用户完成这一操作,从表面上看似乎是为用户提供了一种便利,但实际上往往伴随着较高的费用和风险。首先,这类平台常常要求高额的手续费或利息作为服务费,且缺乏透明的价格机制,使得用户的实际成本大大增加;其次,由于涉及到资金拆借和个人信用等问题,此类交易极有可能触犯金融监管法规,存在法律风险。
面对这样的情况,用户在选择使用“花呗转现”时应当保持审慎态度。首先应明确自身需求是否合理合法,并充分考虑潜在的经济和法律后果;其次,在选择平台时务必进行详尽调查,避免陷入高利贷陷阱或个人信息泄露的风险之中;最后,鼓励广大用户利用正规金融机构提供的服务满足个人财务需求,从根本上规避上述风险。
总之,“花呗转现平台”虽然在一定程度上解决了部分用户的即时资金需求,但同时也带来了诸多潜在问题。因此,在使用这类服务时必须保持警惕,并寻找更加安全可靠的方式来管理个人财务。
相关文章
拿去花能提现吗?看这里揭秘
提现功能的实现依赖于平台的资金流转机制,"拿去花"这类消费金融产品的提现能力本质上取决于其资金池的流动性设计。部分平台通过与第三方支付机构合作,允许用户将额度转化为可提现的现金,但这一过程往往伴随着严...
微信分付提现能否一次到账?
微信分付的提现机制,的确让很多用户对“能不能一次刷出来钱”充满疑问。这种疑问实质上反映了人们对资金流转速度和平台操作规则的期待。从本质上看,微信分付并非是即时转账服务,它更像是一个平台间款项结算的桥梁...
拿去花额度能提现吗?
“拿去花”作为一种新兴的消费金融产品,在近年来迅速获得了广大消费者的青睐。它基于用户信用评估,通过提供短期贷款服务来满足用户的即时消费需求。然而,当用户在享受其便捷性的同时产生了一个疑问:“拿去花能取...

得物余额如何高效利用
得物平台的余额是用户在购物、支付过程中产生的可流动资金,其使用方式直接影响消费体验和资金管理效率。从功能设计角度看,余额本质上是平台对用户行为的补偿机制,既包含交易后的资金返还,也涉及用户活跃度的激励...
羊小咩便荔卡包如何安全套现?5种方法揭秘
羊小咩便荔卡包作为新型预付卡产品,其设计初衷是通过消费积分兑换现金的模式实现资金流转。但部分用户试图通过漏洞进行套现操作,这种行为本质上属于金融诈骗范畴。根据央行《支付结算办法》第38条明确规定,任何...
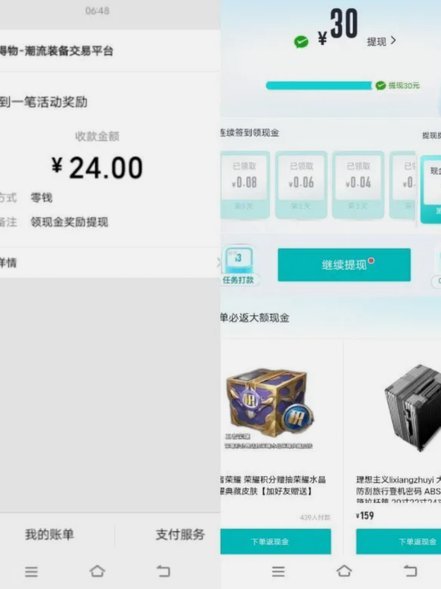
得物余额提现遇阻原因探析
数字资产与流动性之间的断裂,往往发生在用户最急需资金周转的瞬间。当“得物余额提现不出来”这一现象出现时,用户眼前的数字资产实际上已经从“可支配现金”退化成了“账面数字”。这种现象并非简单的技术故障,而...