白条购物额度无法直接提现?深度解析其变现逻辑和变通方法
白条购物额度的本质,绝非传统意义上的存款余额,它构建的是一个典型的平台内循环支付体系。理解“提现”这个行为,必须先解构其支付链路。该额度属于平台赋予的短期信用透支或消费激励,其价值锚点始终锚定在平台的生态商品和服务的交易行为中。从金融结构学的角度看,平台设计不允许用户直接将其货币化为一个可提走的资金体,因为一旦允许,便破坏了其内部现金流的控制机制,使得消费行为脱离了购买场景的约束。因此,用户寻求的“提现”路径,实际上是在寻找一种变现额度购买力的间接资产置换模型。我们不能将它视为存款,而应将其视为一种可调度、必须在特定交易环节才能流动的消费凭证。
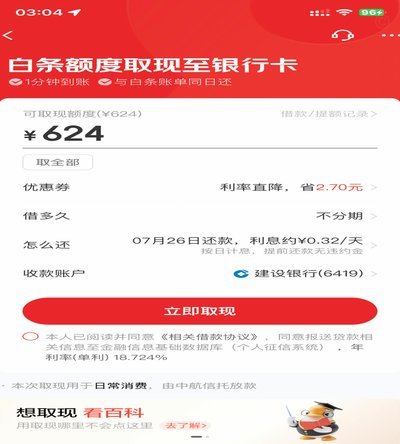
要实质性地将购物额度转化为外部可用的价值,关键在于构建一条有效的资产外溢通道。由于直接提现路径的天然封锁,用户必须通过合规且具备“外部可兑换性”的场景进行迂回变现。这往往涉及到将信用额度与实物商品购买进行挂钩,进而通过电商平台的礼品卡、代金券或特定的联名支付渠道完成价值转移。例如,将额度用于购买可以再出售的电子礼品卡,或者锁定价值稳定的品牌商品,本质上是用高粘性的内部信用,撬动了外部通用价值的承载物。这种变现模式,其成功率和效用高度依赖于当前平台生态的促销力度、折扣稀缺性和渠道流通的顺畅度,这不是一个固定配方的操作。
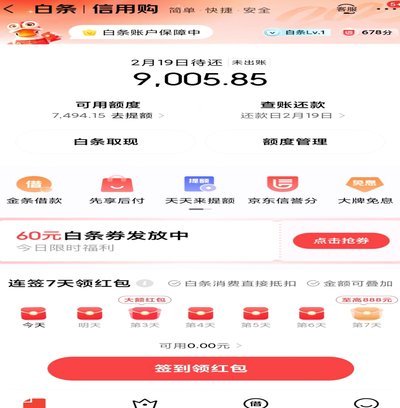
深度优化白条额度的使用价值,核心在于从“消费需求匹配”向“信用峰值积累”进行思维跃迁。单纯追求用完额度是低效的,真正的高阶用户策略是理解不同额度背后的财务成本结构。用户需要精确掌握额度周期的到期日、是否涉及利息成本,以及是否有额外的手续费用。理想的策略是将信用额度与其他高价值、高折扣率的优惠券进行叠加搭配,形成组合拳效应,以最大限度降低实际购买成本。这要求用户具备系统性的交易规划能力,将信用额度视为一种可以与现金流、积分和优惠券进行动态配比的“超级资产”,而非单纯的消费红利。
从风险管控的角度审视白条额度,保持清醒的认知至关重要。任何试图找到所谓的“免费提现”或“高回报兑现”的方法,极有可能触及平台的协议边界或涉及外部平台的金融灰色地带。过度依赖短期信用额度的消费模式,极易造成用户支付习惯的系统性偏差,使其误将短期透支的便利性,等同于长期的充裕现金流。用户必须建立起“消费降级”与“信用管理”的双重防火墙。在执行任何额度变现操作之前,必须将其看作是对自身未来消费能力的规划,审慎评估其短期流动性优势是否值得承担潜在的循环风险和违约成本。
相关文章
得物分期教程:轻松搞定购物
得物APP作为一个知名的潮流电商平台,其分期付款功能极大地提升了用户的购物体验。这款服务不仅方便了消费者,在一定程度上也促进了平台销售的增长。那么,得物的分期使用方式究竟如何操作?又有哪些需要注意的地...
羊小咩额度使用技巧
在羊小咩额度系统中,用户往往面临如何最大化利用这一资源的挑战,这不仅仅是简单的提款问题,而是涉及战略性的资金分配。首先,理解额度的“套出来”机制需要从风险与收益平衡的角度切入。羊小咩额度通常设计为分散...
得物额度怎么转到微信
得物额度取现至微信,看似简单的操作,实则涉及平台规则、银行卡绑定以及支付限额等多重因素。许多用户在初次尝试时会遇到各种问题,例如提现失败、到账延迟甚至账号被限制。究其原因,得物平台对提现方式和金额存在...
周慧敏:上海音乐盛典的时光对话
周慧敏的登场,绝非一次简单的怀旧巡演。在充满电子脉冲和流量激荡的上海音乐盛典舞台上,她的存在本身构成了一场深刻的时代对话。它并非仅仅是情感层面的共鸣,而是一种关于时间打磨的艺术品位展示。当她步入聚光灯...
羊小咩巧借钱帮老牛买药
羊小咩,一只活泼可爱的小羊,为了帮助村里的老牛买药,决定去寻找借钱的方法。面对着复杂多样的借款渠道和方式,她首先要明确的是自己的需求和还款能力。在现代金融体系中,借款途径多种多样,包括银行贷款、互联网...
京东白条几点提现最好
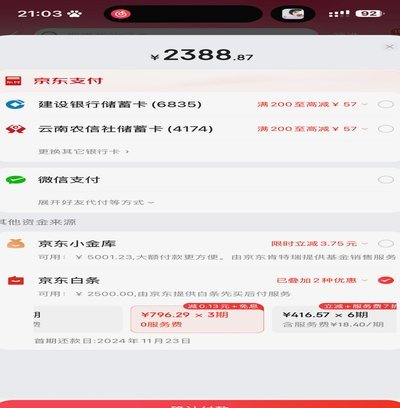
京东白条的提现时间,与其说有“最佳时间”,不如说是受到多个因素影响的动态调整。单纯从成功率的角度来看,早上的9:00-11:00以及晚上的21:00-23:00,通常是提现压力相对较小的时段。这是因为...