分期乐额度注销攻略:流程与注意事项
分期乐授信额度的注销涉及多重利益平衡。用户主动申请注销通常源于消费习惯转变或财务规划调整,但平台方往往通过技术手段设置注销门槛。例如系统会强制要求用户完成最后一次分期还款,同时冻结账户活跃度数据,这种设计既保障了资金安全,也规避了潜在的信用风险。值得注意的是,部分用户误将"额度注销"等同于账户注销,实际上二者存在本质区别,前者仅终止授信权限,后者则涉及账户数据清除。
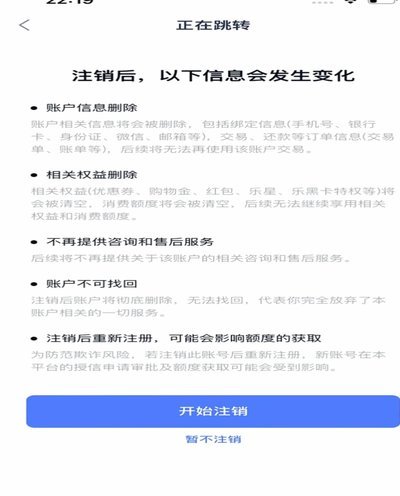
具体操作需遵循平台设定的注销流程。用户可通过APP内"我的额度"模块提交注销申请,系统会自动校验账户状态,包括是否有未结清订单、逾期记录及绑定的第三方支付工具。若存在待处理事项,系统将推送提醒通知,这种设计既防止用户因信息遗漏导致注销失败,也确保平台方掌握完整的风险控制权。值得注意的是,部分用户在注销前未解除自动扣款协议,导致系统判定为异常操作,需手动在银行端解除绑定才能完成注销。
注销后的影响分析需结合征信体系运行机制。分期乐作为持牌消费金融公司,其授信数据已接入央行征信系统,注销操作会生成相应的信用记录。但需明确的是,注销行为本身不会直接导致征信污点,反而可能优化用户的负债结构。部分用户误认为注销后额度会自动清零,实际上系统会保留授信记录,但将额度状态标记为"已注销",这种设计既符合监管要求,也便于用户后续重新申请时提供完整的历史数据。
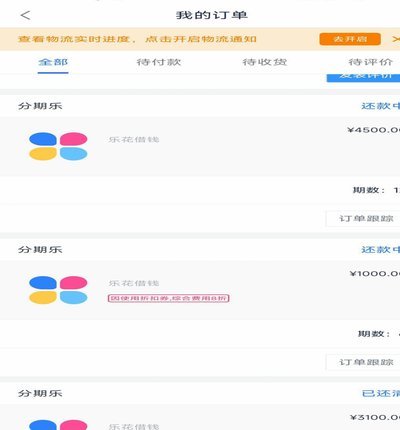
特殊场景下的注销需求需要额外注意。例如用户因司法冻结导致无法正常注销,需通过法律途径解除限制后再操作;或因账户异常被系统自动冻结,需联系客服提供身份验证材料。这些情况反映出平台在风险防控与用户体验之间的平衡策略,用户需充分理解技术规则背后的商业逻辑,避免因信息不对称产生操作障碍。
对于有长期金融规划的用户,注销授信额度可作为资产配置的组成部分。但需警惕部分第三方平台利用注销流程进行套利,例如通过虚假注销申请获取信用额度。建议用户在操作前核查平台资质,确认注销流程的透明度,必要时可要求出具书面确认函。这种主动的风险防范意识,正是成熟用户区别于普通消费者的标志。
相关文章
如何从得物提现到微信
近期,得物平台的用户对于如何将余额提现到微信账户表现出浓厚的兴趣。本文旨在提供一个详尽的指南,帮助您顺利完成这一操作。 首先,需要明确的是,得物并没有直接支持将余额转出至第三方支付工具(如微信、支付...
分期乐提现需审核?了解风控机制
分期乐额度提现的审核机制本质上是平台风控体系的延伸。当用户申请提现时,系统会自动调取账户绑定的银行卡信息与实名认证数据进行比对。这一过程并非简单的机械验证,而是通过多维度数据交叉核验来判断资金流向的合...
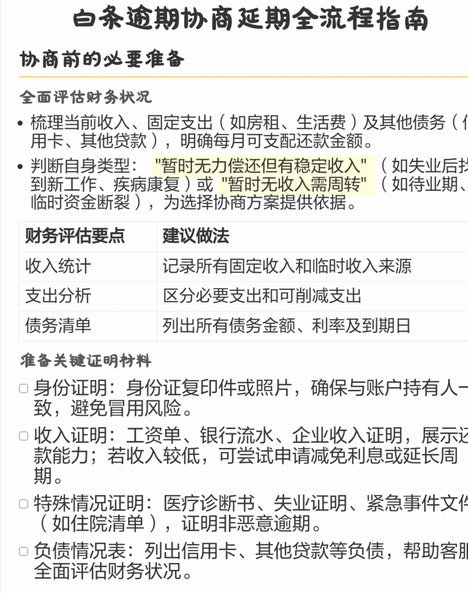
白条逾期如何协商延期还款
面对白条逾期的情况,很多用户可能会担心会面临高额的滞纳金和罚款。实际上,与平台协商延期支付是一种有效的方法。首先,了解自己的逾期情况是至关重要的。在确认了具体的欠款金额之后,及时联系客服进行沟通,说明...
先采后付的风险与防范技巧
### 先采后付的陷阱与应对策略 先采后付模式的出现,表面上为中小企业提供了更灵活的资金流转方式,但其背后隐藏的风险却鲜为人知。这种模式的核心在于通过信用评估和分期付款机制,帮助企业在采购时缓解短期...
京东白条闪付提现全指南
京东白条闪付,这个功能在提升用户消费体验的同时,也引发了不少关于提现的疑问。简单来说,答案是肯定的,但提现机制并非一蹴而就,需要满足一定的条件和流程。白条闪付本质上是京东依托其强大的支付技术和大数据分...
揭秘鹿优选提现审核与到账攻略
许多用户初入平台时,往往对订单产生的佣金结算感到疑惑,其中审核时间的不确定性是首要痛点。系统并非机械执行统一标准,而是结合交易数据的真实性与风险模型进行动态评估。一旦资金流水被标记为异常,人工复核环节...