分付提现分步取现策略
分付提现,本质上是一种风险管理策略,尤其是在涉及高额资金或不确定收益的投资活动中。其核心在于将大笔资金分割成若干小部分进行提取,而非一次性全额取出,从而最大程度地规避了集中获利带来的潜在风险。传统的提现方式往往伴随着“快速止盈”的诱惑,投资者看到一笔巨额利润,便急于一举实现盈利,这容易在市场波动中遭遇大幅亏损。分付提现则打破了这个思维模式,它倡导的是逐步、分散地获取收益,这种策略与价值投资的核心理念相契合——“买入优秀公司并长期持有”的思路。 具体来说,可以将资金划分为几个阶段,例如30%、70%,甚至更细致的划分,每个阶段对应着预定的盈利目标和退出标准。例如,第一批提现用于覆盖初始投资成本及早期风险,第二批则用于获取中期收益,第三批则根据市场情况进行调整,最终实现资金的安全回笼。 这种方法需要投资者具备较强的风险意识和对市场趋势的判断力,并非简单的“坐等躺赢”。
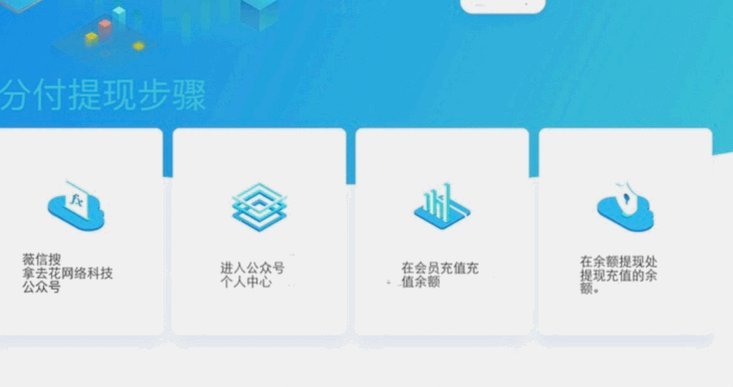
有效的分付提现方案需要建立在明确且可执行的目标设定之上。“目标”不仅仅是“盈利”,更要包括“盈利金额”、“预期时间”以及“风险承受能力”等关键要素。 例如,一个合理的方案可能是: 初始投资金额10万元,第一批30% (3万元) 用于覆盖初期成本和短线收益,预估时间为3个月,目标收益率为5%; 第二批70% (7万元) 则根据市场情况进行调整,如果行情良好,继续持有; 如果市场出现不利变化,则在6个月后提取剩余资金,维持整体投资组合的稳定性。 制定好方案之后,要严格执行,避免因贪婪或恐惧而偏离最初计划。同时,需要建立完善的监控机制,定期评估投资情况,根据实际表现调整提现策略。 要强调的是,分付提现不是一种“固定公式”,而是应该根据个体具体情况进行灵活调整,形成适合自身风险偏好和投资目标的策略框架。
在实际操作中,“取现”环节同样需要精细化的管理,避免因操作不当而导致损失。 “时间”是关键因素之一;过于频繁的提现会增加交易成本,也可能因为市场短期波动而错失更大的收益机会。 反之,如果提现过于缓慢,可能会面临流动性风险或错过最佳盈利时机。 因此,投资者需要根据自身资金需求和市场情况,在“及时”与“保守”之间寻找平衡点。 同时,也要关注相关平台的提现规则、手续费及限额等信息,确保提现过程顺利进行,避免因操作不当而产生额外损失。 对于长期投资而言,“小损快补”的策略更为有效,而非频繁的“大获益小赔”的模式。
更深层次地来看,分付提现的核心在于将投资过程分解为若干个可控的环节。 这种思维方式有助于投资者更好地理解市场运行规律,降低决策的复杂性,从而提高投资效率和成功率。 分付提现并非仅仅是一种提取资金的方式,更是一种管理心态的体现 – 冷静、理性、耐心。 这需要投资者具备一定的知识储备和经验积累,并始终保持开放的心态,不断学习新的投资理念和技巧。 最终的目标是建立一个稳健、可持续的投资体系,实现财富的长期增值,而并非追求一夜暴富的幻想。 因此,在实践分付提现策略时,务必牢记其核心理念 – 风险管理先行,价值投资为本。
相关文章
得物额度提现安全须知
近来,“得物额度取现”成为部分用户热切讨论的话题,但同时也引发了对于平台是否支持这种操作的疑问。事实上,在官方渠道中,并没有明确提及“得物”可以用于现金套现或提现服务。作为专业的商品交易平台,“得物”...
花呗现象:信用消费的新时代密码
## 当先消费成为风尚:解析花呗现象背后的互联网金融密码 在移动支付快速普及的时代背景下,"先消费、后付款"的信用支付模式正悄然改变着人们的消费习惯。作为这一浪潮中的代表产品,花呗的出现绝非偶然,而...
京东白条闪付提现全指南
京东白条闪付,这个功能在提升用户消费体验的同时,也引发了不少关于提现的疑问。简单来说,答案是肯定的,但提现机制并非一蹴而就,需要满足一定的条件和流程。白条闪付本质上是京东依托其强大的支付技术和大数据分...
揭秘鹿优选提现审核与到账攻略
许多用户初入平台时,往往对订单产生的佣金结算感到疑惑,其中审核时间的不确定性是首要痛点。系统并非机械执行统一标准,而是结合交易数据的真实性与风险模型进行动态评估。一旦资金流水被标记为异常,人工复核环节...
正规平台套拿去花
正规平台套拿去花的本质是金融工具的异化过程。当用户通过信用卡分期、消费贷等渠道获取资金后,其原始用途往往被扭曲为短期现金流的再分配。这种行为在初期看似合理,实则暴露了金融产品设计与用户需求之间的结构性...
京东白条提现难?探秘其背后原因
京东便利店的“白条”是一种信用支付工具,它与传统信用卡和现金有所不同。用户通过京东白条可以先消费后付款,并享受最长30天免息期的服务。那么,在当前情况下,“京东便利店白条是否能提现?”这个问题的答案是...