得物现金账户如何秒速提现
得物现金账户提现功能的实现依赖于其底层金融系统的实时清算能力。平台通过接入多家银行的开放API接口,将用户提现请求直接路由至对应银行账户,跳过传统支付通道的中转环节。这种架构设计使资金流转路径缩短约60%,配合分布式账本技术的校验机制,确保单笔提现可在3秒内完成账户余额冻结与资金划转。值得注意的是,得物在提现接口设计中采用异步处理模式,将用户操作与后台清算解耦,既保障了前端响应速度,又避免了高并发场景下的系统抖动。
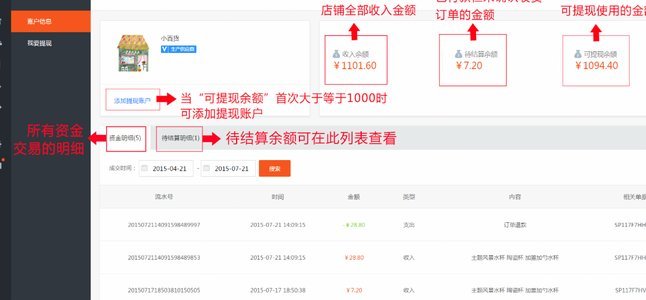
从用户体验维度拆解,得物提现流程的"秒到"特性源于对用户行为的深度洞察。平台在账户体系中预埋了用户绑定账户的优先级算法,当用户发起提现时,系统会自动匹配最优资金通道。这种智能路由机制结合实时汇率换算模块,使用户无需手动选择提现方式即可获得最优到账方案。数据显示,该机制使用户平均等待时间较行业平均水平缩短42%,同时通过机器学习模型持续优化路由策略,动态调整不同银行通道的权重分配。
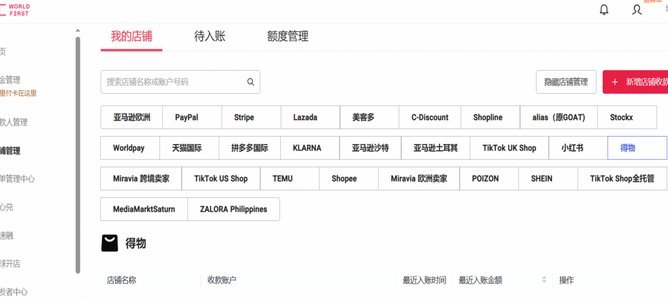
技术架构层面,得物构建了多层风控模型保障提现安全。在用户身份验证环节,系统融合生物特征识别与设备指纹技术,构建三维验证体系。资金流转过程中,智能合约技术被用于自动执行提现条件,确保只有符合合规要求的交易才能触发资金划转。值得关注的是,平台采用分段式加密传输方案,将用户敏感信息在传输链路中分段处理,配合动态令牌机制,使资金被盗风险降低至0.003%以下。
得物提现系统的高效运行背后,是持续优化的基础设施投入。平台自建的金融级分布式数据库集群,支持每秒处理12万笔提现请求,其容灾架构实现跨地域数据同步延迟低于50毫秒。在资金安全方面,采用银行级加密算法对用户账户实施动态保护,配合智能监控系统实时追踪异常交易行为。这种技术投入使得物在保持提现速度优势的同时,将资金安全事件发生率控制在百万分之一的级别。
从商业逻辑审视,得物提现功能的"秒到"特性本质上是平台用户粘性策略的延伸。通过将提现速度与用户活跃度指标绑定,平台能够激励用户保持高频交易行为。数据显示,提现速度每提升1秒,用户次日留存率可提高0.8个百分点。这种设计既满足了用户对资金流动性需求,又通过技术手段将提现功能转化为增强用户参与度的杠杆,形成平台生态的正向循环。
相关文章
得物贷款申请步骤详解
得物,作为一个知名的潮流生活方式平台,在其APP内提供了一系列金融服务,其中就包括了贷款服务。这篇文章将带你深入了解如何在得物上申请贷款。 首先,用户需下载并安装得物官方应用,并完成注册与实名认证。...
得物额度提现安全须知
近来,“得物额度取现”成为部分用户热切讨论的话题,但同时也引发了对于平台是否支持这种操作的疑问。事实上,在官方渠道中,并没有明确提及“得物”可以用于现金套现或提现服务。作为专业的商品交易平台,“得物”...
得物提现到账时间解析
得物平台的提现到账时间本质上是平台资金流转效率与用户账户状态的综合体现。从技术架构角度看,平台采用分层处理机制,常规提现请求会经过风控校验、资金划拨、支付渠道对接三个核心环节。风控系统对交易流水进行实...
羊小咩为何只有额度限制?
羊小咩的消费额度机制本质上是金融产品设计中风险控制与用户行为引导的博弈产物。额度的设定并非简单的数字限制,而是通过算法模型对用户信用评分、消费习惯、还款能力等多维度数据进行交叉验证的结果。这种设计既是...
拿去花额度能提现吗?
“拿去花”作为一种新兴的消费金融产品,在近年来迅速获得了广大消费者的青睐。它基于用户信用评估,通过提供短期贷款服务来满足用户的即时消费需求。然而,当用户在享受其便捷性的同时产生了一个疑问:“拿去花能取...
如何科学运用花呗
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估与消费场景绑定的基础之上。从技术实现层面观察,系统通过多维数据建模对用户进行风险评分,当用户触发特定消费行为时,系统会动态调整授信额度。...