花呗套现手续费深度解析
花呗套现手续费的构成远比直接呈现的百分比复杂,它并非单一固定费用,而是由多种因素叠加而成,且不同套现渠道的差异巨大。最显而易见的费用是平台服务费,通常以一定比例抽取套现金额,这个比例会随着市场竞争、风险控制策略以及用户信用等级而波动。但仅仅考虑平台费是远远不够的。更隐性的成本在于资金流转环节产生的费用,例如需要通过第三方支付渠道或个人账户进行提现,这些渠道本身会收取手续费,即便单个交易金额不大,累计下来也是一笔不小的开支。此外,部分套现渠道会采用“曲线救国”的方式,例如先将花呗额度用于购物,再将商品折价出售,这种方式实际上隐藏了商品损耗和时间成本,也间接增加了套现的实际费用。
深入分析花呗套现的手续费,需要理解其背后的风险定价机制。花呗本质上是一种消费信贷产品,套现行为违反了其使用协议,属于高风险操作。因此,手续费的高低与风险控制紧密相关。平台为了规避监管风险,通常会采用分散化的套现渠道,并通过提高手续费来抑制套现行为。高额的手续费一方面可以覆盖平台承担的风险成本,另一方面也能降低用户的套现意愿。值得注意的是,套现行为本身存在法律风险,一旦被发现,可能会导致花呗账户被冻结甚至影响个人信用。因此,用户在考虑套现时,务必权衡利弊,了解风险,切勿抱有侥幸心理。
除了显性的平台服务费和提现手续费,还存在一些不易察觉的隐形成本。例如,有些套现渠道会要求用户购买特定商品或服务,这些商品或服务的价格可能高于市场价,从而增加了用户的实际支出。另外,部分渠道会采用“积分兑换”或“会员折扣”的方式来降低手续费,但这些优惠往往伴随着一定的条件限制,例如需要充值会员、完成指定任务等。这些看似优惠的条件,实际上也间接增加了用户的成本。更重要的是,频繁的套现行为可能会导致花呗风控系统识别,进而降低用户的信用额度,甚至影响后续的正常消费。
花呗套现手续费的合理性也值得探讨。从平台角度来看,收取一定的手续费是必要的,可以覆盖运营成本、风险成本和监管成本。然而,过高的手续费则会损害用户利益,甚至引发消费者投诉。理想的手续费应该是在风险可控的前提下,尽可能地降低用户成本,实现平台与用户之间的共赢。实际上,很多平台都在探索更加合理的收费模式,例如采用阶梯式收费、优惠券抵扣等方式,以提升用户体验和平台竞争力。同时,监管部门也在加强对花呗套现行为的监管力度,打击非法套现渠道,保护消费者权益。
需要明确的是,无论手续费如何波动,花呗套现行为本身都存在潜在风险。用户在追求便利的同时,务必保持理性,了解风险,遵守规则。切勿将花呗视为“取款机”,更不要沉迷于套现行为。正确的做法是合理规划消费,按时还款,维护良好的信用记录。花呗作为一种便捷的支付工具,应该用于正当的消费场景,而不是用于非法或高风险的活动。通过规范使用花呗,既能享受其带来的便利,又能避免不必要的损失和风险。
相关文章
拿去花取现失败多久能恢复
近年来,随着互联网金融的蓬勃发展,“拿去花”这类小额信贷产品逐渐成为人们日常消费和紧急资金周转的重要选择。然而,在实际操作中,用户时常会遇到取现未成功的情况,这不仅影响了个人的资金使用效率,也引起了对...
信用变现新模式
鹿优选额度提现平台,表面上是一个让用户轻松实现额度变现的工具,但深入剖析其运作逻辑,会发现它并非简单的资金流转渠道,而是一个基于信用体系重构的金融杠杆。平台通过大数据风控模型,精准评估用户信用等级,将...
拿去花能套出信息吗?购买指南
“拿去花”现象,无论是网络上的“送花梗”还是现实生活中的送礼形式,其核心并非简单的送礼行为,而是一种带有强烈情感色彩的表达和试探。从社会心理学角度来看,这种行为背后蕴含着复杂的意图,远非单纯的表达好感...
1688先采后付如何操作
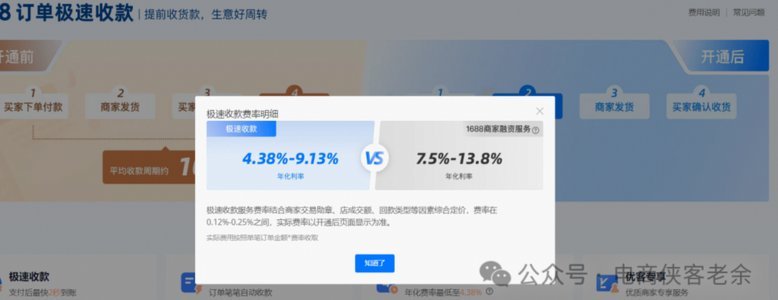
1688的先采后付机制本质上是将传统贸易中的信用风险转移至平台方,但这种风险转移并非绝对。平台通过算法模型对买家的信用等级、历史交易数据、支付能力等维度进行多维评估,形成动态授信额度。当买家发起采购时...
海鸥贷:场景贷的创新生态系统
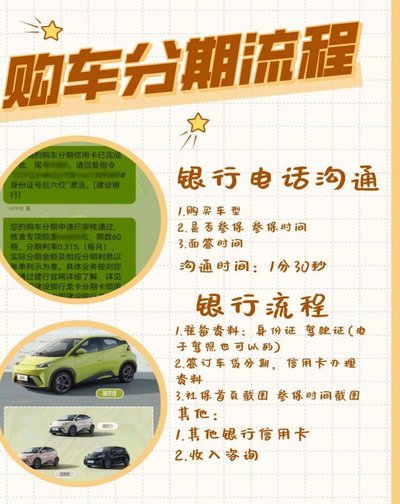
## 海鸥贷:重新定义小额信贷的生态系统 海鸥贷,这个在金融科技领域相对低调的名字,正在以一种极为独特的模式,重新构建着小额信贷的生态系统。它并非单纯的P2P平台,而是围绕“场景贷”展开,将金融服务...
微信分付套现怎么用
在探讨微信分付套现后的资金使用时,首先要明确的是,微信分付本质上是一种消费信贷服务,而非直接提现功能。用户通过微信分付获取的资金主要用于消费而非直接提现到银行账户。因此,将其套现行为视为不合规操作,可...