微信分付:信用支付新时代
微信分付的出现标志着移动支付生态从工具属性向信用体系的深度渗透。这一功能通过将支付场景与用户信用行为绑定,重构了传统消费金融的底层逻辑。当用户在社交场景中完成支付时,系统实时采集交易频次、金额波动、消费时段等数据,构建起动态信用画像。这种基于行为数据的信用评估模型,打破了传统金融机构依赖收入证明和征信报告的风控模式,使信用体系从静态凭证转向动态演算。
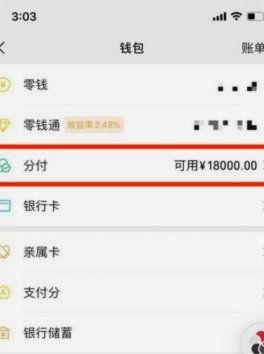
技术架构层面,分付依托微信支付的分布式账本系统,实现了支付流与信用流的双向耦合。当用户发起分付操作时,系统需在毫秒级完成风险评估、额度分配、资金划拨等多维度校验。这种实时信用授信机制,本质上是将支付行为转化为可量化的信用资产。值得注意的是,微信通过社交关系链的隐性担保机制,为信用评估提供了额外维度,使熟人社会的信任关系转化为可计算的信用参数。
用户行为层面,分付正在重塑消费决策的神经路径。当支付选项从"立即支付"扩展为"分付"时,消费者潜意识中已接受延迟偿付的观念。这种行为改变并非简单的金融工具升级,而是通过支付场景的重构,将信用消费嵌入日常社交互动。例如在拼团购物场景中,分付功能可能促使用户为获取社交优惠而主动承担信用负债,这种消费冲动与社交激励的耦合,正在创造新的消费行为范式。
竞争格局方面,分付的推出直接冲击支付宝的花呗、借呗生态。微信通过社交场景的天然优势,将信用消费从独立金融产品转化为社交关系的延伸。当用户在朋友圈晒单时,系统可自动推送分付额度提醒;当群聊中发起拼单时,分付功能可作为支付选项嵌入。这种将信用体系深度耦合社交场景的策略,使分付超越单纯的金融工具属性,成为社交关系的价值转化器。
监管层面,分付的信用评估模型面临双重挑战。一方面,基于行为数据的信用评分可能引发隐私泄露风险,用户消费习惯的数字化采集需要符合《个人信息保护法》的合规边界;另一方面,社交关系链的信用担保机制可能诱发新型金融风险,如熟人之间的信用透支导致的债务纠纷。如何在创新与监管之间找到平衡点,将成为分付持续发展的关键命题。这种技术与制度的博弈,本质上是数字信用体系构建的必经之路。
相关文章
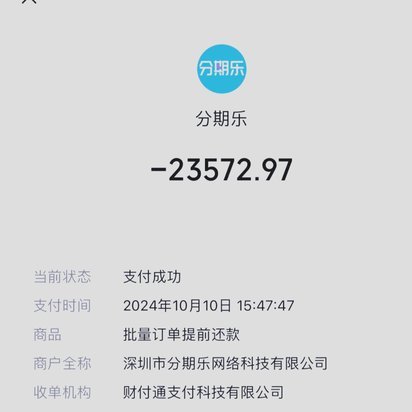
分期额度秒提现的真相:这背后的秘密是什么?
### 额度秒提现,背后的秘密竟然是这个? 你是不是也遇到过,明明在分期乐上申请了额度,却迟迟等不到提现到账?甚至有人告诉你,他们的额度可以秒提现,这到底是怎么回事?其实,所谓的“秒提现”并不是说你...
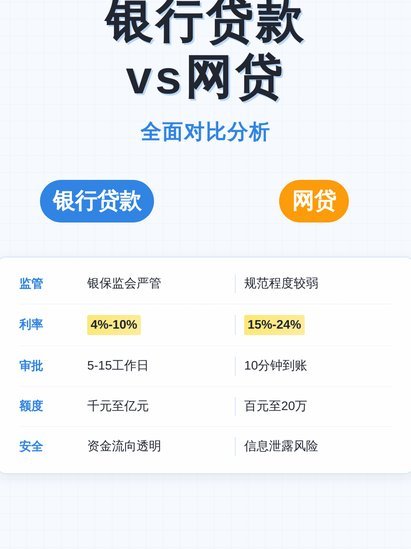
全面解析网贷平台生态体系
## 解锁财务新机遇:深度解析“最全”网贷平台生态 “最全”网贷平台并非简单的“聚合”,而是在精细化运营、风险控制、以及用户体验的综合考量下形成的生态系统。当前市场上的平台各有侧重,其核心差异体现...
轻松提现:得物钱包余额转卡指南
得物账户余额提现流程详解 对于众多热爱潮流文化的消费者而言,得物App不仅是一个购物平台,更是他们获取最新资讯和交流心得的重要场所。然而,随着用户在平台上积累了大量的虚拟货币——即账户余额,在满足了...
羊小额度:玩转风险,解锁额度技巧
羊小额度的分配机制本质上是基于多维数据建模的动态评估体系。平台通过采集用户行为轨迹、还款记录、资产状况等维度数据,构建出复杂的信用评分模型。额度释放并非简单的数值叠加,而是通过算法对用户风险偏好、资金...
分期乐的信任危机为何爆发
分期乐近期遭遇的信任危机,并非突发,而是长期积弊的结果。其核心问题在于将“先消费,后分期”的模式,过度依赖于与电商平台的深度合作,并试图通过高额佣金、流量扶持等方式,迅速扩张用户规模。这种策略虽然在短...
分期乐还款是否还能免
支付义务的本质并非随时可以被环境因素所取代的口号式概念。当我们讨论“分期乐现在是不是不用还了”这样的疑问时,其核心焦点已从简单的“是否需要付款”跃升至对财务合同约束力、金融政策变动周期以及消费者自身理...