套微信分期最简单方法
### 一、分期工具的底层逻辑与风险识别
微信分期的本质是将大额消费拆分为小额、分阶段支付,其设计初衷是帮助用户管理现金流。但若过度依赖或试图“套取”额度,往往陷入两个误区:一是忽视自身还款能力盲目借贷,二是通过频繁申请或虚构用途绕过风控机制。从风险管理角度,任何分期产品都需匹配用户的收入周期,而非单纯追求额度最大化。例如,若用户每月收入固定,分期还款期限应与收入到账时间同步,否则极易形成债务压力。
### 二、常见误区:额度“榨取”与信用陷阱
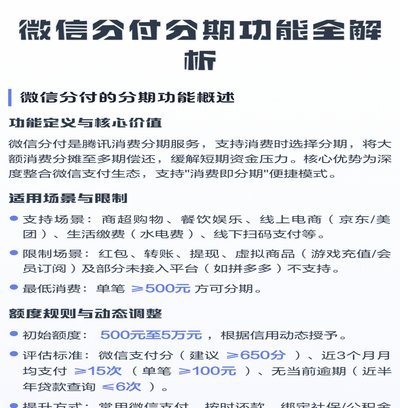
许多用户误以为分期工具是“薅羊毛”的捷径,殊不知微信的风控系统会对高频申请、短期重复借款的行为进行重点监控。比如,频繁更换申请用途或伪造消费场景,可能导致账户被冻结。更隐蔽的是“拆分消费”——将大额支出拆分为多个小额订单分批申请,看似合规实则触发风控规则。这种操作看似“套现”,但实际代价是信用分的持续损耗,甚至被列入黑名单。
### 三、合规使用的底层策略:额度释放与周期匹配
真正的“简单”并非钻空子,而是通过合法手段最大化利用分期工具。例如,微信的分期额度与用户的还款历史、消费频率、绑定银行卡流水等数据强相关。若用户长期按时还款且消费稳定,系统会自动提升额度。关键在于建立“还款周期闭环”——即分期资金的用途与还款来源形成闭环,避免资金链断裂。比如,购买耐用品(如家电)后分期付款,同时绑定工资卡自动扣款,既能保障消费又能维持信用稳定。
### 四、资金周转的替代方案:成本与效率权衡
若单纯追求“最简单”,可考虑更低成本的短期借贷工具,如银行白条或支付宝余额宝的灵活借贷。微信分期虽然利率较低,但存在申请门槛和用途限制(如不能直接用于投资)。而信用卡循环利息往往更高,需谨慎使用。真正的资金周转方案应基于个人资产负债表,优先动用流动性资产(如储蓄),再考虑借贷,避免陷入“借新还旧”的债务循环。
### 五、风控规避的核心:行为模式而非技术漏洞
试图通过技术漏洞(如伪造身份证、绕过人脸识别)套取分期额度,本质上是自我设限。微信的风控系统已覆盖90%
### 六、长期信用管理:从工具使用者到价值创造者
分期工具的终极价值,不在于短期套现,而在于构建稳定的信用体系。例如,通过微信分12期还款,若按时完成,系统会记录为“履约良好”,未来可能解锁更高额度或更灵活的分期权益。反之,若因突发经济压力导致逾期,不仅损失信用分,还可能被系统列入“高风险用户”,后续连基本消费功能受限。因此,分期本质是信用杠杆,合理使用才能撬动更多资源,过度透支则反噬自身。
相关文章
白条如何安全套现
白条套现的渠道选择需结合平台规则与用户需求,线上场景的灵活性是核心。部分电商平台支持白条额度转化为现金提现,但通常伴随手续费或信用额度占用。例如,某些平台允许用户通过分期付款功能将白条额度拆分为多期,...
周慧敏:上海音乐盛典的时光对话
周慧敏的登场,绝非一次简单的怀旧巡演。在充满电子脉冲和流量激荡的上海音乐盛典舞台上,她的存在本身构成了一场深刻的时代对话。它并非仅仅是情感层面的共鸣,而是一种关于时间打磨的艺术品位展示。当她步入聚光灯...
羊小咩如何提升贷款额度
羊小咩是一款广受欢迎的金融借贷平台,帮助用户灵活管理个人财务。想要提升额度以获得更多贷款便利?这里有一套经过验证的方法和策略。 首先,保持良好的信用记录是基础中的基础。还款及时、无逾期情况能有效提...
便利通卡面值有最高限额吗?
便利通卡作为一种广泛应用于公共交通、商业支付等领域的重要工具,其面值设置往往反映了运营单位或发行机构对于市场定位和使用场景的考量。关于“便利通卡面值最高多少”的问题,并没有一个固定的数值标准,这主要取...
美团月付取现二维码怎么操作
近年来,随着移动支付的普及与金融科技的发展,美团推出的“月付”功能逐渐受到用户的青睐。然而,“月付取现二维码现金怎么弄”的问题却困扰着不少用户。实际上,这种操作背后涉及的是金融产品的使用规则和用户权益...
花呗套现会毁掉你的征信吗?
在探讨“套现花呗会影响征信吗”这一话题时,首先需要了解的是什么是花呗以及它的信用体系。花呗是阿里巴巴旗下的金融产品之一,主要用于满足用户的临时性消费需求。它与信用卡不同,并不直接反映借款人的银行账户或...