从支付到信用:花呗如何重塑消费金融的底层逻辑
花呗的上线,本质上是消费信用基础设施的一次平民化改造。在此之前,线上赊购能力长期被银行信用卡体系垄断,普通用户要么没有额度,要么需要繁琐的审批流程。支付宝通过整合蚂蚁小贷、担保交易和风控模型,将"先消费后付款"的能力嵌入日常支付链路,让信用消费从精英阶层的特权变成了大众标配。这一动作直接改写了中国电子商业的底层规则——支付不再只是资金的划转,而是信用关系的即时确认。
花呗的推出也悄然改变了商家的定价和竞争逻辑。当消费者普遍拥有即时可用的信用额度,价格敏感度会因支付摩擦的降低而下降,商家得以用更灵活的定价策略替代传统的促销手段。对品牌而言,花呗的分期功能实际上提供了一种零边际成本的消费金融工具,让大额消费(如数码产品、家电)的决策门槛大幅降低。这种模式让商家从"打折换流量"的传统路径,转向了"信用杠杆换规模"的新范式。
从风控角度看,花呗的运作揭示了中国信用数据生态的成熟度。支付宝在多年交易中积累了海量行为数据,包括消费频率、品类偏好、还款习惯等,这些构成了比传统征信更细粒度的用户画像。花呗的违约率长期控制在行业可接受范围内,说明这种基于行为数据的信用评估模型已经跑通了闭环。这为后续更多金融场景的开放提供了底层信心,也为整个行业的信用基础设施建设树立了标杆。
花呗的长期影响还体现在消费心理的重塑上。当"先用后付"成为默认选项,消费者的心理账户会发生微妙变化——即时支付带来的痛感被推迟,这客观上提升了消费频次和客单价。这种心理机制并非花呗独有,但它的普及意味着整个社会的消费节奏被重新定义。商家需要适应更长的决策周期,消费者需要建立更强的财务自律,金融机构则需要持续优化额度管理。三方的博弈与磨合,构成了消费金融生态演进的常态。
花呗的诞生,说到底是一次将金融能力嵌入生活场景的范式迁移。它不只是一个支付工具,更是中国数字金融从"工具型"向"生态型"过渡的标志性事件。此后,消费信贷、保险、理财等更多金融品类被叠加在同一入口上,用户无需离开支付宝即可完成完整的金融生命周期操作。这种"一站式"体验的构建,既提升了用户黏性,也倒逼了整个行业的服务标准升级。花呗的出现,意味着中国正在形成一套以数字信用为基础的新型消费基础设施。
相关文章
鹿优选分期政策升级,延长还款期
在电商行业快速发展的背景下,营销策略的灵活性和创新性显得尤为重要。鹿优选作为一家致力于为消费者提供高性价比商品的企业,在市场环境不断变化中展现出了独特的调整能力与敏锐的市场洞察力。“六期改12期”这一...
美团月付余额秒换现金
美团月付作为一种便捷的支付方式,近年来受到越来越多用户的青睐。它允许用户在消费后选择分期付款的方式进行还款,从而实现无需一次性支付全部费用的需求。不过,有时候用户可能会遇到紧急情况, 首先,美团月...
携程拿去花怎么拿取攻略
携程的拿去花通常在特定时间发放,比如促销季、节假日或者用户完成某些预订操作后。它们本质上是一种促销优惠券,但不同于常规的满减或折扣,拿去花往往有更复杂的使用规则和限制。理解其生成机制和使用逻辑是“套出...
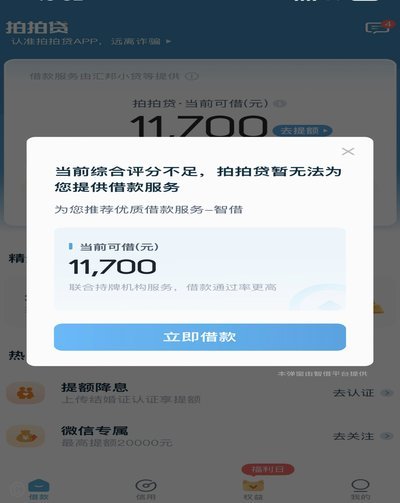
拍拍贷借款步骤详解
拍拍贷作为一种以互联网技术为基础的融资方式,近年来在中国市场逐渐崛起。它结合了传统金融与新兴P2P(人对人)借款模式,通过在线平台实现资金的流动与投资。这类服务通常以较低的门槛和灵活的还款条款吸引用户...
揭秘鹿优选提现审核与到账攻略
许多用户初入平台时,往往对订单产生的佣金结算感到疑惑,其中审核时间的不确定性是首要痛点。系统并非机械执行统一标准,而是结合交易数据的真实性与风险模型进行动态评估。一旦资金流水被标记为异常,人工复核环节...
钱花出去还能套出来吗?深度解析资金流动性与风险
当我们谈论“拿去花的钱能套出来吗”这一话题时,其实是在探讨资金的流动性与再利用的问题。无论是个人财务管理还是企业运营层面,都面临一个共同的核心问题:如何在确保消费或投资的同时保证资金不会被锁定,从而能...