微信分付真能套现现金吗?
微信分付本质上是微信支付生态中专为优化小额分摊交易设计的信用机制,其核心功能在于将单笔支付拆解为多期还款,而非现金提取通道。用户常误以为可通过分付操作绕过系统限制直接套现,但这一逻辑存在根本性错误——分付的底层架构严格遵循《非银行支付机构网络支付业务管理办法》,所有交易必须绑定真实商户场景,无法生成物理现金。这种误解往往源于对支付术语的混淆,将“分摊”等同于“现金拆分”,实则分付仅是资金流转的中间环节,绝非现金储备池。
在实际操作中,试图通过分付套取现金的行为会立即触发微信的实时风控引擎。系统会基于交易频次、金额波动和用户行为模式进行多维度校验,一旦识别出异常模式(如高频小额转账或非商业场景还款),账户将被冻结并面临法律追责。微信支付的风控体系并非简单的技术屏障,而是融合了反洗钱、实名认证和资金链路追溯的合规闭环。此类尝试不仅导致个人资金损失,更可能触犯《网络安全法》第21条及《反洗钱法》第15条,引发监管介入。
若用户需合法获取现金,微信零钱账户提供明确的提现路径。通过APP内“零钱通”或“银行卡提现”功能,用户可安全完成资金转出,全程需实名认证且符合监管额度限制。该流程经央行支付体系认证,确保资金流转合法透明。建议优先使用此官方渠道,避免依赖第三方工具或非授权接口,此类操作既符合金融安全规范,又能规避潜在风险。
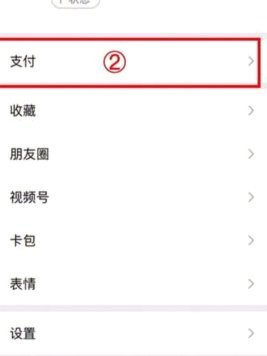
部分用户将微信分付与现金套现关联,实则源于支付生态信息不对称。在数字金融快速迭代的背景下,术语混淆普遍存在——分付的“分摊”特性被误读为“现金分拆”,但其本质是信用借贷机制,需商户授权才能触发。这种认知偏差常因缺乏专业解读而加剧,导致用户主动寻求非正规途径,最终陷入资金冻结或法律纠纷。提升金融素养是破解这一问题的关键。
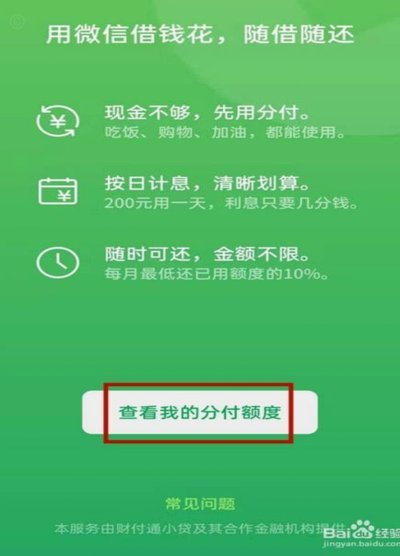
从专业视角看,用户应优先选择微信官方的现金管理工具。微信支付的合规设计已覆盖90%的日常场景,任何绕过系统的行为均可能引发连锁风险。定期检查账户活动、及时更新身份信息,是维护长期资金安全的基础。真正的现金获取应基于透明的金融流程,而非技术投机——这既是用户权益保障,也是数字支付健康发展的基石。
相关文章
微信分付提现背后的金融风险与挑战
微信分付提现,并非简单的资金转移,而是数字经济时代个体信用与金融服务交织的复杂体现。最初作为促进社交圈内小额互助的工具,分付系统承载着“熟人信任”的价值。然而,随着用户规模的扩大以及技术迭代,分付逐渐...
拿去花能套出信息吗?购买指南
“拿去花”现象,无论是网络上的“送花梗”还是现实生活中的送礼形式,其核心并非简单的送礼行为,而是一种带有强烈情感色彩的表达和试探。从社会心理学角度来看,这种行为背后蕴含着复杂的意图,远非单纯的表达好感...
微信套现平台:风险警示与真相揭秘
“微信分付套现平台”的现象,在过去几年内如同乌云般笼罩着中国互联网金融的边缘,其真实性并非简单的“是”或“非”,而是一种复杂且危险的混合体。要理解其真相,首先需要深入剖析其运作模式和潜在风险。这些平台...
得物分期额度如何安全转现金?
近期,有关“得物分期额度怎么套现”的话题在网络上引起了不小的讨论。作为资深的内容创作者,我认为有必要对此进行深入分析和探讨。首先,需要明确的是,任何形式的套现行为都存在法律风险,且通常违反了金融服务平...
得物额度取现现金用不了
近年来,得物App因其独特的商品审核机制和社区互动模式,在年轻消费者中享有盛誉。然而,一些用户反映在使用“额度取现”功能时遇到问题——提取的现金无法正常使用,这背后的原因复杂多样。 首先,需要明确的...
网贷里的信息陷阱
网贷生态中的信息套利,本质上是一种建立在数据非对称性基础上的掠夺性金融行为。它并非简单的借贷,而是一个精密的“信息捕捞网络”。这些平台和背后的利益链条,不会只关注传统的征信记录,而是将借款人生活、消费...