如何从花呗中提取现金
消费信贷的本质,从来都不是简单的资金周转工具,它更是一套基于风险预测和行为经济学的庞大系统。当讨论从该系统中提取现金的行为模式时,我们真正触及的并非是操作流程,而是现代消费社会在流动性需求、消费心理和金融产品设计之间产生的系统性张力。这种张力,造就了用户试图绕过“消费场景锁定”的内在驱动力。深入分析这一现象,必须超越表层的操作层面,回归到信用周期和风险溢价的底层逻辑。本质上,用户寻求的,是一种在消费场景外的,即时的现金流平滑器。理解这一点,才能看清整个消费信贷陷阱的心理根源——即“信用透支带来的虚假安全感”。
从金融产品设计的角度看,现在流行的消费贷模式,如花呗等,核心机制构建于“场景锚定”而非“资金周转”。它们将信用消费与特定的零售场景、电商活动紧密绑定,让用户习惯性地将信用额度视为消费支出,而非潜在的现金储备。这种机制的巧妙在于它将“付款行为”与“信用使用”进行了高度的混淆。但这种混淆本身,也制造了结构性的漏洞:当用户面临突发的、无法通过常规收入渠道弥补的流动性缺口时,他们会本能地寻求任何能将“消费信用”兑换回“生活现金”的出口。一旦用户意识到信用额度并非只为“买东西”而存在,而是可以被视为一个临时的“备用资金池”,系统便陷入了用户过度依赖和误读其功能范围的循环,从而催生出寻求“套现”的行为逻辑。
更深层次的分析指向的是金融教育体系与现代信贷产品迭代速度之间的脱节。当前许多消费信贷产品的设计,过度强调了“便捷性”和“即时满足感”,而系统性地弱化了“风险预警”和“资金用途约束”。用户在使用过程中的认知偏差,往往是将信贷额度的弹性度误认为无限的资金弹性。这种认知鸿沟导致了用户在面临财务压力时,缺乏科学的财务规划工具作为支撑,从而更容易被“绕圈子”的理财或周转方案吸引。解决此问题的关键,绝非只依赖于监管的刚性约束,更需要从根源上提升用户的“金融韧性”——即在面对突发经济波动时,能够具备多维度、非信贷依赖的资金备用规划能力和理性消费决策能力。
从宏观经济与监管角度审视,这是一个信用产品边界模糊化的必然结果。当金融机构将大量资金通过消费信贷模式注入零售环节,虽然极大地刺激了消费活力,但同时也使得信贷的风险边界极难界定。监管的滞后性,无法完美跟上“Buy Now Pay Later”(先买后付)等模式带来的速度和广度。因此,专业视角要求我们关注的焦点,是建立一套动态的、跨行业的“信贷用途透明度机制”。任何旨在跨越产品原始用途限制的行为,都应被视为潜在的金融风险信号。最终,只有当信贷产品的用途、期限、偿还周期等关键信息实现高度的、可追溯的透明化,用户的风险认知才能达到与信贷产品结构匹配的稳定状态,从而从根本上消解对“套现”这一行为模式的寻求。
相关文章
微信分付还款渠道全解析
微信分付作为一种新型的消费信贷方式,为用户提供了一种灵活便捷的资金周转解决方案。然而,在享受便利的同时,如何合理管理自己的还款计划也成为用户必须面对的一个重要问题。尤其是在使用了“套现”这种灰色地带的...
拿去花额度能提现吗?
“拿去花”作为一种新兴的消费金融产品,在近年来迅速获得了广大消费者的青睐。它基于用户信用评估,通过提供短期贷款服务来满足用户的即时消费需求。然而,当用户在享受其便捷性的同时产生了一个疑问:“拿去花能取...
京东白条闪付提现全指南
京东白条闪付,这个功能在提升用户消费体验的同时,也引发了不少关于提现的疑问。简单来说,答案是肯定的,但提现机制并非一蹴而就,需要满足一定的条件和流程。白条闪付本质上是京东依托其强大的支付技术和大数据分...
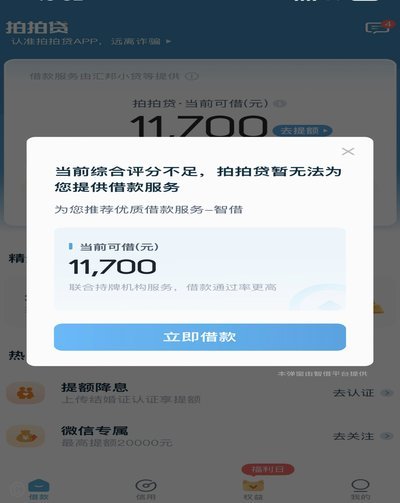
拍拍贷借款步骤详解
拍拍贷作为一种以互联网技术为基础的融资方式,近年来在中国市场逐渐崛起。它结合了传统金融与新兴P2P(人对人)借款模式,通过在线平台实现资金的流动与投资。这类服务通常以较低的门槛和灵活的还款条款吸引用户...
便荔卡 vs 借呗:选哪个更省?
便荔卡和借呗,一个是信用卡服务品牌中的新秀,另一个则是支付宝推出的借贷产品。两者都能为用户提供便捷的金融服务,但在具体使用场景和个人需求上有着显著的区别。选择哪个更划算,并不是一概而论的事情。 首...
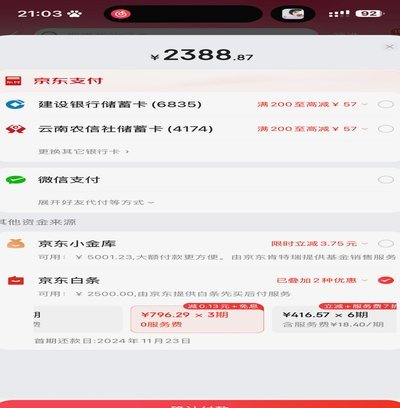
京东白条几点提现最好
京东白条的提现时间,与其说有“最佳时间”,不如说是受到多个因素影响的动态调整。单纯从成功率的角度来看,早上的9:00-11:00以及晚上的21:00-23:00,通常是提现压力相对较小的时段。这是因为...