分期乐:变革与新生
分期乐在消费金融领域的渗透率已突破25%,其用户规模突破3亿大关,但市场格局正经历重构。平台通过校园场景切入建立的用户粘性,在Z世代消费习惯变迁中遭遇挑战。年轻群体对分期产品的接受度虽高,但对利率透明度和还款灵活性的要求持续升级,迫使平台在合规框架内重构产品逻辑。同时,第三方支付机构的介入加速了资金流转效率,但也压缩了利润空间,迫使分期乐在风控模型和资金成本间寻找平衡点。
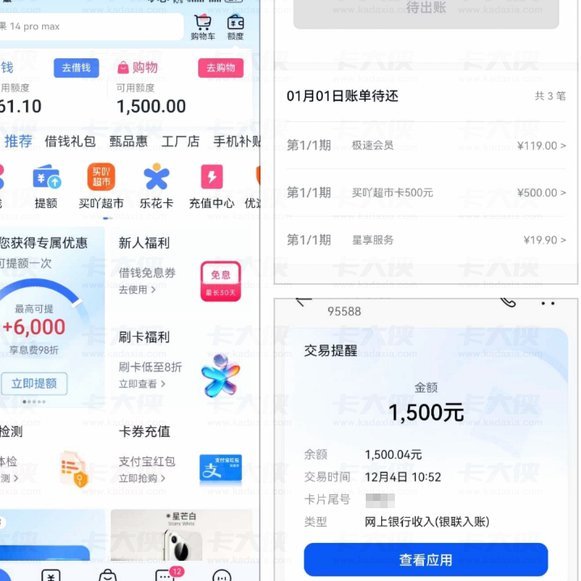
监管政策的持续收紧正在重塑行业底层逻辑。2023年出台的《关于规范整顿"现金贷"市场的通知》对年化利率上限的明确,直接冲击了分期乐的盈利模式。平台不得不将重心转向合规化运营,通过技术手段提升风控精度,将坏账率控制在行业基准线内。这种转型带来的不仅是成本结构的改变,更催生了数据驱动的精细化运营体系,用户画像的颗粒度和场景化营销的精准度成为竞争新维度。
技术创新正在重构分期乐的商业生态。AI风控系统通过多维度数据交叉验证,将授信决策效率提升40%,同时将违约率降低至1.2%。区块链技术的应用则解决了交易透明度难题,用户可实时追溯资金流向。这些技术突破不仅强化了平台的抗风险能力,更催生了"消费金融+场景服务"的新型商业模式,例如将分期服务嵌入教育、旅游等高频消费场景,形成闭环生态。
用户行为的演变正在重塑平台战略方向。年轻消费者对分期产品的认知从单纯的资金周转工具,转向信用管理工具和消费决策辅助系统。这种认知升级促使平台从流量运营转向价值运营,通过积分体系、信用评分等机制培养用户金融素养。同时,下沉市场用户的崛起带来新的增长极,但如何在保障用户体验与控制风险间取得平衡,成为平台必须解决的难题。
教育市场成为分期乐的战略支点。通过与高校合作建立信用白名单,平台将学生群体的授信风险降低至行业最低水平。这种模式不仅拓展了用户基数,更创造了稳定的现金流。但随着教育分期市场的饱和,平台正加速向职业培训、技能认证等领域延伸,试图构建覆盖终身学习的消费金融生态。这种转型既是对政策风险的对冲,也是对用户需求的深度挖掘。
相关文章
花呗套现风险与防范全解析
花呗作为互联网信用支付工具的典型代表,其设计初衷是为用户提供消费场景下的信用支持。然而在实际应用中,部分用户通过虚构交易、虚增商品价格等手段实现资金套现,这种行为本质上是对信用体系的滥用。平台风控系统...
微信分期为何扫不了码?
微信分期,作为商家拓展新客流、提升客单价的利器,看似简单,实则背后隐藏着诸多“黑盒”问题。商家无法正常扫码,并非单纯设备故障或网络问题,而是涉及支付链路、商户资质、数据对接、以及微信支付自身机制等多重...
先采后付的风险与防范技巧
### 先采后付的陷阱与应对策略 先采后付模式的出现,表面上为中小企业提供了更灵活的资金流转方式,但其背后隐藏的风险却鲜为人知。这种模式的核心在于通过信用评估和分期付款机制,帮助企业在采购时缓解短期...
拍拍贷借款步骤详解
拍拍贷作为一种以互联网技术为基础的融资方式,近年来在中国市场逐渐崛起。它结合了传统金融与新兴P2P(人对人)借款模式,通过在线平台实现资金的流动与投资。这类服务通常以较低的门槛和灵活的还款条款吸引用户...

得物余额如何高效利用
得物平台的余额是用户在购物、支付过程中产生的可流动资金,其使用方式直接影响消费体验和资金管理效率。从功能设计角度看,余额本质上是平台对用户行为的补偿机制,既包含交易后的资金返还,也涉及用户活跃度的激励...
分期乐:消费金融浪潮中的挑战
### 分期乐的“周期困局”:在消费金融浪潮中,它正驶向何方? 消费金融的浪潮席卷而来,分期乐作为这波浪潮的急先锋,早已不是当年那个默默无闻的小平台。它的商业模式看似简单,却在资本与监管的夹缝中不...