携程花提现:征信查还是不查?
携程拿去花作为旅游消费场景下的信用支付工具,其提现环节的征信查询机制与传统金融产品存在本质差异。从资金流转路径看,用户通过平台账户完成的提现操作,实质上是将信用额度转化为可支配资金的过程。该流程中,系统会通过风控模型评估用户信用风险,但征信查询并非必然环节。部分场景下,平台可能采用替代性数据验证方式,例如消费行为轨迹、账户活跃度等非传统征信指标,从而降低对个人征信报告的依赖。
在金融合规框架下,征信查询需遵循"最小必要"原则。携程作为第三方支付平台,其与征信机构的合作模式可能涉及两种路径:一是直接接入央行征信系统进行硬查询,二是通过合作机构获取信用评估结果。前者会留下征信记录,后者则可能仅产生内部信用评分。用户可通过央行征信中心官网或商业银行查询记录,但需注意不同金融机构对查询行为的记录标准存在差异。
实际操作中,提现是否触发征信查询与用户信用等级、资金用途等多重因素相关。例如,高信用分用户可能享受免查征信的特殊通道,而信用风险较高的账户则可能被要求提供额外验证。值得注意的是,平台方往往通过技术手段实现差异化风控,如结合用户历史消费数据、还款记录等构建动态评估模型,而非简单依赖征信报告。
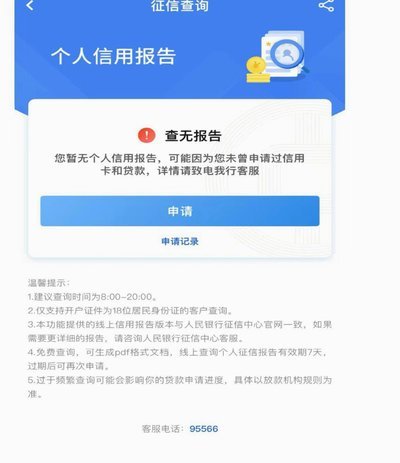
对于普通用户而言,应重点关注提现操作后的征信记录变化。若发现异常查询记录,可联系平台客服核实具体场景。同时建议定期查看个人征信报告,注意区分"信用报告查询"与"贷款审批查询"等不同类型的查询记录。在使用信用支付工具时,保持良好的还款记录和适度的信用使用率,有助于维持个人信用资产的健康状态。
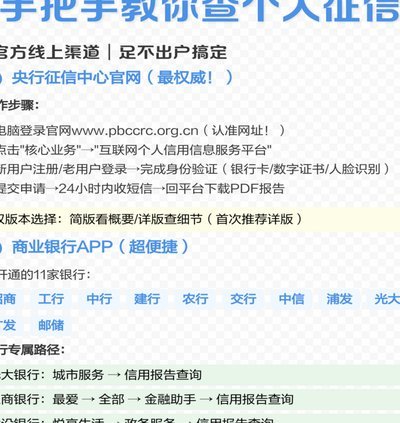
当前金融科技的发展趋势表明,征信查询的边界正在被重新定义。携程等平台通过引入替代数据、优化风控模型,正在构建更灵活的信用评估体系。这种变革既降低了用户征信查询的频率,也推动了信用服务的普惠化进程。未来随着技术进步,信用评估将更加注重行为数据的动态分析,而非单纯依赖传统征信报告。
相关文章
羊小花靠谱吗?看平台背后的风险评估
当前线上金融市场的流量洪流之下,“羊小花”这类名称的借贷平台,其背后的风险评估远比一个简单的“是”或“否”要复杂得多。我们不能将判断其正规性归结于其宣传的层级或用户反馈,真正的风控核心在于其运行机制的...
得物分期教程:轻松搞定购物
得物APP作为一个知名的潮流电商平台,其分期付款功能极大地提升了用户的购物体验。这款服务不仅方便了消费者,在一定程度上也促进了平台销售的增长。那么,得物的分期使用方式究竟如何操作?又有哪些需要注意的地...

得物余额如何高效利用
得物平台的余额是用户在购物、支付过程中产生的可流动资金,其使用方式直接影响消费体验和资金管理效率。从功能设计角度看,余额本质上是平台对用户行为的补偿机制,既包含交易后的资金返还,也涉及用户活跃度的激励...
京东白条几点提现最好
京东白条的提现时间,与其说有“最佳时间”,不如说是受到多个因素影响的动态调整。单纯从成功率的角度来看,早上的9:00-11:00以及晚上的21:00-23:00,通常是提现压力相对较小的时段。这是因为...
帮朋友花呗套1500:风险不容小觑
“帮朋友花呗套1500”这一行为,远比表面上的“帮助”复杂得多,它触及了信用体系的脆弱点,揭示了人与人之间关系中潜在的信任危机。这不仅仅是简单地借钱,更是介入了一个金融行为的核心,并且将自身置于极度风...
分期乐购物额度提现方法
在当今消费金融市场中,分期付款已经成为一种常见的购物方式,而“分期乐”作为其中的佼佼者,以其便捷性和灵活性赢得了众多消费者的青睐。然而,对于许多用户而言,如何将分期乐中的购物额度转化为现金提取出来,仍...