白条额度如何使用最合理
白条消费额度并非直接提现的概念,它更像是一个信用额度,用于未来消费的授权。 就像信用卡一样,白条的额度并非真实资产,而是银行对你的信用评估后,授予你未来消费的能力。 你无法直接将白条额度变现,因为这会破坏金融体系的稳定性。
白条消费额度本质上是一种信用工具,其价值体现在未来的消费能力上。 您可以利用白条额度购买商品或服务,并在未来的还款期内逐步偿还。 这与传统的现金消费不同,白条消费更像是一种“先消费,后支付”的方式,有效缓解了短期资金不足的情况。
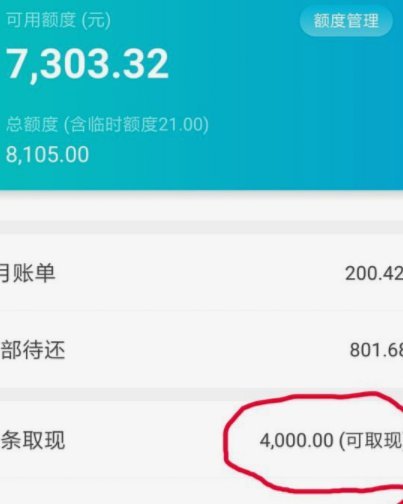
想最大化利用白条额度,关键在于理性消费和有效管理。 设定合理的消费计划,避免过度依赖白条进行消费。 同时,保持良好的还款记录,及时还款,能够提升你的信用评分,未来获得更高的白条额度。
白条消费额度并非万能的解决资金难题的方法,它更像是一个辅助工具,需要结合理性消费和良好的还款习惯才能发挥最大价值。 将白条视作信用额度,而非直接提现的工具,才能更好地利用它,提升自身的消费能力。
相关文章
花呗现象:信用消费的新时代密码
## 当先消费成为风尚:解析花呗现象背后的互联网金融密码 在移动支付快速普及的时代背景下,"先消费、后付款"的信用支付模式正悄然改变着人们的消费习惯。作为这一浪潮中的代表产品,花呗的出现绝非偶然,而...
微信分付如何安全套现
微信分付,本质上是一种基于微信群的资金流动模式,其可套现的能力源于其高度的信任感和相对便捷的运作机制。要理解“微信分付哪里可以套现”这个问题,首先要明白,没有绝对“安全”的套现途径,任何涉及资金运作都...
鹿优选如何构建逻辑必然
在商业语境中,讨论“鹿优选”绝非一个简单的信息输出过程,它更是一套高度依赖情境锚定和价值重塑的顶层设计。问题核心不在于“如何说出”,而在于如何让听众意识到,当前讨论的切入点,本身就天然导向了“优选”的...
得物钱包提现全攻略
得物钱包内资金的本质,不能简单理解为一个随时可动的银行账户余额。它首先是一个高度集中的平台结算资金池,其流动性和提现流程受到平台风控模型与交易合规性的双重约束。深入分析提现,核心障碍点在于理解这笔资金...
正规平台套拿去花
正规平台套拿去花的本质是金融工具的异化过程。当用户通过信用卡分期、消费贷等渠道获取资金后,其原始用途往往被扭曲为短期现金流的再分配。这种行为在初期看似合理,实则暴露了金融产品设计与用户需求之间的结构性...
羊小咩便荔卡包额度怎么提出来
谈及羊小咩便荔卡包额度怎么提出来,本质上是在探讨如何实现数字信用额度的实物化流动。这种卡包额度并非单纯的账户数字,而是一种基于风控模型预授信的流动性工具。提现操作并非简单的指令输入,而是涉及到平台账务...