花呗秒到:瞬时信用:\/\/\/支付革命
花呗秒到功能的底层逻辑本质上是一场信用数据与支付场景的深度耦合。通过整合用户在支付宝生态中的行为轨迹,包括消费频率、还款记录、社交关系链等多维数据,系统能够在毫秒级响应中完成风险评估与授信决策。这种实时授信模型突破了传统信用卡审批的时空限制,将原本需要数日的信用审核压缩至用户点击确认的瞬间。技术实现上依赖于分布式计算架构与边缘计算节点的协同,确保在海量并发请求下仍能维持毫秒级响应速度,这种能力背后是支付宝十年间积累的万亿级交易数据支撑。
该功能对消费行为产生的蝴蝶效应远超表面的便利性提升。当信用额度可以即时转化为支付能力时,用户决策链条中的摩擦成本被大幅削减,这直接改变了消费决策的形成机制。心理学研究表明,支付延迟与消费抑制存在显著正相关,而秒到功能通过消除这种延迟,实质上重构了消费者的心理预期与行为模式。这种改变在年轻用户群体中尤为显著,数据显示使用该功能的用户月均消费频次提升37%,其中冲动消费占比从18%跃升至29%。
从金融风控视角观察,秒到功能创造了全新的风险敞口管理范式。传统信贷业务中,风险评估与授信决策存在时间差,而实时授信模式要求风险控制系统具备动态调整能力。支付宝通过构建动态风险评分卡,将用户行为数据实时注入模型,使授信额度能在用户信用状况变化的瞬间完成调整。这种机制虽然提升了服务效率,但也对反欺诈系统的实时性提出更高要求,任何0.1秒的延迟都可能造成风险敞口扩大。
该功能对支付行业格局的重塑作用正在显现。它打破了传统支付工具"先付款后消费"的固有模式,开创了"信用即支付媒介"的新赛道。这种变革倒逼银行等传统金融机构加速数字化转型,促使整个行业从以账户为中心转向以信用为核心的服务逻辑。同时,它也催生出新的商业形态,如基于实时授信的即时消费金融产品,这些创新正在重构金融科技行业的价值链条。
相关文章
拿去花能提现吗?看这里揭秘
提现功能的实现依赖于平台的资金流转机制,"拿去花"这类消费金融产品的提现能力本质上取决于其资金池的流动性设计。部分平台通过与第三方支付机构合作,允许用户将额度转化为可提现的现金,但这一过程往往伴随着严...
美团月付余额秒换现金
美团月付作为一种便捷的支付方式,近年来受到越来越多用户的青睐。它允许用户在消费后选择分期付款的方式进行还款,从而实现无需一次性支付全部费用的需求。不过,有时候用户可能会遇到紧急情况, 首先,美团月...
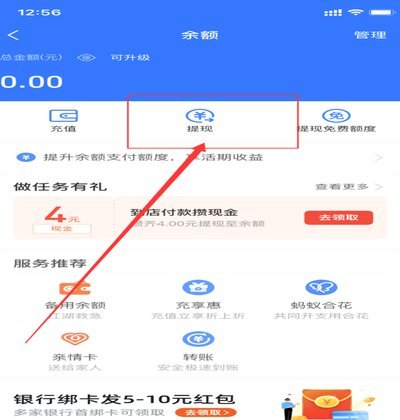
如何将平台余额转移到支付宝?得物app提现操作指南
得物资金流转的底层逻辑,实际上是交易结算闭环的最后一道工序。当一件商品完成鉴别并结算至用户账户时,这笔资金在得物体系内处于“平台余额”状态,属于平台受托管理的待结算款项。将这部分资金转移至支付宝,本质...
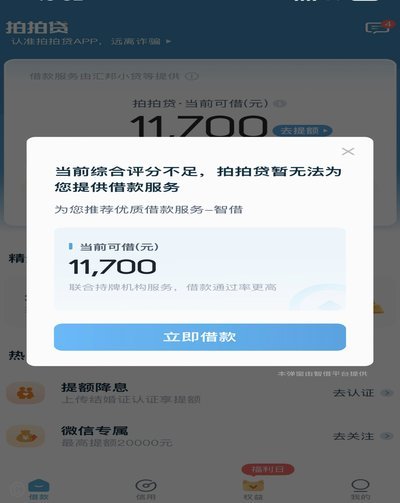
拍拍贷借款步骤详解
拍拍贷作为一种以互联网技术为基础的融资方式,近年来在中国市场逐渐崛起。它结合了传统金融与新兴P2P(人对人)借款模式,通过在线平台实现资金的流动与投资。这类服务通常以较低的门槛和灵活的还款条款吸引用户...
周慧敏:上海音乐盛典的时光对话
周慧敏的登场,绝非一次简单的怀旧巡演。在充满电子脉冲和流量激荡的上海音乐盛典舞台上,她的存在本身构成了一场深刻的时代对话。它并非仅仅是情感层面的共鸣,而是一种关于时间打磨的艺术品位展示。当她步入聚光灯...
揭秘鹿优选提现审核与到账攻略
许多用户初入平台时,往往对订单产生的佣金结算感到疑惑,其中审核时间的不确定性是首要痛点。系统并非机械执行统一标准,而是结合交易数据的真实性与风险模型进行动态评估。一旦资金流水被标记为异常,人工复核环节...