得物余额提现卡住?背后原因
资金提现流程的复杂性,远超简单的密码输入或账户绑定问题。当用户发现得物平台账户余额无法提现时,往往不是单一的故障点,而是多层系统机制与用户行为约束相互作用的结果。最需要深入探究的,往往是平台的风控模型和金融合规要求。首先,用户必须意识到,平台提现的第一道屏障是资金流向的合规性审查。任何涉及大额、频繁、或跨区域的余额转移,都会立刻触发系统的内部警报。如果近期有异常的交易记录——例如突然大量买入或购买极贵物品,这种突然的现金流变动本身就会被视为潜在的风险信号,从而导致平台系统强制冻结或限制提现权限。解决此问题,并非单纯等待时间,而是需要主动提供符合平台要求的资金来源证明,证明这笔资金的合法性和交易的正当性。
其次,忽视了账户安全认证与银行卡绑定的流程深度,是导致提现失败的另一大隐患。得物作为一个交易型平台,其提现通道的畅通,对用户KYC(了解你的客户)认证级别和绑定的银行卡状态有极高的要求。仅仅绑定了银行卡,并不意味着该卡处于提现的“合格”状态。如果该卡近期有过异常交易记录,或与用户身份信息存在任何不匹配项,平台后台的支付网关系统就会拒绝执行提现指令。用户需要系统性地检查账户中的实名认证状态,确保所有证件资料的效期和准确无误。更关键的是,应预先了解平台与合作银行的提现周期和对应的行网联接口要求,避免因银行端、清算节点或接口维护时间造成误判。
从更深层次的支付生态角度看,技术兼容性和系统间的实时对接时延,也是影响提现成功的技术壁垒。得物余额的提现,本质上是一笔跨平台、跨系统的资金结算操作。当涉及第三方支付渠道(如微信、支付宝等),或者与合作的银行系统进行交互时,任何一方的API接口调整、系统维护,或是中间清算节点的过载,都会导致提现指令无法完美传达到终点。用户在操作时,必须注意平台官方是否有发布任何关于支付网关升级或维护的公告。如果提现失败发生在一个系统更新周期内,切忌反复尝试,因为重复操作可能反而加剧系统对账户的误判,导致封锁机制的升级,使得问题复杂化。
最终,必须将资金提现问题归结为一次完整的“资金流闭环校验”。如果前述所有步骤——包括风控审核、身份认证、银行卡状态和系统技术对接——都无法解决问题,那么用户必须采用最严谨的方式,通过官方指定的、具备处理投诉与异常交易记录的渠道,获取专属的账户诊断码。自行反复操作或猜测原因,只会让问题从“提现失败”演变为“账户资金冻结警报”。专业处理的核心逻辑,在于平台方的运营和风控团队,需要基于用户的历史交易画像,进行一次完整的、端到端的资金轨迹复核。这是摆脱所有技术和合规性障碍,唯一可靠的破局点。
相关文章
得物额度取现?小心这些虚假平台全是诈骗陷阱
很多用户在面对短期资金周转压力时,容易将消费信用额度误认为可支配的现金资产。得物平台提供的额度本质上是基于消费场景的信用授信,旨在通过分期或信用支付提升购物体验,而非金融贷款产品。当人们试图寻找得物额...
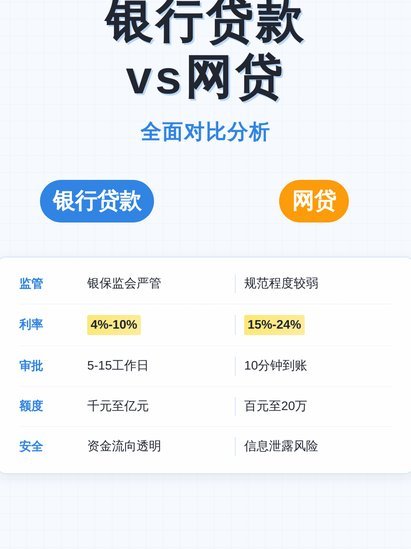
全面解析网贷平台生态体系
## 解锁财务新机遇:深度解析“最全”网贷平台生态 “最全”网贷平台并非简单的“聚合”,而是在精细化运营、风险控制、以及用户体验的综合考量下形成的生态系统。当前市场上的平台各有侧重,其核心差异体现...
秒花花:快速信贷的新选择?
秒花花作为近年来兴起的消费金融产品,其核心竞争力在于对用户需求的精准捕捉与技术手段的深度融合。不同于传统信贷模式,该产品通过大数据分析实现快速授信,将用户画像与场景化消费需求结合,形成差异化的服务路径...
微信套现平台:风险警示与真相揭秘
“微信分付套现平台”的现象,在过去几年内如同乌云般笼罩着中国互联网金融的边缘,其真实性并非简单的“是”或“非”,而是一种复杂且危险的混合体。要理解其真相,首先需要深入剖析其运作模式和潜在风险。这些平台...
如何合法套现花呗及安全提现技巧
近年来,花呗作为阿里巴巴旗下的一项重要信用支付工具,在中国用户中广受欢迎。然而,随着其使用频率的增加,部分用户出于各种原因考虑套现花呗平台内的现金。在探讨这个问题时,我们需要明确几个关键点。 首先...
拍拍贷取现:流动性风险与市场博弈
## 拍拍贷取现:深挖背后的流动性和风险 拍拍贷平台的“取现”功能,表面上是为用户提供资金灵活性的手段,实则折射出其独特的金融运作模式以及由此带来的复杂流动性问题。理解“取现”的机制,需要从平台的核...