羊小咩积分的灵活兑换攻略
羊小咩积分体系的使用逻辑建立在多重场景的交叉验证上,其核心价值在于通过动态兑换机制实现用户行为的精准引导。在消费场景中,积分可作为阶梯式折扣凭证,例如满100减10元的固定兑换与满200减20元的叠加兑换形成差异化激励,同时设置积分过期机制促使用户在特定时段集中使用。社交场景中,积分可转化为虚拟勋章体系,通过任务完成度、互动频率等维度构建等级体系,使积分具备社交货币属性。值得注意的是,积分的跨场景流转能力直接影响用户粘性,例如将购物积分兑换为社交活动参与券,能有效提升用户活跃度。
积分策略的优化需要平衡即时奖励与长期价值的双重目标。分层设计是关键,基础积分用于高频次小额兑换,如会员专属折扣,而高价值积分则绑定低频次大额消费,如年度会员升级。动态调整机制同样重要,可通过用户行为数据分析,对不同群体设置差异化的积分兑换比例,例如新用户享受1.5倍积分兑换率以加速转化,而老用户则通过积分累积速度激励持续消费。同时,积分的稀缺性设计能提升其货币化价值,如限时兑换活动或限量兑换商品,使积分具备类似金融资产的保值属性。
用户行为模式与积分体系存在深层耦合关系,积分的使用频率与用户生命周期呈正相关。初期阶段,积分主要作为试用门槛,通过低门槛兑换培养使用习惯;成长期则通过积分等级体系强化用户身份认同;成熟期则需通过积分衍生权益(如专属客服、优先体验权)提升粘性。值得注意的是,积分的边际效用会随使用频率增加而递减,因此需通过场景创新保持其吸引力,例如将积分转化为数字藏品或NFT形式,拓展其价值边界。这种跨维度的价值转化能力,使积分体系超越传统奖励机制,成为用户资产的重要组成部分。
积分系统的潜在风险往往源于设计缺陷与执行偏差。积分贬值风险主要来自兑换比例的不合理设定,当兑换商品的市场价值持续上涨而积分价值固定时,会导致用户信任度下降。解决方式需建立动态定价模型,根据市场供需关系自动调整积分兑换率。滥用风险则体现在积分成为变相补贴工具,例如通过大量发放积分稀释其价值。对此需设置积分使用比例上限,确保其核心功能是激励而非补贴。此外,积分体系的透明度不足可能引发用户对公平性的质疑,因此需通过可视化数据展示和用户反馈机制建立信任体系。
相关文章
放款中不等于马上到账
# 放款中并不等于资金到账 在拍拍贷的借款流程中,"放款中"这一状态常常让借款人产生误解,认为资金即将到账,但实际情况并非如此简单。很多人在看到"放款中"的提示后便认为资金很快会进入账户,但实际上...
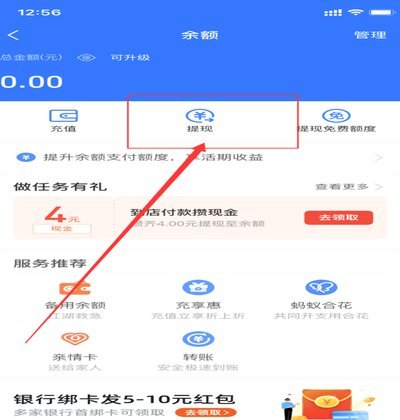
如何将平台余额转移到支付宝?得物app提现操作指南
得物资金流转的底层逻辑,实际上是交易结算闭环的最后一道工序。当一件商品完成鉴别并结算至用户账户时,这笔资金在得物体系内处于“平台余额”状态,属于平台受托管理的待结算款项。将这部分资金转移至支付宝,本质...
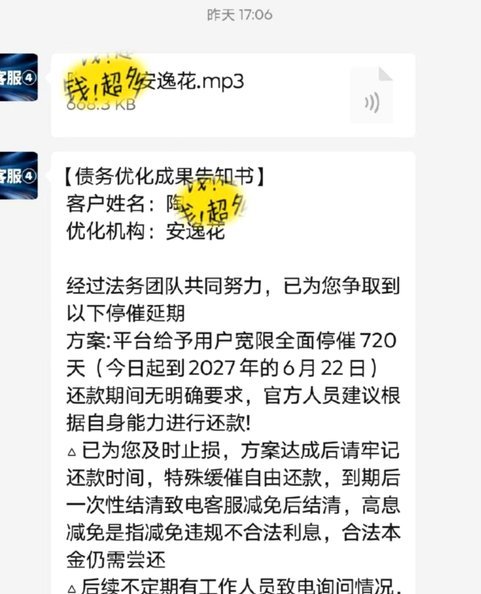
安逸花提示明天再来原因解析
面对用户频繁遇到的“安逸花一直提示明天再来”这一问题,我们不妨从技术与用户体验的角度深入分析。这个问题本质上是由于系统后台限制了用户的使用频率或是风控策略导致的结果。每个金融科技应用都有自己的风险控制...
得物余额提现遇阻原因探析
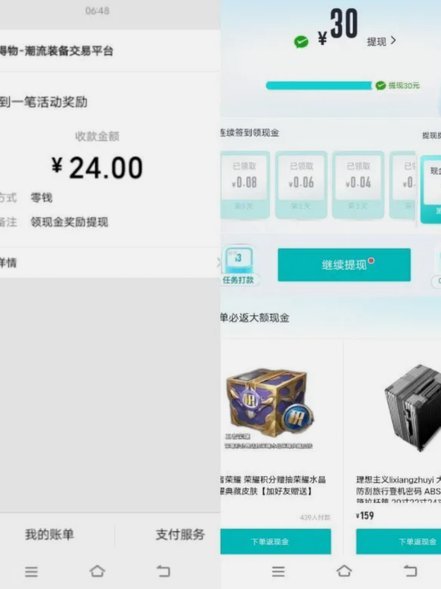
数字资产与流动性之间的断裂,往往发生在用户最急需资金周转的瞬间。当“得物余额提现不出来”这一现象出现时,用户眼前的数字资产实际上已经从“可支配现金”退化成了“账面数字”。这种现象并非简单的技术故障,而...
2021拿去花套现:风险与理财新选择
2021年,随着金融科技的快速发展,“拿去花”这类消费金融产品成为许多人日常消费的重要工具。然而,在享受便捷的同时,越来越多的人开始探讨如何高效利用这些平台进行资金运作,其中“套现”作为一种方式,引起...
分期乐购物额度提现方法
在当今消费金融市场中,分期付款已经成为一种常见的购物方式,而“分期乐”作为其中的佼佼者,以其便捷性和灵活性赢得了众多消费者的青睐。然而,对于许多用户而言,如何将分期乐中的购物额度转化为现金提取出来,仍...