分期额度不足不能分期是什么原因
分期额度不足不能分期的现象,本质是平台风险控制机制与用户需求之间的结构性矛盾。当用户申请分期时,系统会基于信用评分、负债率、历史交易数据等维度进行综合评估,若测算出的可承受额度低于用户申请金额,便触发风控拦截。这种机制并非单纯限制用户,而是平台在平衡资金安全与服务体验间的折中方案。例如,部分用户可能因近期频繁申请分期导致信用评分波动,或因收入证明不充分而被系统判定为高风险客群,从而触发额度不足的提示。
从信用评估模型的视角看,额度不足往往映射出用户财务健康度的潜在问题。现代风控系统通过大数据分析,能捕捉到更细微的信用信号,如信用卡还款的准时率、消费场景的多样性等。若用户长期依赖短期借贷维持现金流,或存在多头借贷行为,系统可能将其归类为“高负债用户”,进而压缩可分期额度。这种评估逻辑虽具客观性,但可能忽略用户临时性资金需求的合理性,导致服务体验与风控目标的冲突。
平台政策设计对额度分配具有决定性影响。不同金融机构的风控策略存在显著差异,部分平台采用“保守型”额度模型,将用户额度上限设定为收入的固定比例(如月收入的30%),而另一些平台则通过动态授信机制,根据用户历史履约表现调整额度。当用户申请金额超出平台预设阈值时,即便信用状况良好,也可能因政策限制无法分期。这种差异化的额度管理,本质上是平台风险偏好与市场定位的外化表现。
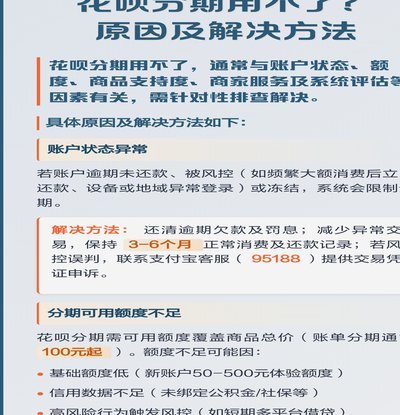
用户行为模式对额度的影响常被低估。例如,频繁更换分期账户可能导致信用轨迹断裂,使系统难以准确评估还款能力;过度依赖分期支付日常开支,可能被算法识别为“过度依赖借贷”的风险信号。此外,部分用户存在“额度透支”行为,即在已有分期未结清时再次申请新额度,这种行为会显著降低系统授信意愿。这些行为模式的积累,最终可能形成“额度不足—无法分期—债务累积”的恶性循环。
行业发展趋势正在重塑额度管理的逻辑。随着AI风控技术的迭代,部分平台开始引入“场景化授信”模型,根据用户具体消费场景(如教育、医疗)调整授信标准,而非采用一刀切的额度策略。同时,联合信用评估体系的建立,使得用户可通过补充收入证明、社保信息等数据提升授信额度。这些创新虽未彻底解决额度不足问题,但为用户提供了更灵活的解决方案,标志着分期服务正从粗放式风控向精细化运营转型。
相关文章
微信分付提现能否一次到账?
微信分付的提现机制,的确让很多用户对“能不能一次刷出来钱”充满疑问。这种疑问实质上反映了人们对资金流转速度和平台操作规则的期待。从本质上看,微信分付并非是即时转账服务,它更像是一个平台间款项结算的桥梁...
花呗现象:信用消费的新时代密码
## 当先消费成为风尚:解析花呗现象背后的互联网金融密码 在移动支付快速普及的时代背景下,"先消费、后付款"的信用支付模式正悄然改变着人们的消费习惯。作为这一浪潮中的代表产品,花呗的出现绝非偶然,而...
美团月付取现陷阱揭秘
### 美团月付取现套路骗局是真的吗? 美团月付作为美团集团旗下的一款信用支付产品,主打“先消费、后付款”,为用户提供了便捷的分期付款和信用支付服务。然而,随着其普及,一些所谓的“美团月付取现套路...
先采后付的风险与防范技巧
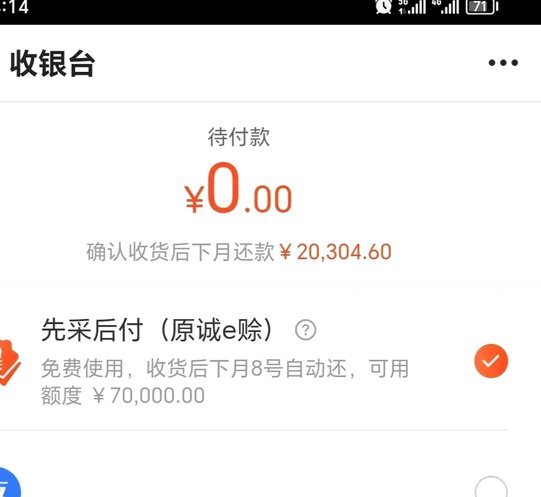
### 先采后付的陷阱与应对策略 先采后付模式的出现,表面上为中小企业提供了更灵活的资金流转方式,但其背后隐藏的风险却鲜为人知。这种模式的核心在于通过信用评估和分期付款机制,帮助企业在采购时缓解短期...
美团月付余额秒换现金
美团月付作为一种便捷的支付方式,近年来受到越来越多用户的青睐。它允许用户在消费后选择分期付款的方式进行还款,从而实现无需一次性支付全部费用的需求。不过,有时候用户可能会遇到紧急情况, 首先,美团月...
如何将平台余额转移到支付宝?得物app提现操作指南
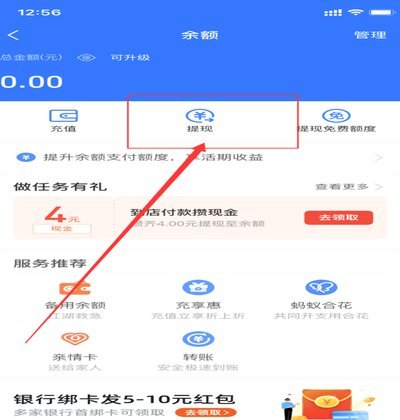
得物资金流转的底层逻辑,实际上是交易结算闭环的最后一道工序。当一件商品完成鉴别并结算至用户账户时,这笔资金在得物体系内处于“平台余额”状态,属于平台受托管理的待结算款项。将这部分资金转移至支付宝,本质...